
Story
美國電信業前景分析:T-Mobile憑藉估值與自由現金流成長脫穎而出
Summary
儘管近期股價表現不佳,但分析指出 T-Mobile 強勁的自由現金流成長與顯著的估值折價,使其在趨於穩定的美國電信業中,成為一個獨特的成長型投資機會。
在經歷多年被視為低成長的公用事業股後,美國電信業正悄然轉變。根據最新財報,市場對該產業的看法出現分歧,其中 T-Mobile (TMUS) 憑藉其卓越的自由現金流成長和具吸引力的估值,成為分析師關注的焦點。
市場分歧:財報穩健但股價各異
根據 2026 年第二季的財報季,美國三大電信商——Verizon (VZ)、AT&T (T) 和 T-Mobile (TMUS)——罕見地同步實現了每股盈餘 (EPS) 的年增長,並提高了股東回報,同時並未採取過去常見的激進補貼策略。
然而,市場反應卻大相逕庭。截至今年為止,Verizon 股價上漲了 28.3%,而 T-Mobile 儘管 EPS 超出預期 15% 以上,股價卻下跌了 11.8%。市場對 T-Mobile 的悲觀情緒主要源於其因「費率方案現代化」(即漲價)而發布的疲軟第三季用戶成長指引,這顯示市場正在重新評估各家公司的長期策略,而非全盤看空整個產業。
T-Mobile:自由現金流的驚人成長
T-Mobile 的財務表現展現了與同業截然不同的成長軌跡。該公司的營收從 2023 財年的 786 億美元增長至 2025 財年的 883 億美元,增幅為三者之最。相比之下,Verizon 和 AT&T 的營收則呈現持平或溫和增長。
 Ad
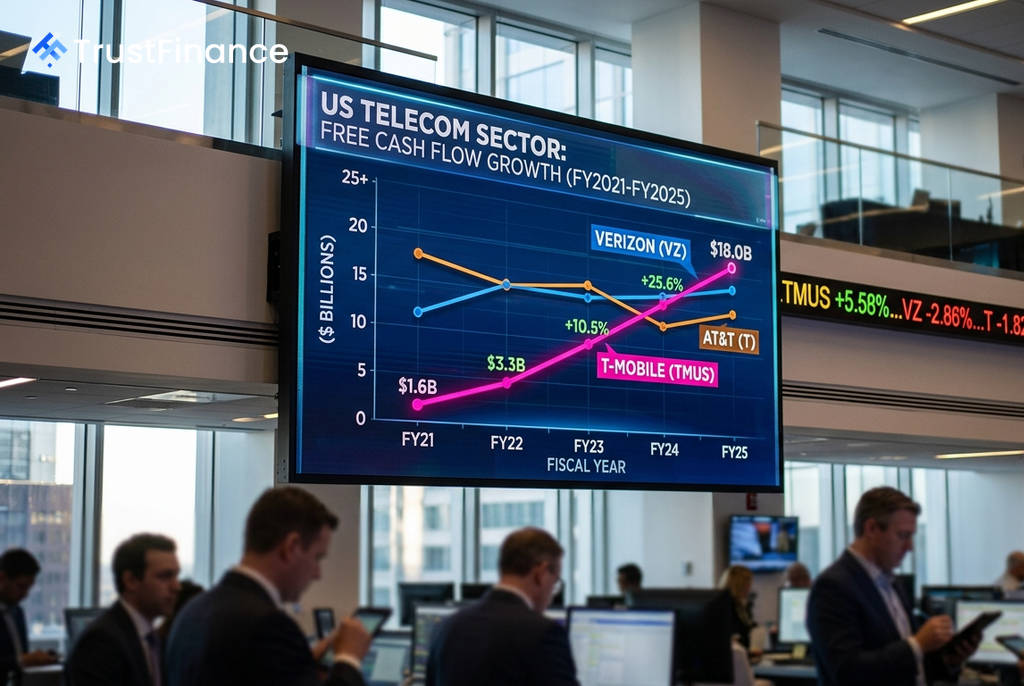
最引人注目的是其自由現金流 (FCF) 的表現。T-Mobile 的槓桿後自由現金流從 2021 財年的 16 億美元,在四年內飆升至 2025 財年的 180 億美元,增長了 11 倍。此一顯著增長主要歸功於與 Sprint 合併後的整合效益,這些效益如今已完全反映在財務報表上。
投資論點與潛在風險
分析指出,T-Mobile 的公允價值上漲空間高達 36.1%,是同業中潛力最大的,其背後有明確的催化劑路徑,但同時也存在風險。
- 利多因素:T-Mobile 策略性地犧牲短期用戶數量,以換取更高的每戶平均收入 (ARPA),全年指引預計增長 2.5% 至 3%。公司已確認 2026 財年的自由現金流指引為 184 億至 188 億美元。目前股價較一年高點回落 24.8%,可能已過度反應其指引調整。
- 潛在風險:為完成 Sprint 的合併,公司的負債權益比在 2025 財年攀升至 208.9%。第三季僅 25 萬 的後付費帳戶淨增數指引若未能達成,可能引發新一輪的賣方評級下調。此外,其 17 倍 的本益比高於 Verizon 的 12.5 倍和 AT&T 的 8.1 倍,意味著犯錯空間較小。
總體而言,T-Mobile 提供了一種在電信業中罕見的成長型投資輪廓。它並非傳統的股息股,而是一部自由現金流的複利機器。其當前股價與基本面之間的脫節,使其成為該產業中一個具吸引力的不對稱投資機會。