
Story
Prospek Sektor Telekomunikasi AS: T-Mobile Unggul dalam Valuasi dan Pertumbuhan Arus Kas Bebas
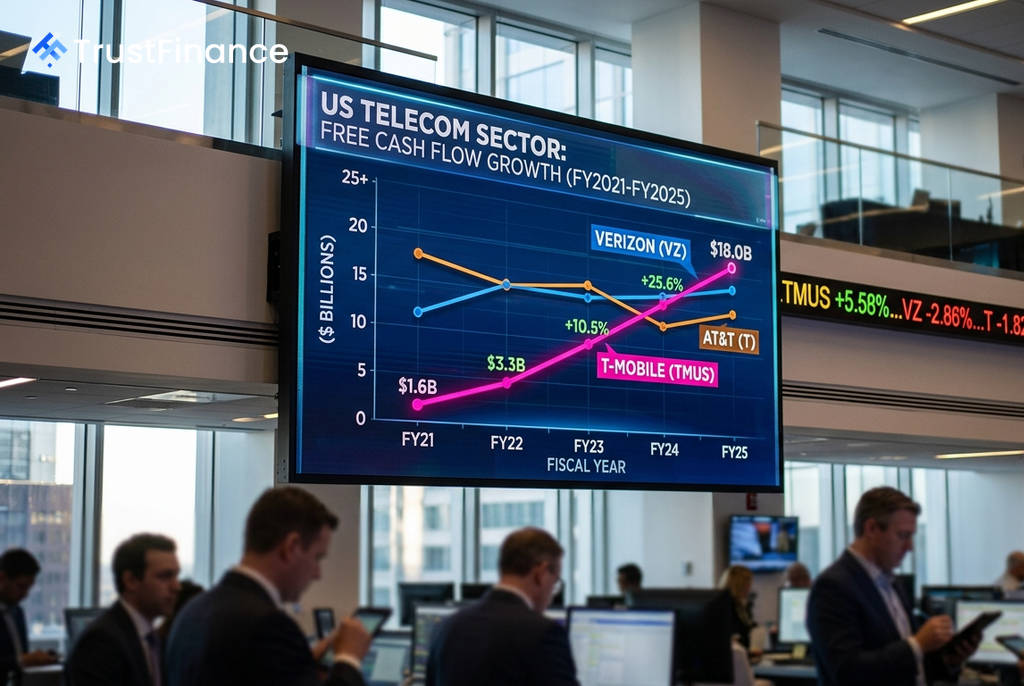
T-Mobile (TMUS) menonjol sebagai pilihan utama di sektor telekomunikasi AS yang menunjukkan tanda-tanda pemulihan, menawarkan potensi pertumbuhan arus kas bebas (FCF) dan valuasi yang signifikan. Meskipun sahamnya berkinerja di bawah para pesaingnya sepanjang tahun ini, fundamental perusahaan yang kuat menunjukkan adanya peluang asimetris bagi investor.
Sinyal Pemulihan Sektor
Sektor telekomunikasi AS, yang sering dianggap sebagai proksi utilitas dengan pertumbuhan rendah, mulai menunjukkan fundamental yang lebih sehat. Laporan pendapatan kuartal kedua (Q2) 2026 mengungkapkan bahwa ketiga operator utama—Verizon (VZ), AT&T (T), dan T-Mobile (TMUS)—berhasil meningkatkan EPS secara tahunan dan menaikkan imbal hasil bagi pemegang saham. Hal ini dicapai tanpa bergantung pada subsidi promosi yang agresif, sebuah praktik yang membebani profitabilitas industri selama periode 2023–2024.
Namun, respons pasar masih beragam. Saham Verizon memimpin dengan kenaikan +28,3% sejak awal tahun (*year-to-date*), sementara T-Mobile justru turun -11,8%. Penurunan T-Mobile terjadi meskipun laba per sahamnya melampaui ekspektasi sebesar 15%, karena pasar lebih fokus pada panduan pelanggan yang lebih rendah untuk Q3.
T-Mobile: Mesin Arus Kas dengan Potensi Kenaikan
Analisis menyoroti T-Mobile sebagai saham dengan potensi kenaikan nilai wajar terbesar di sektor ini, yaitu sebesar 36,1% ke harga $226,87 dari harga saat ini $166,69 (per 17 September 2026). Potensi ini didukung oleh pertumbuhan arus kas bebas yang luar biasa, yang merupakan hasil dari keberhasilan integrasi pasca-merger dengan Sprint.
 Ad
Data menunjukkan arus kas bebas T-Mobile (levered FCF) meroket dari $1,6 miliar pada tahun fiskal 2021 menjadi $18,0 miliar pada tahun fiskal 2025, sebuah peningkatan 11 kali lipat. Perusahaan juga telah mengonfirmasi panduan FCF untuk tahun fiskal 2026 di kisaran $18,4 miliar hingga $18,8 miliar. Kinerja fundamental ini kontras dengan penurunan harga sahamnya sebesar -24,8% dalam satu tahun terakhir, yang dinilai sebagai reaksi berlebihan pasar terhadap panduan jangka pendek.
Analisis Risiko dan Perbandingan Kompetitor
Meskipun prospeknya cerah, T-Mobile memiliki beberapa risiko yang perlu dipertimbangkan. Rasio utang terhadap ekuitas perusahaan telah meningkat menjadi 208,9% pada tahun fiskal 2025. Selain itu, valuasi T-Mobile tergolong premium dengan rasio P/E 17,0x, lebih tinggi dibandingkan Verizon (12,5x) dan AT&T (8,1x), sehingga menyisakan sedikit ruang untuk kesalahan.
Kasus bullish untuk T-Mobile berpusat pada strateginya mengorbankan volume pelanggan jangka pendek untuk meningkatkan pendapatan rata-rata per akun (ARPA). Sebaliknya, kasus bearish berfokus pada risiko jika perusahaan gagal memenuhi panduan penambahan pelanggan bersih pascabayar Q3 yang hanya sebesar 250.000, yang dapat memicu penurunan peringkat lebih lanjut dari para analis.