
Story
अमेरिकी टेलीकॉम सेक्टर: मूल्यांकन और FCF ग्रोथ में T-Mobile सबसे आगे
Summary
एक विश्लेषण के अनुसार, T-Mobile फ्री कैश फ्लो (FCF) में असाधारण वृद्धि और मूल्यांकन की संभावनाओं के कारण अमेरिकी टेलीकॉम सेक्टर में सबसे अलग दिखाई दे रहा है, जबकि Verizon और AT&T स्थिर प्रदर्शन कर रहे हैं।
Investing.com के एक विश्लेषण के अनुसार, अमेरिकी टेलीकॉम सेक्टर, जिसे अक्सर कम-विकास वाला क्षेत्र माना जाता है, अब सुधार के संकेत दे रहा है। इस सेक्टर में, T-Mobile (TMUS) अपनी मजबूत फ्री कैश फ्लो (FCF) वृद्धि और मूल्यांकन की क्षमता के कारण एक प्रमुख अवसर के रूप में उभर रहा है, भले ही हाल ही में इसके स्टॉक के प्रदर्शन में गिरावट आई हो।
सेक्टर के स्वास्थ्य में सुधार
2026 की दूसरी तिमाही के नतीजों ने सेक्टर के लिए एक सकारात्मक तस्वीर पेश की, जिसमें तीनों प्रमुख कंपनियों—Verizon, AT&T, और T-Mobile—ने साल-दर-साल प्रति शेयर आय (EPS) में वृद्धि दर्ज की। महत्वपूर्ण बात यह है कि यह वृद्धि आक्रामक प्रमोशनल सब्सिडी के बिना हासिल की गई, जो पहले इस उद्योग के मुनाफे को प्रभावित करती थी।
हालांकि, बाजार की प्रतिक्रिया मिली-जुली रही है। Verizon (VZ) के स्टॉक में साल-दर-साल (YTD) 28.3% की बढ़त देखी गई है, जबकि T-Mobile (TMUS) के स्टॉक में 11.8% की गिरावट आई है। यह गिरावट तीसरी तिमाही के लिए कंपनी के कमजोर सब्सक्राइबर गाइडेंस के कारण हुई, जिसे कंपनी ने "रेट प्लान आधुनिकीकरण" का परिणाम बताया है।
T-Mobile की वित्तीय मजबूती
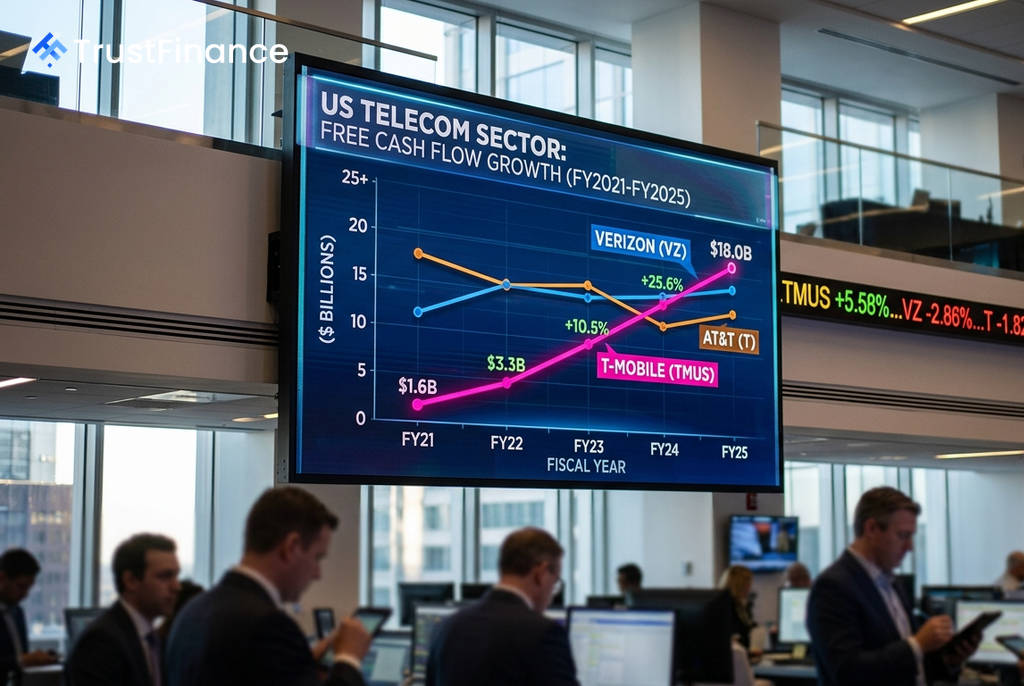
विश्लेषण में T-Mobile के वित्तीय प्रदर्शन को विशेष रूप से उजागर किया गया है, खासकर स्प्रिंट विलय के बाद। कंपनी की फ्री कैश फ्लो में असाधारण वृद्धि देखी गई है, जो इसके विकास की कहानी का मुख्य आधार है।
 Ad
- फ्री कैश फ्लो (FCF): वित्त वर्ष 2021 में मात्र $1.6 बिलियन से बढ़कर वित्त वर्ष 2025 में $18.0 बिलियन हो गया, जो चार वर्षों में 11 गुना वृद्धि है।
- राजस्व वृद्धि: राजस्व वित्त वर्ष 2023 के $78.6 बिलियन से बढ़कर वित्त वर्ष 2025 में $88.3 बिलियन हो गया।
- मूल्यांकन: 17 सितंबर, 2026 तक $166.69 के मौजूदा मूल्य के मुकाबले, इसके उचित मूल्य ($226.87) में 36.1% की वृद्धि की संभावना है।
वित्त वर्ष 2026 के लिए कंपनी का $18.4–$18.8 बिलियन का FCF गाइडेंस पहले ही पुष्टि कर चुका है, जो निवेशकों के विश्वास को बढ़ाता है।
जोखिम और निवेशकों के लिए मायने
अपनी मजबूत विकास क्षमता के बावजूद, T-Mobile कुछ जोखिमों का भी सामना करता है। इसका डेब्ट-टू-इक्विटी अनुपात वित्त वर्ष 2025 में 208.9% तक पहुंच गया, जो स्प्रिंट विलय के कारण बैलेंस शीट पर पड़े बोझ को दर्शाता है। इसके अलावा, 17x का P/E अनुपात इसे Verizon (12.5x) और AT&T (8.1x) की तुलना में अधिक महंगा बनाता है, जिससे गलती की गुंजाइश कम हो जाती है।
विश्लेषण का निष्कर्ष है कि T-Mobile टेलीकॉम सेक्टर के भीतर एक दुर्लभ "ग्रोथ प्रोफाइल" प्रस्तुत करता है। यह एक डिविडेंड स्टॉक के बजाय एक कंपाउंडिंग FCF मशीन है। मौजूदा कीमत और उचित मूल्य के बीच का अंतर, विश्लेषकों के 33.3% के औसत लक्ष्य के साथ मिलकर, इसे इस समय सेक्टर में एक आकर्षक अवसर बनाता है।