
Story
米通信セクターの展望:TモバイルがFCF成長とバリュエーションでリード
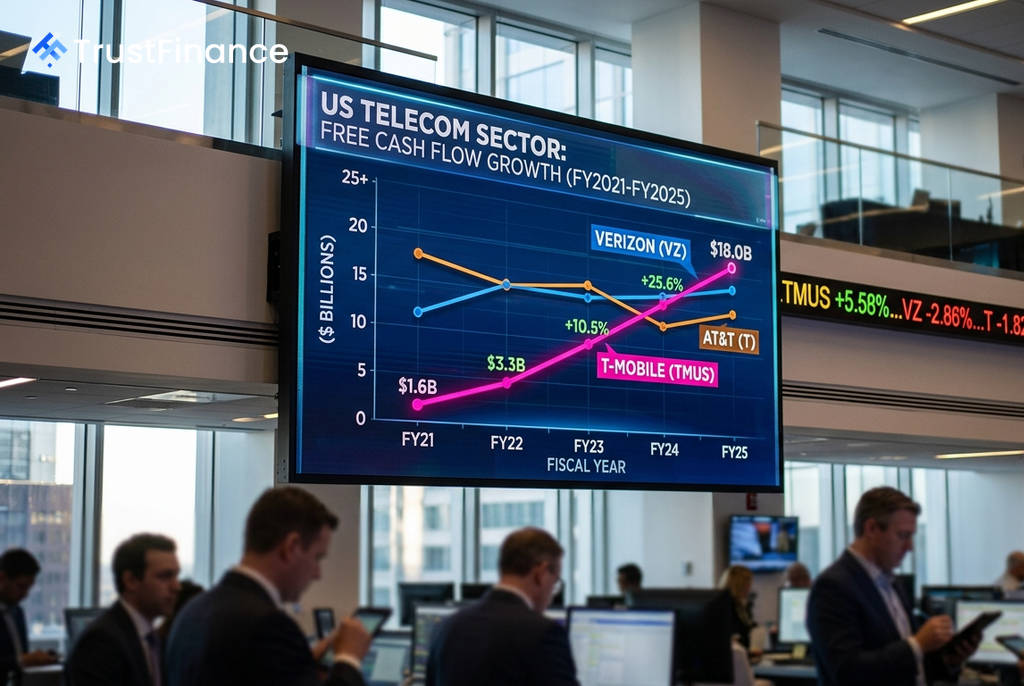
かつては低成長な公益事業の代替と見なされていた米国の通信セクターが、静かに変化を遂げている。2026年第2四半期の決算では、主要3社すべてが前年同期比でEPS(1株当たり利益)を伸ばし、株主還元を拡大した。これは、業界を長年悩ませてきた過度な販促補助金に頼らない、健全な成長を示唆している。
健全化が進む米通信セクター
2026年第2四半期は、ベライゾン(VZ)、AT&T(T)、TモバイルUS(TMUS)の主要3社がそろって増益を達成し、セクターの健全化を印象付けた。市場の反応はまちまちで、年初来リターンでベライゾンが+28.3%と好調な一方、TモバイルはEPSが予想を15%以上上回ったにもかかわらず-11.8%と下落した。これは、Tモバイルが発表した第3四半期の加入者見通しの弱さが嫌気されたためで、セクター全体ではなく個別銘柄の選別が進んでいることを示している。
Tモバイル、FCF急成長で評価に割安感
今回の分析で特に注目されるのがTモバイルだ。同社のフリーキャッシュフロー(レバレッジ後)は、スプリントとの合併効果が本格的に現れ始め、2021年度の16億ドルから2025年度には180億ドルへと、わずか4年で11倍に急増した。売上高も2023年度の786億ドルから2025年度には883億ドルへと、3社の中で最も高い成長を遂げている。
Investing.comの分析によると、Tモバイルの株価(9月17日時点で166.69ドル)には、フェアバリュー(適正価値)である226.87ドルに対して36.1%の上昇余地があるとされる。これは、同セクター内で最も大きな乖離となっている。
 Ad
投資家の見方:成長期待とリスク要因
Tモバイルに対する評価は、その成長戦略と財務リスクによって二分される。
- 強気シナリオ: 同社は短期的な加入者増よりも、ARPA(顧客当たり平均売上高)の向上を優先する戦略を採っている。2026年度のFCFガイダンスも184億〜188億ドルと強気だ。現在の株価下落は、ファンダメンタルズの悪化ではなく、ガイダンスに対する市場の過剰反応と見る向きが多い。
- 弱気シナリオ: スプリント合併の影響で、負債資本倍率(D/Eレシオ)は2025年度に208.9%まで上昇した。第3四半期の純増アカウント数の見通しが25万件と弱いことも懸念材料だ。また、PER(株価収益率)は17倍と、ベライゾンの12.5倍やAT&Tの8.1倍に比べて割高であり、業績未達の場合の株価下落リスクは大きい。
結論として、Tモバイルは通信セクターでは珍しい成長性を秘めている。現在の株価とファンダメンタルズ価値との乖離は、投資家にとって非対称な機会を提供している可能性があると見られる。