
Story
Tinjauan Sektor Telekomunikasi AS: T-Mobile Mendahului Dari Segi Penilaian dan Pertumbuhan Aliran Tunai
Summary
T-Mobile (TMUS) muncul sebagai pilihan utama dalam sektor telekomunikasi AS berikutan pertumbuhan aliran tunai bebas (FCF) yang pesat dan potensi kenaikan penilaian yang ketara, walaupun prestasi sahamnya baru-baru ini merosot.
T-Mobile (TMUS) kini menonjol dalam sektor telekomunikasi Amerika Syarikat, menawarkan profil pertumbuhan yang jarang ditemui berdasarkan unjuran aliran tunai bebas (FCF) yang kukuh dan potensi kenaikan penilaian yang signifikan, walaupun sentimen pasaran terhadap sahamnya baru-baru ini agak lemah.
Kesihatan Sektor Memulih, Sentimen Bercampur
Sektor telekomunikasi AS menunjukkan tanda-tanda pemulihan selepas kitaran pendapatan S2 2026 menyaksikan ketiga-tiga syarikat telekomunikasi utama — T-Mobile, Verizon (VZ), dan AT&T (T) — mencatatkan pertumbuhan perolehan sesaham (EPS) tahun ke tahun. Perkembangan positif ini dicapai tanpa subsidi promosi yang agresif, satu amalan yang sebelum ini menjejaskan keuntungan industri.
Walau bagaimanapun, penerimaan pasaran tidak seragam. Saham Verizon mendahului dengan pulangan +28.3% sejak awal tahun, manakala T-Mobile merosot -11.8% dalam tempoh yang sama. Penurunan T-Mobile berlaku walaupun ia mencatatkan prestasi EPS yang mengatasi jangkaan sebanyak 15%, kerana pasaran lebih menumpukan pada unjuran penambahan pelanggan yang lemah untuk S3 berikutan kenaikan harga pelan.
T-Mobile: Enjin Pertumbuhan Aliran Tunai Bebas
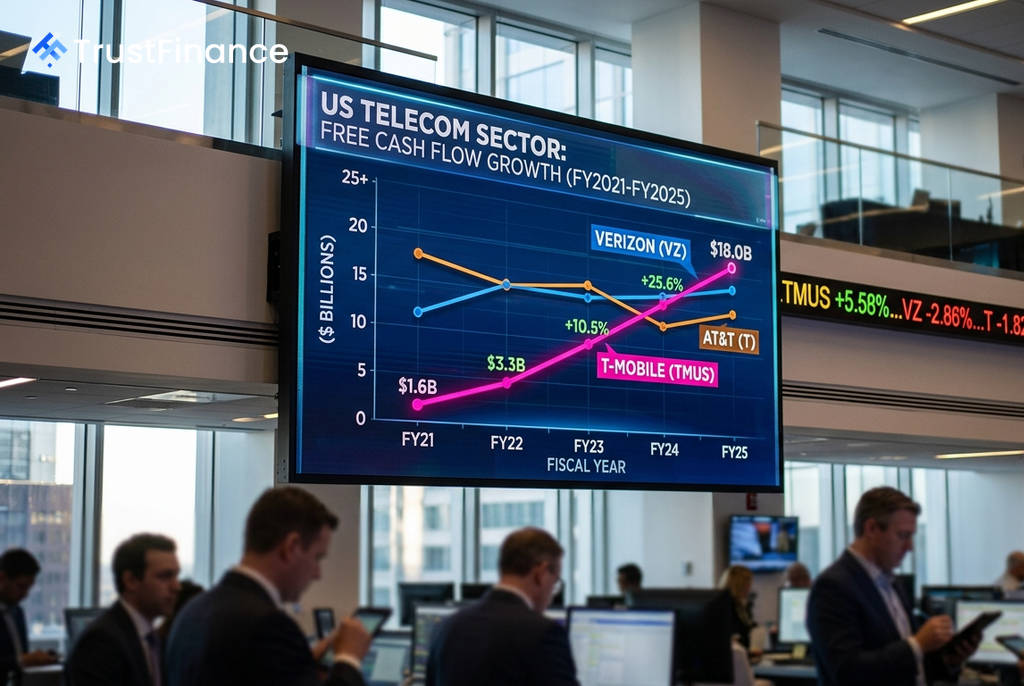
Faktor utama yang membezakan T-Mobile ialah pertumbuhan aliran tunai bebasnya yang luar biasa. Syarikat itu menyaksikan aliran tunai bebas berleverajnya melonjak daripada hanya $1.6 bilion pada tahun fiskal 2021 kepada $18.0 bilion pada tahun fiskal 2025, satu peningkatan sebanyak 11 kali ganda. Pertumbuhan ini sebahagian besarnya didorong oleh kejayaan integrasi selepas penggabungannya dengan Sprint.
 Ad
Kekuatan ini dijangka berterusan, dengan unjuran FCF untuk tahun fiskal 2026 disahkan berada dalam julat $18.4 bilion hingga $18.8 bilion. Dari segi hasil, T-Mobile juga menunjukkan prestasi terbaik, dengan pendapatan berkembang daripada $78.6 bilion (TK2023) kepada $88.3 bilion (TK2025), berbanding pertumbuhan yang lebih sederhana atau mendatar bagi Verizon dan AT&T.
Potensi Penilaian Berbanding Risiko
Berdasarkan analisis nilai saksama, saham T-Mobile mempunyai potensi kenaikan sebanyak 36.1% kepada harga $226.87, berbanding harga semasa $166.69 (pada 17 September 2026). Jurang ini adalah yang terluas dalam kalangan syarikat telekomunikasi utama.
- Senario Positif: T-Mobile secara strategik mengorbankan jumlah pelanggan jangka pendek untuk meningkatkan purata hasil bagi setiap akaun (ARPA). Penurunan harga saham sebanyak -24.8% dalam tempoh setahun dilihat sebagai reaksi berlebihan pasaran terhadap unjuran jangka pendek, dan bukan petanda masalah asas.
- Senario Negatif: Nisbah hutang kepada ekuiti syarikat telah meningkat kepada 208.9% (TK2025) selepas penggabungan dengan Sprint. Selain itu, pada nisbah P/E 17x, sahamnya dinilai lebih premium berbanding Verizon (12.5x) dan AT&T (8.1x), memberikannya ruang yang lebih kecil untuk sebarang kesilapan, terutamanya jika ia gagal mencapai unjuran penambahan pelanggan S3.
Kesimpulannya, T-Mobile menawarkan peluang pertumbuhan dalam sektor yang biasanya matang. Walaupun berdepan risiko, gabungan antara pertumbuhan FCF yang pesat dan penilaian semasa yang dilihat rendah menjadikan sahamnya satu peluang asimetri yang menarik bagi para pelabur.