
Story
미국 통신 섹터 전망: T-Mobile, 잉여현금흐름 성장과 밸류에이션 매력으로 '톱픽' 부상
수년간 저성장 유틸리티주로 평가절하되었던 미국 통신 섹터가 회복의 서사를 쓰고 있다. 2026년 2분기 실적 시즌에서 3대 통신사 모두가 전년 동기 대비 주당순이익(EPS) 성장과 주주 환원 확대를 동시에 달성했으며, 이는 과거 업계를 잠식했던 공격적인 보조금 경쟁 없이 이뤄낸 성과라는 점에서 의미가 크다.
T-Mobile, 성장 잠재력으로 차별화
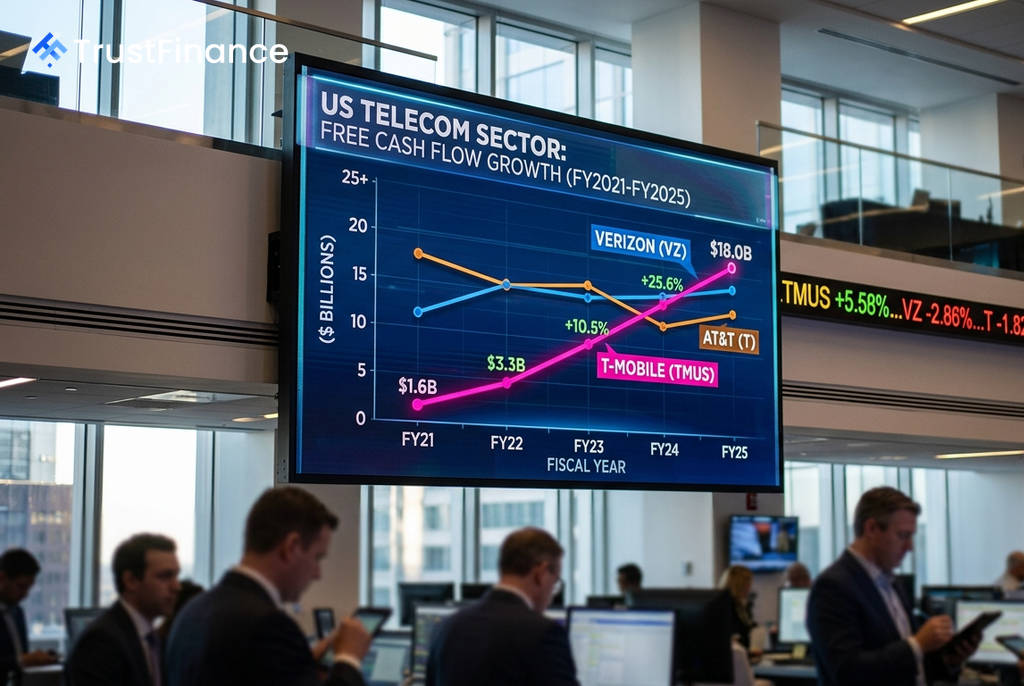
시장의 반응은 엇갈리지만, 개별 기업의 펀더멘털을 살펴보면 T-Mobile(TMUS)의 약진이 두드러진다. Investing.com 분석에 따르면, T-Mobile의 잉여현금흐름(FCF)은 2021 회계연도 16억 달러에서 2025 회계연도 180억 달러로 4년 만에 11배 급증했다. 이는 스프린트(Sprint) 합병 이후 통합 시너지가 본격적으로 재무제표에 반영된 결과로 풀이된다.
매출 역시 2023년 786억 달러에서 2025년 883억 달러로 3사 중 가장 가파른 성장세를 보였다. 반면, 버라이즌(VZ)과 AT&T(T)는 안정적인 EBITDA를 유지하며 완만한 성장 또는 현상 유지에 그치고 있다.
투자 기회와 리스크 요인
T-Mobile은 현재 주가(9월 17일 기준 166.69달러) 대비 36.1%의 높은 적정가치 상승 여력을 가진 것으로 평가된다. 이는 경쟁사 대비 가장 큰 괴리율이다.
 Ad
- 강세 요인: 회사는 단기적인 가입자 수 증가보다 계정당 평균 수익(ARPA) 증대(+2.5~3% 가이던스)에 집중하는 전략을 취하고 있다. 2026 회계연도 잉여현금흐름 가이던스는 184억~188억 달러로 이미 확정적이며, 애널리스트 컨센서스 역시 33.3%의 상승 잠재력을 제시한다.
- 약세 요인: 스프린트 합병으로 인해 부채비율이 2025년 기준 208.9%까지 상승했다. 3분기 후불 요금제 순증 가입자 가이던스(25만 명)를 하회할 경우 추가적인 주가 하락 압력으로 작용할 수 있다. 주가수익비율(P/E)은 17배로 버라이즌(12.5배), AT&T(8.1배)보다 높아 실적 기대치를 충족해야 하는 부담이 있다.
시장 평가 및 전망
현재 시장은 T-Mobile의 펀더멘털 개선보다 3분기 가입자 둔화 가이던스에 더 민감하게 반응하며 주가는 연초 대비 11.8% 하락했다. 반면, 버라이즌은 같은 기간 28.3% 상승하며 대조적인 모습을 보였다.
결론적으로 T-Mobile은 전통적인 배당주 성격의 통신주가 아닌, 5G 커버리지 리더십을 바탕으로 잉여현금흐름을 복리로 쌓아가는 성장주 프로필을 제공한다. 현재 주가와 내재가치 간의 괴리는 통신 섹터 내에서 가장 비대칭적인 투자 기회를 제시하는 요인으로 평가된다.