
Story
美国电信行业展望:T-Mobile凭借估值与自由现金流增长脱颖而出
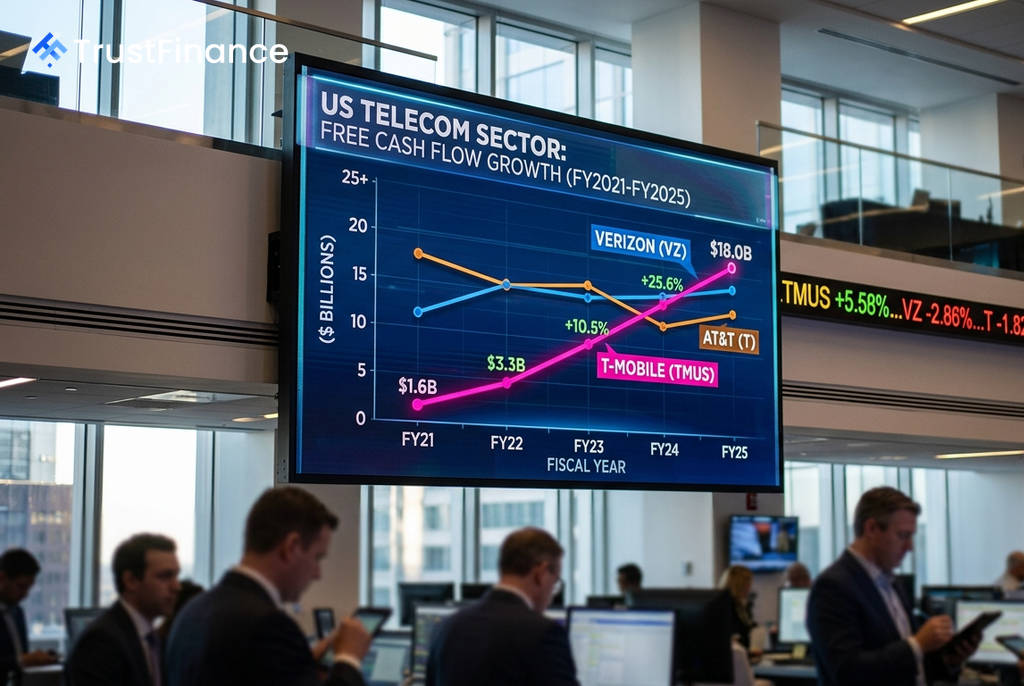
在经历了多年被视为低增长的公用事业替代品后,美国电信行业的基本面正悄然好转。根据2026年第二季度的财报季,三大主要运营商均实现了每股收益的同比增长,同时提高了股东回报,且并未依赖过去两年中困扰行业的激进促销补贴。
行业基本面改善,市场情绪分化
尽管行业基本面趋于健康,但市场反应却出现显著分化。截至9月17日,Verizon (VZ) 年初至今的回报率高达 +28.3%,而T-Mobile US (TMUS) 尽管每股收益超出预期超过15%,其股价却同期下跌了 -11.8%。市场对T-Mobile的负面反应主要源于其因“费率计划现代化”(即提价)而发布的较为疲软的第三季度用户增长指引。
这种表现上的差异表明,投资者正在重新评估个股逻辑,而非对整个行业失去信心。与此同时,宏观环境也为该行业带来利好:能源成本下降有利于资本密集型的电信运营商,而受5G和光纤网络建设的推动,电信基础设施的潜在市场总额(TAM)预计将从15亿美元扩大到2029年的40亿美元。
T-Mobile自由现金流激增,凸显增长潜力
在核心财务指标上,T-Mobile展现了同行中最为强劲的增长故事。其杠杆自由现金流(Levered FCF)从2021财年的16亿美元飙升至2025财年的 180亿美元,四年内增长了10倍以上。这一飞跃主要归功于与Sprint合并后的整合效益最终在财务报表上得到体现。
 Ad
相比之下,Verizon和AT&T的收入增长较为平缓,但其EBITDA已趋于稳定。从估值角度看,T-Mobile的投资潜力尤为突出:
- T-Mobile (TMUS): 市盈率17.0倍,公允价值上行空间达 36.1%
- Verizon (VZ): 市盈率12.5倍,公允价值上行空间为7.7%
- AT&T (T): 市盈率8.1倍,公允价值上行空间为9.3%
投资逻辑与风险
分析认为,T-Mobile是该行业中最具非对称性机遇的个股,其当前股价与内在价值存在明显脱节。公司已确认2026财年自由现金流指引为 184亿至188亿美元,显示出其强大的现金生成能力。其投资逻辑的核心在于,公司正通过牺牲短期用户数量来换取更高的每账户平均收入(ARPA)。
然而,风险同样存在。首先,在吸收Sprint合并后,公司的债务股本比在2025财年已攀升至 208.9%。其次,其第三季度仅 25万 的后付费净增账户指引若未能达成,可能引发新一轮的卖方评级下调。此外,其17倍的市盈率在三大运营商中最高,为潜在的业绩失误留下的缓冲空间较小。