
Story
Triển vọng ngành viễn thông Mỹ: T-Mobile dẫn đầu về định giá và tăng trưởng dòng tiền tự do
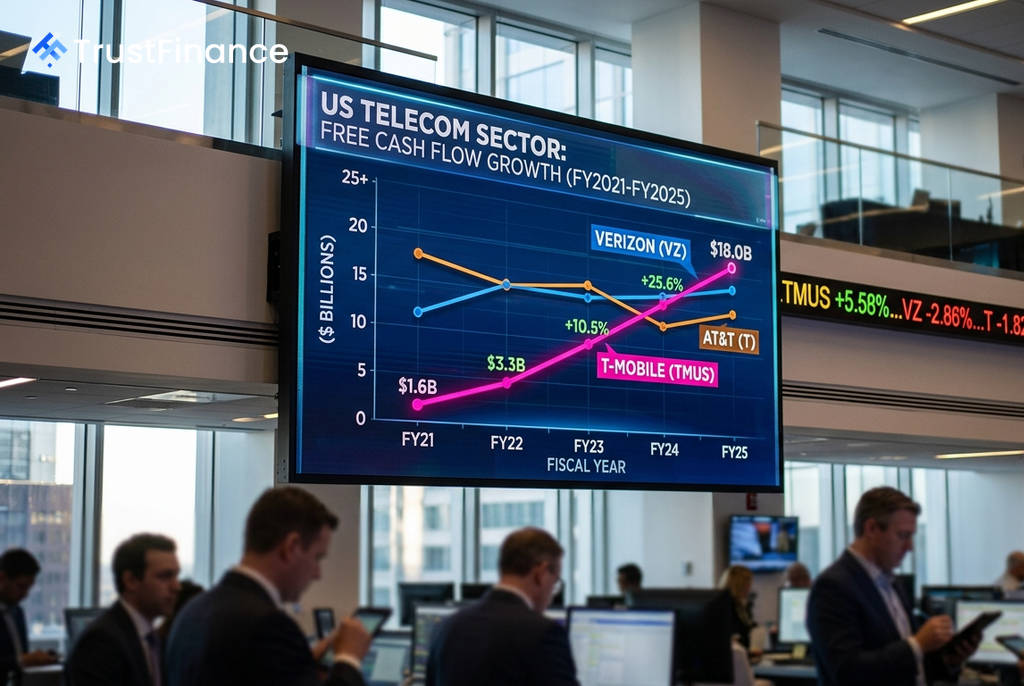
Ngành viễn thông Mỹ đang cho thấy những dấu hiệu phục hồi tích cực sau nhiều năm tăng trưởng chậm, với T-Mobile (TMUS) nổi lên như một cơ hội đầu tư đáng chú ý nhờ tiềm năng tăng trưởng dòng tiền tự do (FCF) và định giá hấp dẫn, theo một phân tích của Investing.com.
Tín hiệu phục hồi của ngành
Kết quả kinh doanh quý 2 năm 2026 cho thấy một bức tranh khả quan hiếm thấy, khi cả ba nhà mạng lớn là Verizon (VZ), AT&T (T) và T-Mobile (TMUS) đều ghi nhận tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) so với cùng kỳ năm trước. Đáng chú ý, các công ty này đã tăng lợi tức cho cổ đông mà không cần đến các chương trình trợ giá khuyến mại tốn kém, một chiến lược đã ảnh hưởng tiêu cực đến ngành trong giai đoạn 2023–2024.
Tuy nhiên, phản ứng của thị trường lại không đồng nhất. Cổ phiếu Verizon đã tăng 28,3% từ đầu năm đến nay, trong khi T-Mobile lại giảm 11,8% bất chấp kết quả EPS vượt kỳ vọng 15%. Sự sụt giảm của T-Mobile chủ yếu do dự báo lượng thuê bao mới trong quý 3 không mấy khả quan sau đợt "hiện đại hóa gói cước" (tăng giá).
T-Mobile: Tiềm năng tăng trưởng giữa biến động
Phân tích của Investing.com chỉ ra rằng T-Mobile có tiềm năng tăng giá so với giá trị hợp lý là 36,1%, lên mức 226,87 USD so với giá 166,69 USD vào ngày 17 tháng 9 năm 2026. Sự chênh lệch này được xem là lớn nhất trong ngành.
 Ad
Động lực chính đằng sau triển vọng này là sự tăng trưởng vượt bậc của dòng tiền tự do. Dòng tiền tự do của T-Mobile đã tăng gấp 11 lần, từ 1,6 tỷ USD vào năm tài chính 2021 lên 18,0 tỷ USD vào năm tài chính 2025. Đây là thành quả từ việc tích hợp thành công sau thương vụ sáp nhập với Sprint. Công ty cũng đã xác nhận dự báo FCF cho năm tài chính 2026 trong khoảng 18,4–18,8 tỷ USD.
Chiến lược của T-Mobile hiện đang ưu tiên tăng doanh thu trung bình trên mỗi tài khoản (ARPA), dự kiến tăng 2,5–3% trong cả năm, thay vì chạy đua số lượng thuê bao mới bằng mọi giá. Các nhà phân tích tin rằng sự sụt giảm 24,8% của cổ phiếu trong một năm qua là một sự phản ứng thái quá của thị trường đối với các dự báo ngắn hạn, chứ không phải là dấu hiệu của một vấn đề cơ bản.
Rủi ro và Bối cảnh thị trường
Tuy nhiên, đầu tư vào T-Mobile cũng đi kèm với những rủi ro nhất định. Tỷ lệ nợ trên vốn chủ sở hữu của công ty đã tăng lên 208,9% (năm tài chính 2025) sau thương vụ Sprint. Nếu không đạt được mục tiêu 250.000 thuê bao trả sau mới trong quý 3, cổ phiếu có thể đối mặt với một đợt hạ bậc xếp hạng khác.
Với tỷ lệ P/E là 17x, T-Mobile được định giá cao hơn so với các đối thủ cạnh tranh như Verizon (12,5x) và AT&T (8,1x), điều này có nghĩa là biên độ cho sai sót sẽ hẹp hơn. Mặc dù vậy, T-Mobile mang đến một hồ sơ tăng trưởng hiếm có trong một ngành vốn được xem là ổn định, tập trung vào cỗ máy tạo ra dòng tiền tự do thay vì chỉ là một cổ phiếu trả cổ tức.