
Story
ETHA ETF、20ドルへの回復に賭けるオプション戦略が浮上
Summary
ブラックロックが運用するイーサリアム現物ETF(ETHA)が大幅に下落する中、一部のオプショントレーダーは2028年8月満期のオプションを用い、20ドルへの部分的な価格回復を見込んだ取引を構築している。
ブラックロックが運用するイーサリアム現物ETFであるiシェアーズ・イーサリアム・トラスト(ETHA)が年初来で約37%下落する中、オプション市場では逆張り的な取引が静かに形成されている。現在14.50ドル付近で取引されている同ETFに対し、一部の投資家は完全な回復ではなく、20ドルまでの部分的な反発を視野に入れた戦略に注目している。
20ドル回復を見込む取引
この取引の根底にあるのは、ETHAが2028年8月までに20ドルを上回るという見方だ。これは現在の価格から約37.8%の上昇を意味するが、1年以内に記録した36ドル超の高値には遠く及ばない。この戦略は、イーサリアムが本質的な価値を失ったのではなく、売られ過ぎの状態にあると考える投資家にとって、魅力的な非対称性を提供している。
資本効率の高いブル・コール・スプレッド
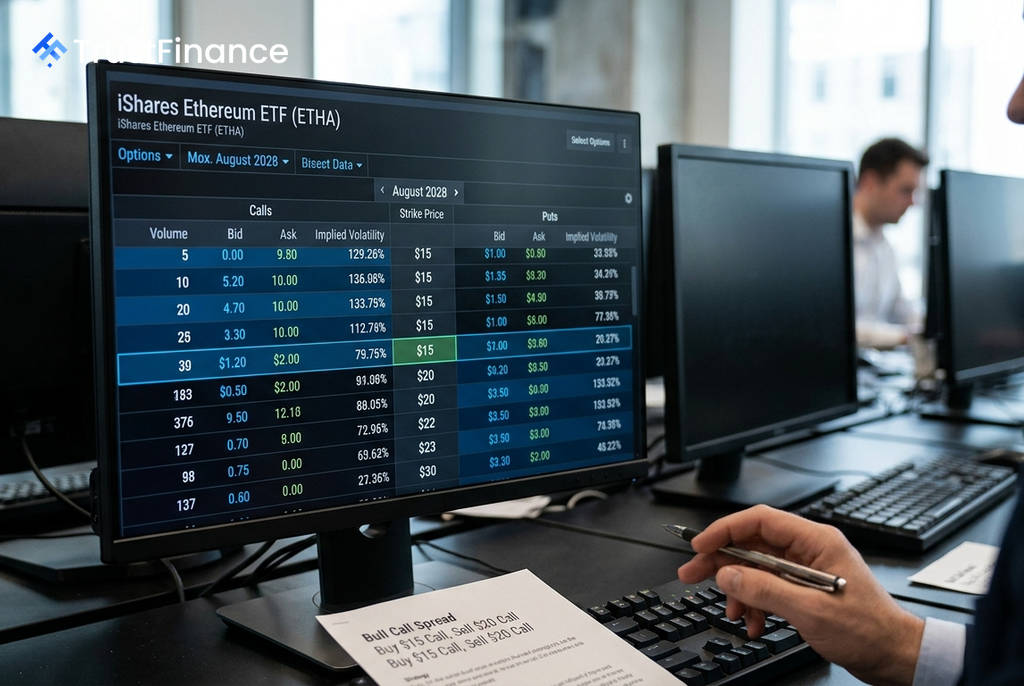
市場関係者が最も資本効率の高い戦略として指摘するのが「ブル・コール・スプレッド」だ。具体的には、2028年8月満期の権利行使価格15ドルのコール・オプションを買い、同時に権利行使価格20ドルのコール・オプションを売るという構成である。
この手法の利点は、目標価格である20ドルを超える上昇分の権利を放棄(コールを売却)することで、15ドルのコールを購入するための正味コストを削減できる点にある。Investing.comの分析によると、これにより、コールを単独で購入する場合と比較して、支払うプレミアム(オプション価格)を40%から55%程度低減できる可能性がある。満期時にETHAが20ドル以上で引けた場合、このスプレッドは5ドルの値幅から当初支払ったコストを差し引いた最大の利益を生む。
 Ad
その他の選択肢とリスク
より大きな価格上昇を期待する投資家は、上昇余地に上限がない長期オプション(LEAPS)のコール買いを選択する可能性がある。しかし、暗号資産の高いインプライド・ボラティリティ(予想変動率)を背景に、これらのオプションは高額なプレミアムを伴う。
これらの戦略には無視できないリスクも存在する。
- インプライド・ボラティリティ: 高いボラティリティはオプション価格を押し上げるため、買い手にとっては不利に働く。
- 規制リスク: イーサリアムを取り巻く規制環境の変化は、ETHAの価格に直接的な影響を及ぼす可能性がある。
- 流動性: 特に長期のオプションでは、買値と売値の差(ビッド・アスク・スプレッド)が広がり、取引コストが増大する可能性がある。