
Story
ETHA 跌破 15 美元,選擇權市場押注兩年內反彈至 20 美元
Summary
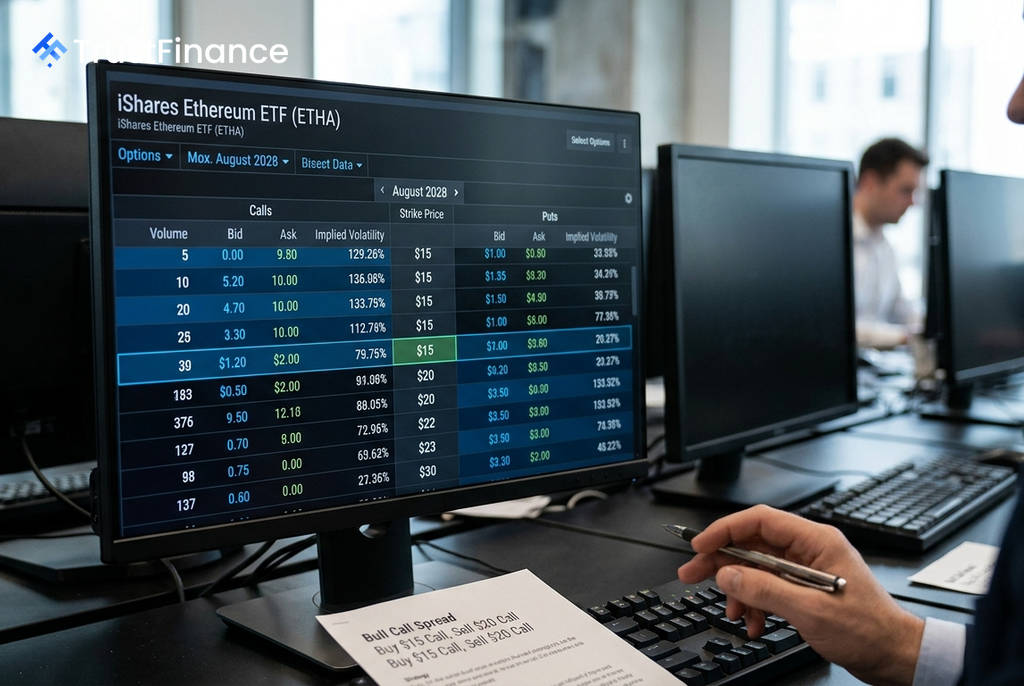
貝萊德以太坊現貨 ETF (ETHA) 今年來重挫近 37%,但選擇權交易員正悄然佈局,利用買權多頭價差等策略,押注該基金在 2028 年 8 月前回升至 20 美元。
在不到一年前價格還高於 36 美元的貝萊德 iShares 以太坊現貨 ETF (ETHA),近期表現疲軟。根據 Investing.com 報導,該基金週五上午報價 14.52 美元,年初至今已下跌近 37%,與 52 週高點相比跌幅更超過 50%。然而,部分選擇權交易員正悄然建立逆勢倉位,押注其價格將部分回升。
交易背景與逆勢觀點
市場上正浮現一種觀點,認為 ETHA 能在 2028 年 8 月前站上 20 美元。這意味著相較於目前約 14.50 美元的價位,需要上漲約 37.8%。值得注意的是,ETHA 在過去一年內曾輕鬆達到此價格水平,而後才出現拋售潮。
對於認為以太坊是「超賣」而非基本面崩壞的交易者而言,這種價格不對稱性是此交易論點的核心。他們並非預期 ETHA 會完全收復失土,僅僅是部分反彈。
核心策略:買權多頭價差
選擇權策略師指出,買權多頭價差 (Bull Call Spread) 是表達此看法的最具資本效率的方式。具體操作是買入履約價為 15 美元的買權,同時賣出履約價為 20 美元的買權,兩者皆於 2028 年 8 月到期。
此策略的邏輯很直接:由於目標價位是 20 美元,交易者無需為超過該水平的潛在上漲空間支付權利金。賣出的 20 美元買權所收取的權利金,能有效補貼買入 15 美元買權的成本,與單純買入買權相比,估計可將淨權利金成本降低 40% 至 55%。
若 ETHA 在到期時收盤價達到或超過 20 美元,該價差策略將實現最大獲利,即 5.00 美元的價差寬度減去最初支付的權利金。若以 1.50 美元的假設成本計算,這相當於 233% 的潛在投資報酬率。
 Ad
其他替代策略與風險
除了價差策略,交易者也有其他選擇,但各有其取捨:
- 長期買權 (LEAPS Call): 直接買入履約價 15 或 16 美元的長期買權。此策略適合堅信以太坊不僅會復甦,甚至會大幅上漲的投資人,因其上漲潛力不受限制。缺點是,在加密貨幣隱含波動率偏高的情況下,權利金成本相當可觀。
- 價外買權 (OTM Call): 直接買入履約價 20 美元的買權。這是成本最低的選擇,但 ETHA 必須上漲超過 20 美元加上權利金成本才能實現獲利,屬於成功機率最低、但潛在回報率最高的純粹信念押注。
投資人應注意的風險
Investing.com 指出,任何選擇權策略都並非沒有風險,投資人應審慎評估以下因素:
- 隱含波動率: 加密貨幣相關 ETF 選擇權的價格已反映極大的不確定性。在隱含波動率高時買入選擇權,意味著支付更高的權利金。
- 監管風險: 以太坊面臨不斷演變的監管環境,任何政策變動都可能導致 ETHA 價格重估。
- 流動性風險: 長天期或交易不活躍的選擇權合約,其買賣價差可能較大,進而侵蝕交易的潛在利潤。