
Story
Zalando財報揭示有機增長疲軟 股價重挫逾12%
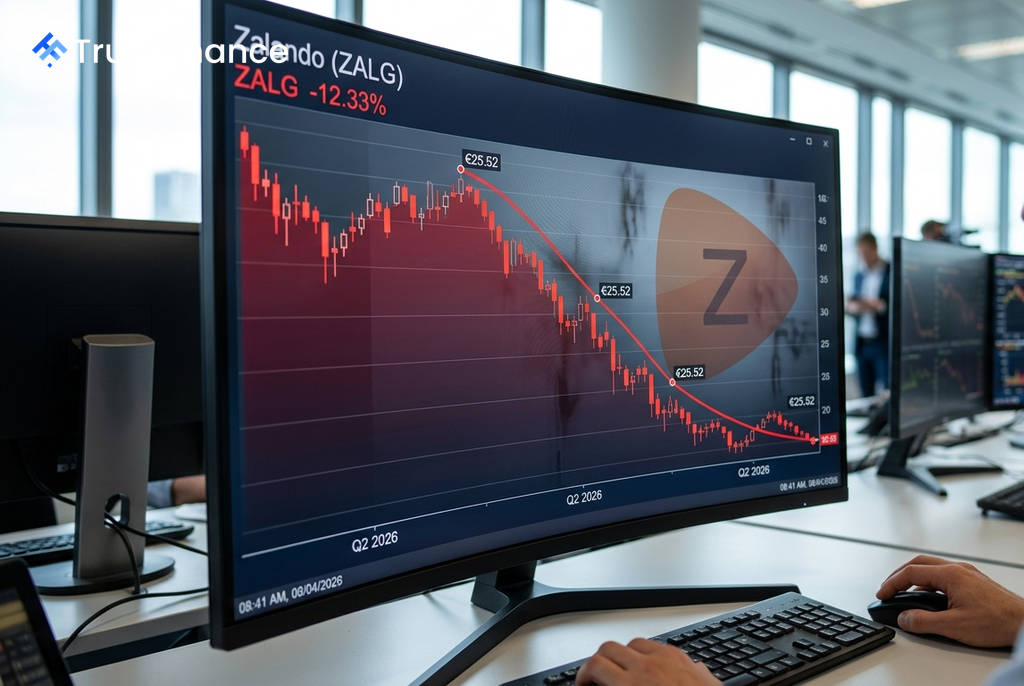
歐洲線上時尚零售商Zalando (ZALG) 公布第二季財報後,股價重挫 12.33% 至25.52歐元,創下數月來最大單日跌幅。市場擔憂其亮眼的營收增長主要由收購驅動,而核心業務的有機增長已顯著放緩。
財報數據的表象與現實
根據財報,Zalando第二季的營收為34.2億歐元,商品交易總額 (GMV) 達到49.2億歐元,年增 20.7%。然而,這些數據包含了對ABOUT YOU的收購效益。若排除此項因素,備考 (pro-forma) 基礎下的GMV增長率僅為 4.4%,遠低於表面數字,這也是引發市場拋售的主要原因。
此外,公司多項關鍵指標未達市場預期:
- 營收:34.2億歐元,低於分析師預期的35.1億歐元。
- 調整後息稅前利潤 (Adj. EBIT):2.05億歐元,同樣低於市場共識的2.099億歐元。
受此影響,Zalando將全年GMV及營收增長指引修正至原先12-17%預測區間的「下半部」,證實了市場對其增長動能放緩的疑慮。
市場多空因素分析
 Ad
儘管有機增長令人失望,財報中仍存在部分亮點。B2B業務表現強勁,其調整後EBIT大幅增長257.7%至4,100萬歐元,利潤率從4.3%擴大至12.2%。同時,收購ABOUT YOU所產生的綜效進度超前,上半年已實現超過2,000萬歐元,全年目標為4,000萬歐元。
然而,市場的擔憂集中在幾個關鍵問題上。首先,核心的B2C業務利潤率從去年同期的6.7%壓縮至5.3%,主因是ABOUT YOU的利潤率較低以及履約成本上升。其次,佔GMV約一成的運動鞋類別表現疲弱,且管理層為維持利潤而未採取折扣促銷,限制了銷量增長。在財報發布前三個月,該公司股價已上漲約25%,意味著市場持倉擁擠,加劇了利空消息傳出後的失望性賣壓。
投資展望與風險
目前市場正在權衡Zalando疲軟的B2C有機增長與其B2B業務動能、AI平台潛力及收購綜效之間的關係。公司雖將調整後EBIT的全年指引區間從6.6-7.4億歐元收窄至6.8-7.2億歐元,中位數略有提升,但市場在恐慌情緒下暫時忽略了此一細節。
投資人面臨的關鍵問題是,其B2C業務的放緩是結構性問題還是暫時現象。一旦收購效益在未來的年比基期中消失,Zalando能否依靠其核心業務重拾穩健的增長動能,將是決定其長期價值的核心。