
Story
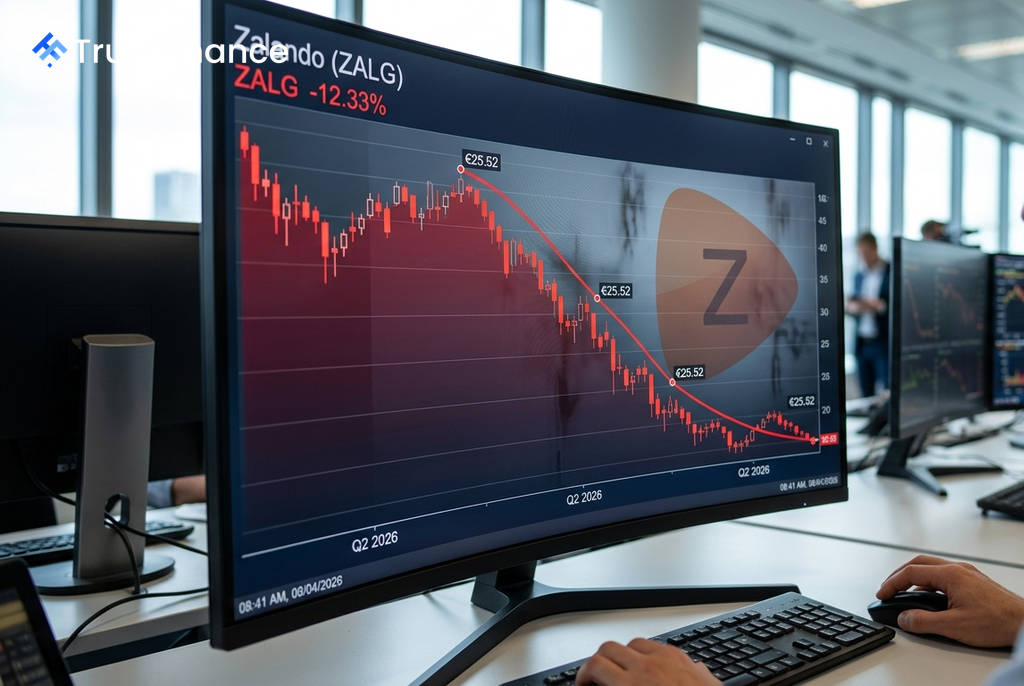
Zalando财报揭示有机增长放缓,股价应声大跌逾12%
Text size
Background
欧洲在线时尚零售商Zalando (ZALG) 公布2026年第二季度业绩后,其股价遭遇重挫,单日跌幅超过12%,至25.52欧元。尽管报告的营收增长强劲,但市场对公司剔除收购影响后的核心有机增长大幅放缓表示担忧。
业绩喜忧参半,内生增长乏力
根据财报,Zalando第二季度的关键指标未能达到市场普遍预期。公司将全年商品交易总额 (GMV) 和收入增长指引调整至原定12-17%区间的下半部分,进一步证实了市场的担忧。
- 总收入 (Revenue): 34.2亿欧元,低于市场预期的35.1亿欧元。
- 调整后息税前利润 (Adj. EBIT): 2.05亿欧元,略低于市场预期的2.1亿欧元。
- 报告GMV: 49.2亿欧元,同比增长20.7%。
然而,业绩的亮点主要来自对ABOUT YOU的收购。剔除该项收购影响后,备受关注的备考(pro-forma)GMV增长率仅为4.4%。这一数字揭示了其核心业务增长的疲软,也是引发股价暴跌的主要原因。
多空观点交锋
市场对Zalando的前景存在显著分歧。悲观者认为,公司的核心业务正面临压力,而乐观者则看到了其他业务板块的潜力。
看空理由
 Ad
- B2C利润率受压: 消费者业务的利润率从去年同期的6.7%下降至5.3%,主要受ABOUT YOU较低利润率以及履约成本上升的影响。
- 核心品类疲软: 运动鞋等关键品类表现不佳,而管理层为保利润选择不进行大幅折扣,限制了销量增长。
- 高位回落: 在财报发布前的三个月里,该股已上涨约25%,导致获利盘集中,业绩不及预期时容易引发踩踏式抛售。
看多理由
- B2B业务强劲: B2B部门的调整后息税前利润飙升257.7%至4100万欧元,利润率从4.3%扩大至12.2%,显示出高质量的增长动力。
- 协同效应超预期: 与ABOUT YOU的整合进展顺利,上半年已实现超过2000万欧元的协同效益,全年目标为4000万欧元。
- 新兴技术潜力: 公司的SCAYLE人工智能平台在推出仅2.5个月内就吸引了超过100个品牌入驻,显示出早期商业化的潜力。
投资者展望
此次股价大跌反映出市场对Zalando增长故事的重新评估。投资者面临的核心问题是:这仅仅是一次价值重估,还是公司高增长阶段的终结?
值得注意的是,公司并未下调全年调整后EBIT指引,而是将其范围从6.6-7.4亿欧元收窄至6.8-7.2亿欧元,这在一定程度上被市场的悲观情绪所忽略。未来,Zalando的股价表现将取决于其B2B业务的增长、协同效应的持续释放以及人工智能等新业务能否成功弥补核心B2C业务有机增长放缓带来的冲击。