
Story
잘란도 주가 12% 급락, 외형 성장 속 숨겨진 유기적 성장 둔화 우려
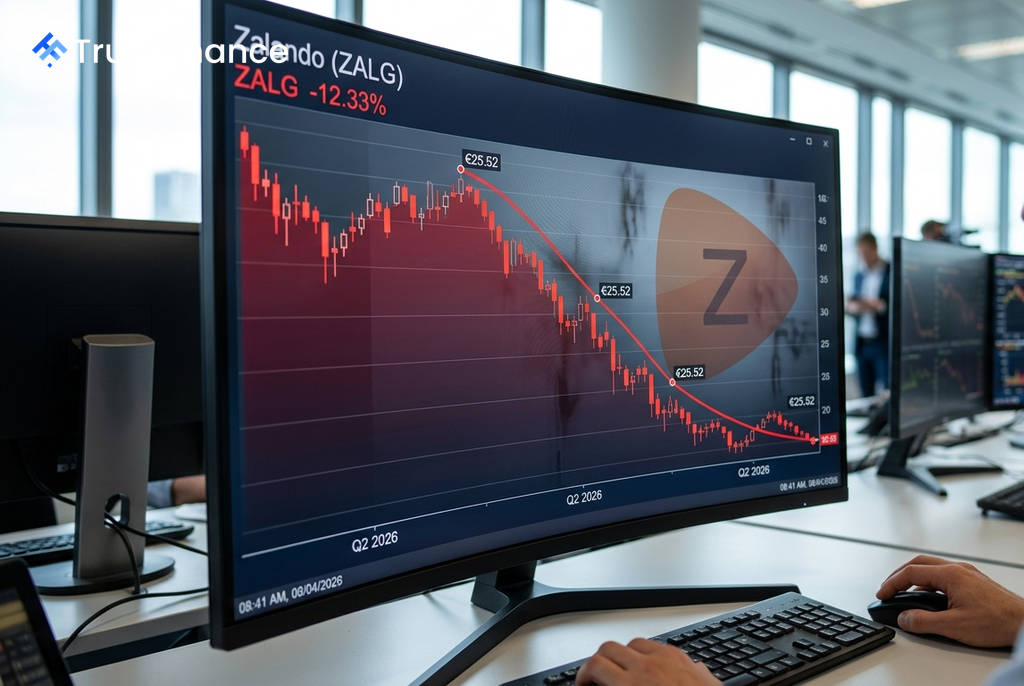
유럽 최대 온라인 패션 플랫폼 잘란도(Zalando SE)의 주가가 2분기 실적 발표 이후 12.33% 급락하며 25.52유로까지 떨어졌습니다. 이는 최근 몇 달간 가장 큰 일일 하락폭으로, 외형적인 성장 지표 이면에 숨겨진 유기적 성장 둔화에 대한 시장의 우려가 반영된 결과입니다.
기대에 못 미친 2분기 실적
잘란도가 발표한 2026년 2분기 실적은 여러 핵심 지표에서 시장 예상치(컨센서스)를 하회했습니다. 특히 투자자들은 인수 효과를 제외했을 때의 실질적인 성장세에 주목했습니다.
- 매출: 34억 2천만 유로 (예상치 35억 1천만 유로 하회)
- 조정 EBIT: 2억 5백만 유로 (예상치 2억 990만 유로 하회)
- 총 상품 거래액(GMV): 보고 기준 20.7% 증가했으나, '어바웃 유(ABOUT YOU)' 인수 효과를 제외한 동일 기준(pro-forma) 성장률은 4.4%에 그쳤습니다.
이러한 부진한 유기적 성장률은 회사가 연간 GMV 및 매출 성장률 가이던스를 기존 12~17% 범위의 하단으로 수정한 배경이 되었으며, 이는 시장의 실망감을 더욱 키웠습니다.
엇갈리는 강세론과 약세론
 Ad
실적 부진에도 불구하고 긍정적인 신호도 존재하지만, 핵심 사업에 대한 우려가 이를 상쇄하고 있습니다.
긍정적 요인
일부 사업 부문에서는 괄목할 만한 성과를 보였습니다. B2B 사업 부문의 조정 EBIT는 4,100만 유로로 전년 동기 대비 257.7% 급증했으며, 이익률은 4.3%에서 12.2%로 크게 개선되었습니다. 또한, 어바웃 유 인수 시너지는 연간 목표치 4,000만 유로 중 상반기에 이미 2,000만 유로 이상을 달성하며 계획을 앞서고 있습니다. 도이체방크는 현 주가 대비 약 37%의 상승 여력이 있다며 목표주가 35유로와 '매수' 의견을 유지했습니다.
부정적 요인
반면, 핵심적인 B2C(기업-소비자 간 거래) 사업 부문의 마진은 어바웃 유의 낮은 이익률과 물류 비용 증가로 인해 전년 동기 6.7%에서 5.3%로 압박을 받았습니다. 투자자들은 보고된 20%대의 높은 성장률이 실질적인 유기적 성장 둔화를 가리는 착시 효과일 수 있다고 우려하고 있습니다. 또한, 실적 발표 전 3개월간 주가가 약 25% 상승했던 만큼, 실망스러운 가이던스 발표가 차익 실현 매물 출회를 자극한 것으로 분석됩니다.