
Story
ザランド株が急落、第2四半期決算で実質的成長の鈍化が露呈
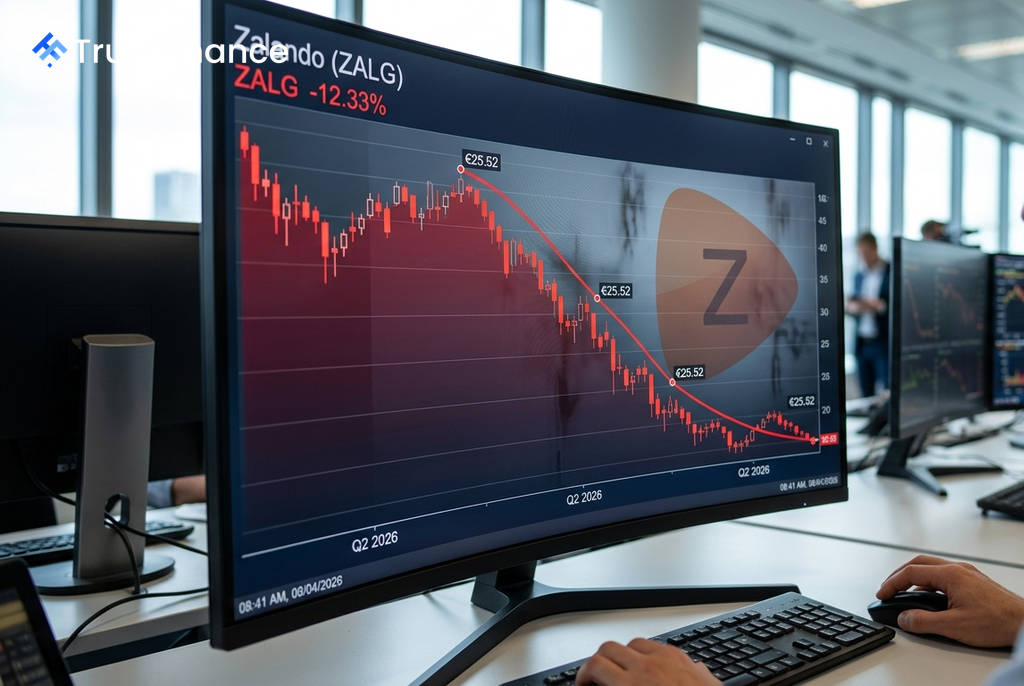
欧州のオンラインファッション大手ザランド(Zalando SE)の株価が、2026年第2四半期決算の発表を受け、数ヶ月で最大となる12%超の急落を記録した。「ABOUT YOU」の買収効果で売上高は大幅に増加したものの、その影響を除いた実質的な成長の著しい鈍化が明らかになり、投資家の失望を誘った。
買収効果に隠れた成長の失速
ザランドが発表した第2四半期決算の主要指標は以下の通りで、市場の期待を下回る結果となった。
- 売上高: 34.2億ユーロ(コンセンサス予想:35.1億ユーロ)
- 調整後EBIT(金利・税引前利益): 2億500万ユーロ(コンセンサス予想:2億990万ユーロ)
市場が特に問題視したのは、成長の内実だ。報告ベースのGMV(流通取引総額)は前年同期比20.7%増の49.2億ユーロと力強い伸びを示したが、これは主に買収効果によるものだ。買収の影響を除いたプロフォーマベースのGMV成長率はわずか4.4%にとどまり、本業の勢いが失われていることを示唆した。この結果を受け、同社は通期のGMVおよび売上高の成長率見通しを、従来予想レンジ(12~17%)の下限寄りに修正した。
B2C事業への懸念とB2B事業の好調
 Ad
投資家の懸念は、中核であるB2C(消費者向け)事業の収益性に集中している。同事業の利益率は、利益率の低いABOUT YOU事業の統合や物流コストの上昇により、前年同期の6.7%から5.3%へと悪化した。また、スニーカー部門の不振も成長の足かせとなっている。
一方で、明るい材料も存在する。B2B(法人向け)事業は好調で、同セグメントの調整後EBITは257.7%増の4,100万ユーロに達し、利益率も4.3%から12.2%へと大幅に改善した。さらに、ABOUT YOUとの統合によるシナジー効果は計画を上回るペースで進んでおり、年間目標4,000万ユーロに対し、上半期ですでに2,000万ユーロ以上を達成している。
今後の見通し
決算発表後、ザランドの株価は25.52ユーロまで下落した。市場は現在、B2C事業の有機的成長の鈍化という大きな懸念材料と、B2B事業の力強い成長やシナジー創出といった好材料を天秤にかけている状況だ。同社は通期の調整後EBIT見通しを従来の6億6,000万~7億4,000万ユーロから6億8,000万~7億2,000万ユーロへとレンジを狭めており、成長への懸念が広がる中でも利益確保への一定の自信を示している。今後の株価の動向は、本業であるB2C事業が再び成長軌道に乗れるかどうかにかかっている。