
Story
Saham Zalando Anjlok 12% Setelah Pertumbuhan Organik Kuartal II Melambat
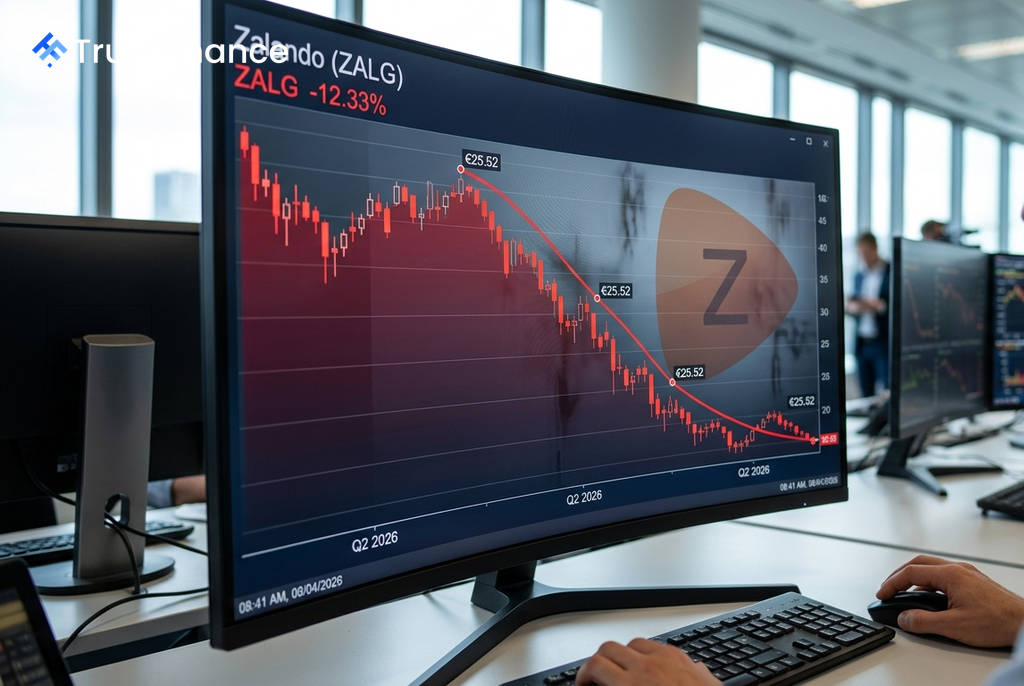
Saham Zalando SE (ZALG) anjlok -12,33% ke level €25,52 dalam satu hari perdagangan, setelah rilis laporan keuangan kuartal kedua 2026 yang menunjukkan perlambatan signifikan pada pertumbuhan inti bisnisnya. Meskipun angka pendapatan utama terlihat kuat, investor bereaksi negatif terhadap data pertumbuhan organik yang lemah di balik akuisisi.
Kinerja di Balik Angka Utama
Laporan keuangan Zalando menunjukkan beberapa angka yang tidak memenuhi ekspektasi pasar. Pendapatan tercatat sebesar €3,42 miliar, di bawah konsensus analis sebesar €3,51 miliar, sementara EBIT yang disesuaikan (Adj. EBIT) mencapai €205 juta, sedikit meleset dari perkiraan €209,9 juta.
Kekhawatiran utama pasar berpusat pada metrik pertumbuhan. Meskipun Nilai Transaksi Bruto (GMV) yang dilaporkan tumbuh 20,7%, angka ini sebagian besar didorong oleh akuisisi ABOUT YOU. Jika akuisisi tersebut tidak dihitung, pertumbuhan GMV pro-forma hanya mencapai 4,4%, sementara pertumbuhan pendapatan pro-forma hanya 1,1%. Angka-angka ini menunjukkan gambaran yang sangat berbeda dari pertumbuhan bisnis inti perusahaan.
Proyeksi Direvisi dan Kekhawatiran Investor
Menyusul kinerja tersebut, Zalando merevisi proyeksi setahun penuhnya, mengarahkan target pertumbuhan GMV dan pendapatan ke paruh bawah dari rentang yang sebelumnya ditetapkan sebesar 12-17%. Langkah ini mengonfirmasi kekhawatiran investor mengenai perlambatan fundamental.
 Ad
Beberapa faktor utama yang menjadi sorotan negatif antara lain:
- Perlambatan kategori utama: Terdapat pelemahan pada kategori *sneaker*, yang merupakan segmen penting bagi GMV perusahaan.
- Penurunan margin B2C: Margin pada segmen bisnis ke konsumen (B2C) tertekan, turun menjadi 5,3% dari 6,7% pada tahun sebelumnya. Hal ini disebabkan oleh profil margin ABOUT YOU yang lebih rendah dan biaya pemenuhan pesanan yang lebih tinggi.
- Sentimen pasar: Saham Zalando telah naik sekitar 25% dalam tiga bulan sebelum rilis laporan ini, yang mengindikasikan posisi beli yang tinggi di kalangan investor. Proyeksi yang mengecewakan memicu aksi jual yang tajam.
Sisi Positif di Tengah Penurunan
Di sisi lain, tidak semua metrik dalam laporan Zalando menunjukkan hasil yang buruk. Segmen bisnis-ke-bisnis (B2B) menunjukkan kinerja yang sangat kuat, dengan Adj. EBIT melonjak +257,7% menjadi €41 juta dan ekspansi margin dari 4,3% menjadi 12,2%.
Selain itu, proses integrasi dan sinergi dari akuisisi ABOUT YOU dilaporkan berjalan lebih cepat dari rencana, telah menghasilkan lebih dari €20 juta pada semester pertama. Sebagai catatan, beberapa analis, seperti Deutsche Bank, mempertahankan peringkat Beli (Buy) untuk saham Zalando dengan target harga €35, mengindikasikan potensi kenaikan dari level saat ini. Pasar kini menimbang antara perlambatan pertumbuhan organik di segmen konsumen dengan momentum kuat di segmen B2B dan efisiensi sinergi.