
Story
ज़ालैंडो के शेयरों में 12% की भारी गिरावट, Q2 नतीजों ने निवेशकों को किया निराश
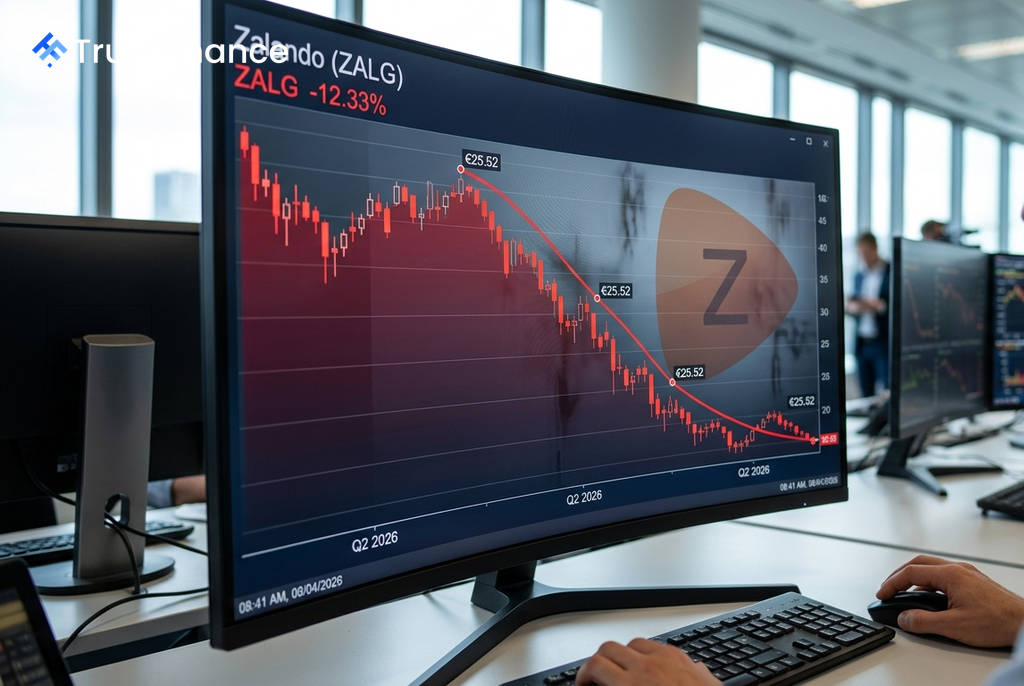
यूरोपीय ऑनलाइन फैशन रिटेलर ज़ालैंडो (Zalando SE) के शेयरों में दूसरी तिमाही (Q2) के नतीजों की घोषणा के बाद 12% से अधिक की भारी गिरावट दर्ज की गई, जिससे शेयर की कीमत €25.52 पर आ गई। यह गिरावट निवेशकों की उन चिंताओं को दर्शाती है कि कंपनी की हेडलाइन ग्रोथ उसके अधिग्रहण से प्रेरित है, जबकि उसकी मुख्य ऑर्गेनिक ग्रोथ कमजोर पड़ रही है।
तिमाही के निराशाजनक आंकड़े
ज़ालैंडो ने Q2 2026 के लिए €3.42 बिलियन का राजस्व दर्ज किया, जो €3.51 बिलियन के विश्लेषकों के अनुमान से कम रहा। इसी तरह, कंपनी का समायोजित EBIT (ब्याज और टैक्स से पहले की कमाई) €205 मिलियन रहा, जो €209.9 मिलियन के अनुमान से थोड़ा कम है।
सबसे बड़ी चिंता का विषय ग्रॉस मर्चेंडाइज वैल्यू (GMV) के आंकड़े रहे। रिपोर्टेड GMV में 20.7% की मजबूत वृद्धि दिखी, लेकिन यह मुख्य रूप से ABOUT YOU के अधिग्रहण के कारण थी। जब इस अधिग्रहण के प्रभाव को हटाकर प्रो-फॉर्मा आधार पर देखा गया, तो GMV ग्रोथ मात्र 4.4% रही। इस धीमी ऑर्गेनिक ग्रोथ ने बाजार को निराश किया है। नतीजतन, कंपनी ने अपने पूरे साल के GMV और राजस्व ग्रोथ के अनुमान को 12-17% की रेंज के निचले हिस्से में सीमित कर दिया है।
निवेशकों की मुख्य चिंताएं
निवेशक ज़ालैंडो की ऑर्गेनिक ग्रोथ की धीमी रफ्तार को लेकर चिंतित हैं। रिपोर्ट की गई 20.8% की राजस्व वृद्धि आकर्षक लगती है, लेकिन प्रो-फॉर्मा आधार पर यह केवल 1.1% है, जो एक पूरी तरह से अलग तस्वीर पेश करती है। इसके अलावा, कई अन्य कारक भी चिंता का विषय हैं:
 Ad
- B2C मार्जिन पर दबाव: कंपनी के कंज्यूमर-फेसिंग बिजनेस का मार्जिन पिछले साल के 6.7% से घटकर 5.3% रह गया। इसका कारण ABOUT YOU का कम-मार्जिन वाला प्रोफाइल और बढ़ी हुई फुलफिलमेंट लागत है।
- स्नीकर श्रेणी में कमजोरी: स्नीकर सेगमेंट में कमजोरी देखी गई, और प्रबंधन ने डिस्काउंट देकर वॉल्यूम बढ़ाने से परहेज किया, जिससे ग्रोथ सीमित रही।
- मुनाफावसूली का दबाव: नतीजों से पहले पिछले तीन महीनों में शेयर में लगभग 25% की तेजी आई थी, जिसके कारण निराशाजनक गाइडेंस आने पर बिकवाली का दबाव बढ़ गया।
कुछ सकारात्मक संकेत भी
हालांकि, रिपोर्ट में कुछ सकारात्मक पहलू भी मौजूद हैं। कंपनी का B2B सेगमेंट शानदार प्रदर्शन कर रहा है, जहां समायोजित EBIT 257.7% बढ़कर €41 मिलियन हो गया और मार्जिन 4.3% से बढ़कर 12.2% हो गया।
इसके अतिरिक्त, ABOUT YOU के अधिग्रहण से सिनर्जी (synergies) उम्मीद से बेहतर काम कर रही है और कंपनी ने साल की पहली छमाही में ही €20 मिलियन से अधिक की बचत कर ली है, जबकि पूरे साल का लक्ष्य €40 मिलियन है। इन सकारात्मक संकेतों के बावजूद, बाजार फिलहाल कंपनी के मुख्य B2C कारोबार की धीमी वृद्धि पर ध्यान केंद्रित कर रहा है।