
Story
伊利股份增長停滯,併購減值與高層賣股引發市場疑慮
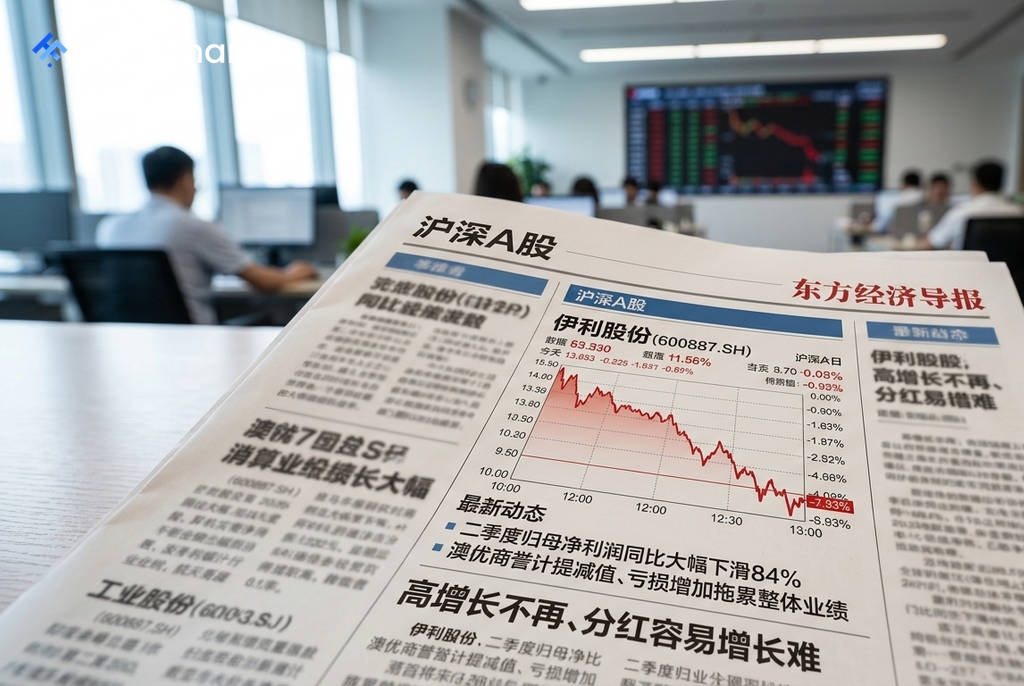
中國乳業龍頭伊利股份 (600887.SH) 近期公布的財報顯示,公司正陷入增長困境。今年上半年,伊利歸母淨利潤同比下降 20%,其中第二季利潤更是暴跌 84%,主因是對旗下奶粉品牌澳優進行大規模資產減值,此舉凸顯了公司在核心業務放緩及重大併購案後續處理上所面臨的嚴峻挑戰。
核心業務困境與獲利暴跌
根據財報,伊利今年第二季的利潤大幅下滑,源於對子公司澳優乳業進行了合計 24.6億元人民幣 的資產減值,其中包括 15.5億元 的商譽減值及 9.1億元 的存貨跌價準備。此會計處理直接衝擊了公司的獲利表現,也反映出先前對澳優的收購案並未帶來預期效益。
與此同時,佔伊利營收近七成的液態奶業務也面臨瓶頸。該業務營收在過去兩年連續下滑,雖然今年上半年微幅增長1.3%,但主要來自第一季的貢獻,第二季增速僅 0.05%,顯示其增長動能尚未穩定。奶粉業務則因澳優業績惡化,從過去的高速增長轉為幾近停滯。
董事長大舉減持,動搖投資人信心
在公司基本面面臨挑戰之際,高層的舉動更引發市場關注。今年3月,伊利董事長潘剛大舉減持 6,199萬股 公司股票,套現約 16.4億元人民幣。儘管公司聲明減持是用於償還股票質押借款,但在公司增長停滯、股價處於低檔的敏感時期,此舉仍被市場解讀為對公司前景缺乏信心的信號,導致伊利市值在短期內大幅蒸發。
潘剛主導伊利近二十年,透過股權激勵與高分紅政策,創造了管理層與公司的財富增長。然而,在公司增長動能減弱的背景下,董事長的大額套現行為與公司營運的現實壓力形成鮮明對比,無疑動搖了投資人的信心。
 Ad
策略轉向:從追求增長到聚焦利潤
面對營收規模擴張的壓力,伊利近年來已將經營重心從「重規模增長」轉向「重利潤率目標」。公司管理層多次強調,在「十四五」戰略週期中設定了淨利潤率達到 9%-10% 的目標,意圖透過優化產品結構,提升高毛利奶粉與冷飲業務的比重,來彌補液態奶業務的增長乏力。
為維持股東回報,伊利也制定了高額的現金分紅計畫。根據其股東回報規劃,公司承諾未來年度現金分紅總額佔淨利潤的比例不低於 75%。此策略確保了以潘剛為首的管理層股東能持續獲得豐厚的現金回報,但也讓外界質疑,在增長引擎熄火後,單靠提升利潤率與高分紅的模式能否持續。
未來展望:增長難題待解
總體來看,伊利正處於轉型的十字路口。液態奶業務止跌但未企穩,奶粉業務在巨額減值後雖有望輕裝上陣,但仍需證明其盈利能力。董事長潘剛雖釋出「乳業最艱難階段已過」的信號,但公司仍需應對核心主業增長停滯、歷史併購後遺症,以及重建資本市場信心的多重壓力。如何為這家乳業巨頭找到新的增長曲線,將是管理層亟待解決的核心課題。