
Story
近千億美元干預效果短暫 日圓再度逼近160心理關卡
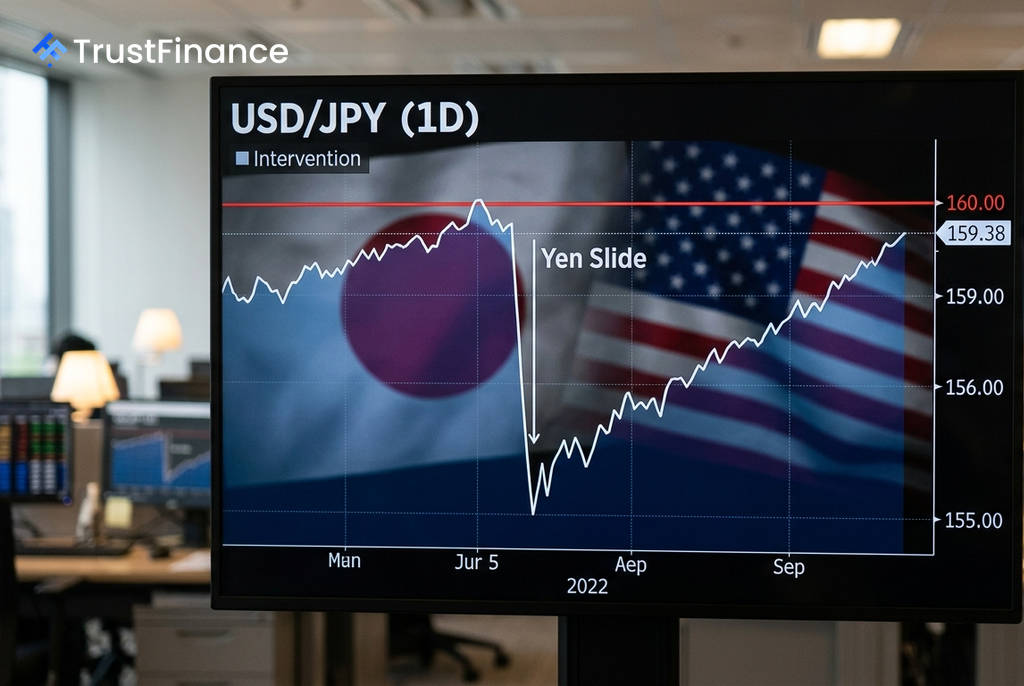
美日兩國在7月底祭出近千億美元的歷史性聯合干預後,日圓匯率僅獲得約兩週的喘息空間。由於美日之間懸殊的利率差距等基本面因素再度主導市場,日圓已回吐約半數漲幅,再度逼近1美元兌160日圓的關鍵心理關卡。
干預效果曇花一現 根本利差問題未解
日本財務省證實,於美東時間7月31日與美國協調進行外匯干預,為1998年亞洲金融危機以來美國首度進場買入日圓。市場機構測算,日本在7月30日與31日兩天共投入約 880億美元,美方則規劃投入約 50億至100億美元。
然而,近千億美元的干預行動效果短暫。日圓兌美元匯率雖一度從163的低點強勢回升至155,但近期已回落至159價位上方,幾乎回吐一半漲幅。
分析師指出,問題核心在於美日之間巨大的殖利率差距,這持續驅動投資者借入低成本的日圓、轉投高收益美元資產的「套利交易」(carry trade)。Monex集團專家總監Jesper Koll表示:「干預行動嚇到了市場,但並未阻止金融法則發揮作用——資金總是流向回報最高的方向。」
市場心理轉變 但非萬靈丹
不過,部分專家認為干預並非全然無效。道富環球投資管理(State Street Global Advisors)高級策略師Masahiko Loo指出,此次干預成功地重塑了市場心理,減少了過度的投機行為,並提高了放空日圓的交易風險。
 Ad
Loo認為,干預確立了 160 價位成為一條「政治紅線」,若匯率再度快速無序地突破此關卡,可能引發當局再次進場。此外,美日雙方也提及可利用聯準會的FIMA回購工具,讓日本在干預時無需大量拋售美債,此舉強化了干預的威懾力。
儘管如此,這些措施並未改變套利交易的根本誘因。分析師普遍認為,在基本面未改變前,干預措施更像是為政策調整爭取時間,而非扭轉趨勢的萬靈丹。
焦點轉向日本央行與經濟結構
市場目光現已轉向日本央行(BOJ)預計於9月舉行的貨幣政策會議。根據市場定價,屆時日本央行升息25個基點的機率約為 50%至60%。Lombard Odier亞洲首席投資官John Wood認為,日本央行可能至少還需要升息兩次,才能有效遏制日圓的疲軟走勢。
除了利差因素,法國農業信貸銀行(Crédit Agricole)點出更深層的結構性問題,即美日之間存在「投資實力不對稱」。美國在人工智慧等領域的巨額投資持續吸引全球資本流入,而日本的投資吸引力相對不足,導致國內資金外流。
從長遠來看,要從根本上扭轉日圓弱勢,關鍵在於日本自身的經濟結構轉型與可信的貨幣政策正常化路徑,以提升日本資產的吸引力。在此之前,任何干預措施都更像是防止匯率失速的護欄,而非趨勢反轉的引擎。