
Story
近千亿美元干预效力减退 日元再度逼近160心理关口
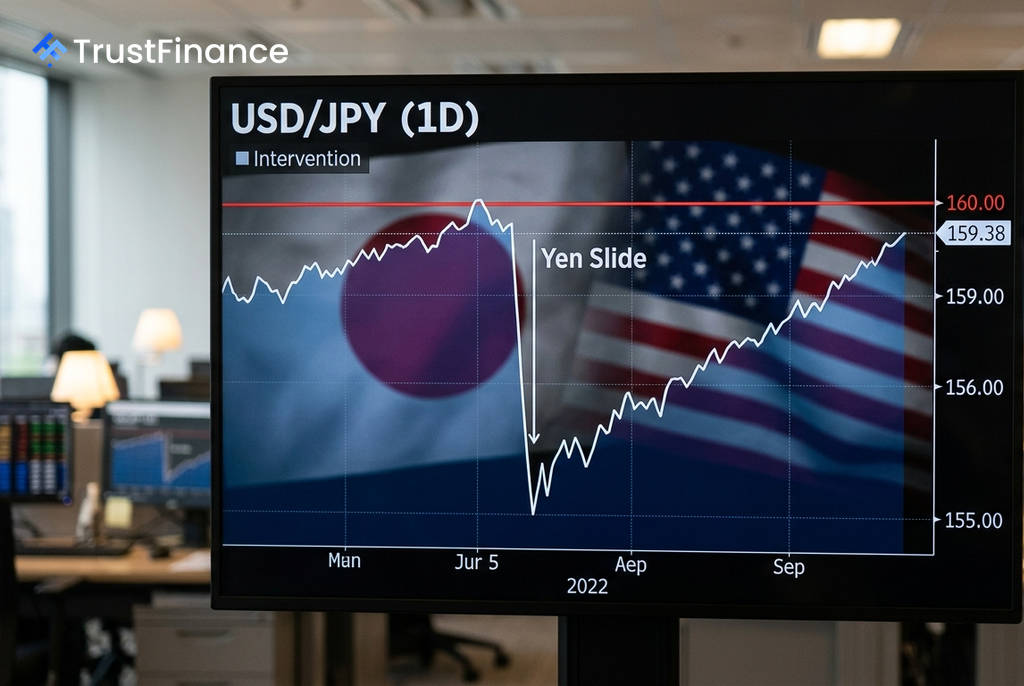
美日两国历史性的联合干预行动所带来的提振效应正在迅速消退。干预后不到两周,日元已回吐约半数涨幅,再度逼近1美元兑160日元的关键心理关口,凸显出宏观经济基本面因素对汇率的决定性影响。
干预效果短暂,日元重回贬值轨道
在7月底的干预行动后,日元兑美元汇率曾从163上方一度被推升至155水平。然而,涨势未能持续,目前汇率已重返159上方,收复了此前干预带来的大部分失地。
根据日本财务省证实的数据及市场测算,日本在7月30日和31日两天内共投入约880亿美元。与此同时,美国财政部通过纽约联储入市买入日元,这是自1998年亚洲金融危机以来美国首次采取此类行动,计划规模为50亿至100亿美元。
利率鸿沟是根本症结
分析人士普遍认为,干预行动难以扭转日元颓势的根本原因在于美日之间悬殊的利率差距。这种利差促使投资者借入低成本的日元,转而投向收益率更高的美元资产,即经典的“套利交易”。
Monex集团专家总监Jesper Koll指出:“干预行动吓到了市场,但并未阻止金融法则发挥作用——资金总是流向回报最高的方向。” 目前,基准10年期美国国债收益率报4.686%,而同期日本国债收益率仅为2.846%,巨大的收益率差为套利交易提供了持续的动力。
市场目光转向日本央行
 Ad
尽管干预未能改变基本面,但部分策略师认为其并非毫无作用。道富环球投资管理高级策略师Masahiko Loo表示,此次干预成功地抑制了过度投机,并提高了做空日元的风险,同时展现了美日间紧密的政策协调。
Loo同时指出,160关口已成为一条“政治红线”,若汇率再次快速无序地突破该水平,可能触发当局新一轮干预。然而,他也强调:“干预只能争取时间,最关键的环节还是日本央行最早于9月启动的政策正常化。”
市场焦点正转向日本央行定于9月17-18日召开的货币政策会议。目前市场定价显示,届时加息25个基点的概率约为50%-60%。Lombard Odier亚洲首席投资官John Wood则认为,日本央行可能至少还需两次加息才能有效遏制日元疲软的势头。
深层结构性挑战
除了利差因素,一些分析也指向了更深层次的经济结构问题。法国农业信贷银行在报告中提出,美日经济体之间存在“投资实力不对称”。美国在人工智能等前沿领域的巨额投资持续吸引全球资本流入,而日本的投资计划尚未完全发挥效力。
该行认为,要从根本上扭转日元弱势,需要通过扩大国内投资来提升日本资产自身的吸引力。在此之前,任何市场干预都更像是防止汇率失控的“护栏”,而非扭转趋势的根本解药。