
Story
日米協調介入の効果は2週間で半減、円は再び160円台視野に
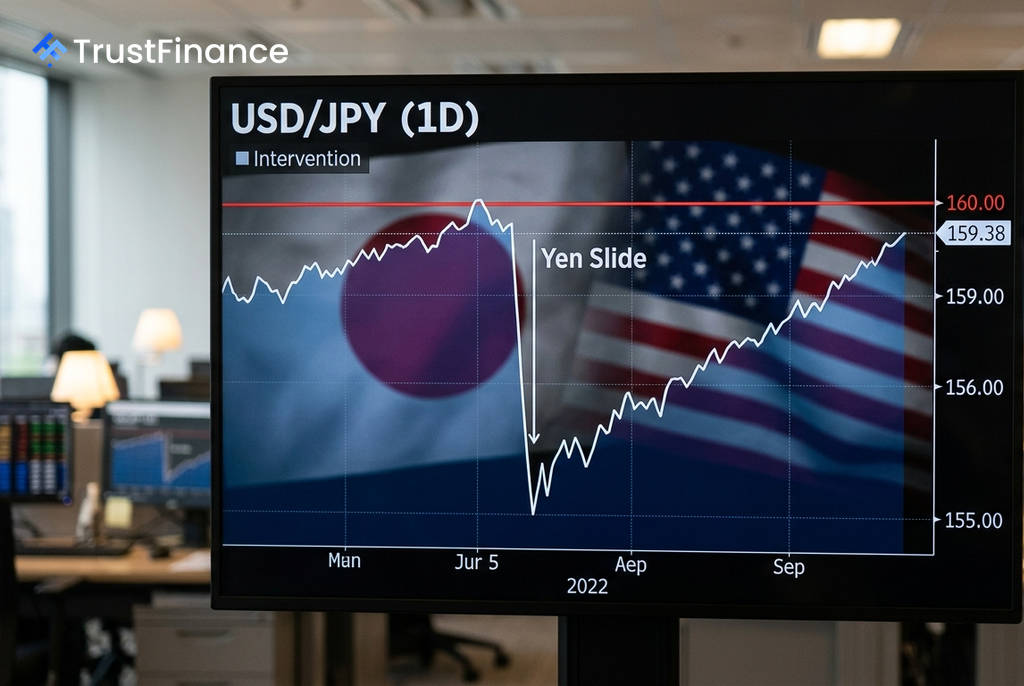
7月末に実施された歴史的な日米協調為替介入から2週間足らずで、円はその後の上昇分のおよそ半分を失い、再び1ドル=160円の節目が視野に入ってきた。介入によって一時的に抑制されたものの、根底にある日米の金利差というマクロ経済のファンダメンタルズが、再び円安圧力を強めている。
10兆円規模の介入も効果は限定的
日本財務省は、米国東部時間7月31日に米国と協調して為替市場介入を実施したことを認めている。市場機関の試算によると、日本は7月30日に約540億ドル、31日に約340億ドル、合計で約880億ドル(約14兆円)を投じたとみられる。米国側も50億〜100億ドル規模の介入を計画し、ニューヨーク連銀が1998年のアジア金融危機以来となる円買い介入を実施した。
この介入により、円相場は一時1ドル=163円台から155円台まで急伸した。しかし、その後は円安基調が再燃し、足元では159円台で推移している。10兆円を超える巨額の資金を投じても、その効果は短期的なものにとどまる可能性が示唆された形だ。
根強い金利差と円キャリートレード
円安が再燃する根本的な原因は、日米間の大きな金利差にある。モネックスグループの専門家であるイェスパー・コール氏は、「介入は市場を驚かせたが、資金が最も高いリターンを求めて流れるという金融の法則を止めることはできなかった」と指摘する。日本の借入コストが米国などに比べて依然として低いため、低金利の円を借りて高金利のドル資産などで運用する「円キャリートレード」が再び活発化している。
 Ad
米国の10年物国債利回りが4.6%台で推移する一方、日本の長期金利は低水準にとどまっており、この利回り格差がドル買い・円売りの強い動機となっている。ステート・ストリート・グローバル・アドバイザーズのシニアストラテジスト、ルー・マサヒコ氏は、「介入は投機的な動きを抑制することには成功したが、ファンダメンタルズを変えるまでには至っていない」との見方を示した。
市場の焦点は日銀の金融政策へ
市場関係者の間では、為替介入は時間稼ぎの手段であり、円安の流れを本格的に転換させるには日本銀行の金融政策の正常化が不可欠との見方が支配的だ。市場の注目は9月17日〜18日に開催される日銀の金融政策決定会合に集まっており、市場では25ベーシスポイントの利上げが実施される確率が50%〜60%程度織り込まれている。
ルー氏は、1ドル=160円が「政治的なレッドライン」になっており、この水準を再び急速に突破するような事態になれば、当局が再介入に踏み切る可能性があると分析する。ただし、介入で稼いだ時間の中で、日銀が9月にも政策正常化に踏み切れるかが最も重要な鍵となると強調した。
また、クレディ・アグリコル銀行は、AI分野などへの巨額投資で資本が流入する米国と日本の「投資力の非対称性」も円安の構造的な一因だと指摘。円安是正には、利上げだけでなく、日本国内の資産の魅力を高め、国内の貯蓄が海外に流出しないようにする投資拡大策が必要との見解を示している。