
Story
미일, 1000억 달러 투입에도 엔화 약세 못 막아…160엔 선 재위협
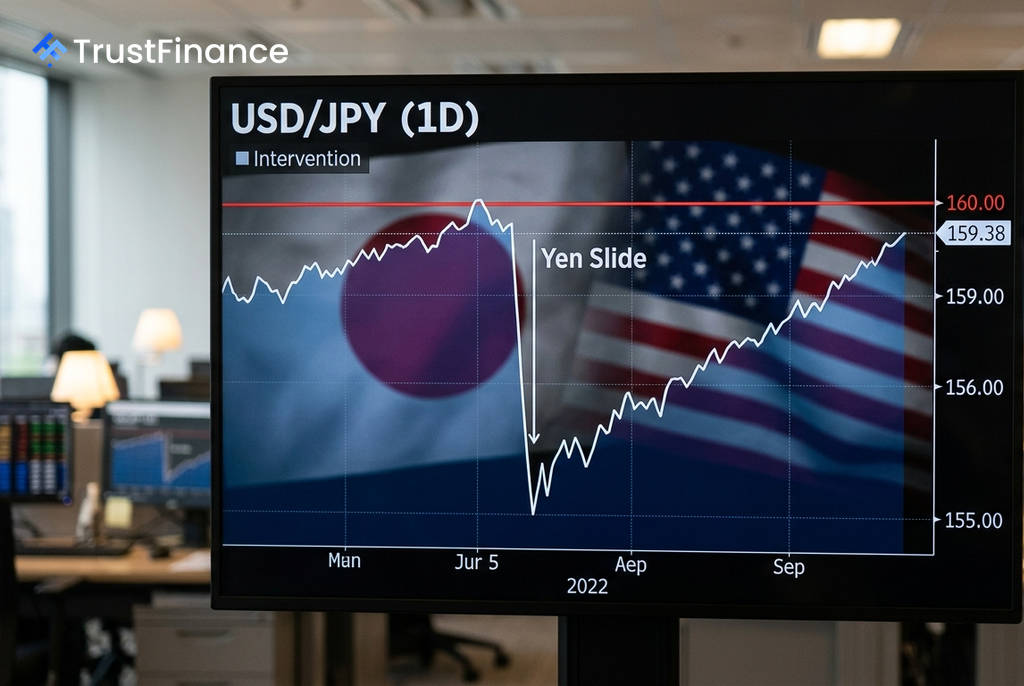
미국과 일본의 역사적인 공동 외환시장 개입 이후 약 2주 만에 엔화 가치가 상승분의 절반가량을 반납하며 달러당 160엔 선에 다시 근접했다. 이는 엔화를 수십 년 만의 최저 수준으로 밀어냈던 거시 경제의 근본적인 힘이 단기적인 충격 이후 다시 환율을 지배하기 시작했음을 시사한다.
현재 엔/달러 환율은 159엔대에서 거래되고 있다. 앞서 당국의 개입 직전 환율은 163엔을 돌파했으나, 개입 후 한때 155엔까지 급등한 바 있다.
1000억 달러 투입에도 '단기 효과' 그쳐
일본 재무성은 지난 7월 31일(미 동부시간) 미국과 공조해 외환시장에 개입했다고 공식 확인했다. 시장 기관들은 일본이 7월 30일과 31일 이틀간 각각 약 540억 달러와 340억 달러, 총 880억 달러를 투입했으며, 미국 측은 50억~100억 달러 규모로 개입한 것으로 추산했다. 뉴욕 연방준비은행이 미 재무부를 대신해 엔화를 매입한 것은 아시아 금융위기 당시인 1998년 이후 처음이다.
그러나 1000억 달러에 육박하는 막대한 자금 투입에도 불구하고 그 효과는 단기적인 반등에 그친 것으로 보인다. 모넥스 그룹의 제스퍼 콜 전문가는 "개입 조치가 시장에 충격을 주었지만, 자금은 항상 수익률이 가장 높은 곳으로 흐른다는 금융의 법칙을 막지는 못했다"며 "일본의 자금 조달 비용이 해외 수익률보다 낮은 한 캐리 트레이드는 다시 돌아올 것"이라고 분석했다.
근본 원인은 '미일 금리 격차'
문제의 핵심은 미국과 일본 간의 현저한 수익률 격차다. 일본의 차입 비용이 미국 등 다른 시장보다 훨씬 낮기 때문에 투자자들은 저비용의 엔화를 빌려 수익률이 더 높은 자산에 투자하는 전형적인 '캐리 트레이드'에 나서고 있다.
 Ad
이러한 금리 격차는 여전히 뚜렷하다. 미국 10년물 국채 금리는 4.686%에 달하는 반면, 일본 10년물 국채 금리는 2.846%에 불과해 투자자들이 미 국채를 보유할 유인이 크다. 스테이트 스트리트 글로벌 어드바이저의 마사히코 루 전략가는 "이번 개입이 투기적 과열을 줄이는 데는 성공했지만, 달러 강세를 뒷받침하는 근본적인 수익률 우위를 바꾸지는 못했다"고 평가했다.
시장의 시선, 9월 BOJ로
이제 시장의 관심은 오는 9월 17~18일로 예정된 일본은행(BOJ)의 차기 통화정책회의에 쏠리고 있다. 시장은 해당 회의에서 BOJ가 25bp 금리를 인상할 확률을 약 50~60%로 보고 있다.
전문가들은 개입만으로는 한계가 있다고 지적한다. 롬바드 오디에의 존 우드 아시아 최고투자책임자(CIO)는 최근의 개입 조치가 "제한적인 시간 벌기 효과"만 낼 것이라며, 엔화 약세를 막기 위해서는 BOJ가 최소 두 차례 이상 추가 금리 인상에 나서야 할 수도 있다고 전망했다. 일각에서는 단순한 금리 격차를 넘어 AI 분야 등에서 미국의 막대한 투자가 자본을 끌어들이는 반면, 일본은 상대적으로 투자 매력이 떨어진다는 '투자 불균형'이 더 근본적인 문제라는 분석도 나온다.
결론적으로, 외환시장 개입은 엔화 가치의 추세를 바꾸기보다는 급격한 하락을 막는 방어선 역할을 하고 있다. 시장에서는 160엔 선이 '정치적 레드라인'으로 인식되며, 이 수준을 다시 빠르게 돌파할 경우 당국이 재차 개입에 나설 가능성이 제기된다. 그러나 근본적인 해결책은 결국 BOJ의 통화정책 정상화와 일본 경제의 구조적 변화에 달려 있다는 것이 중론이다.