
Story
Yen Kembali Melemah Hampiri Paras 160, Intervensi Hampir AS$100 Bilion Gagal Beri Kesan Jangka Panjang
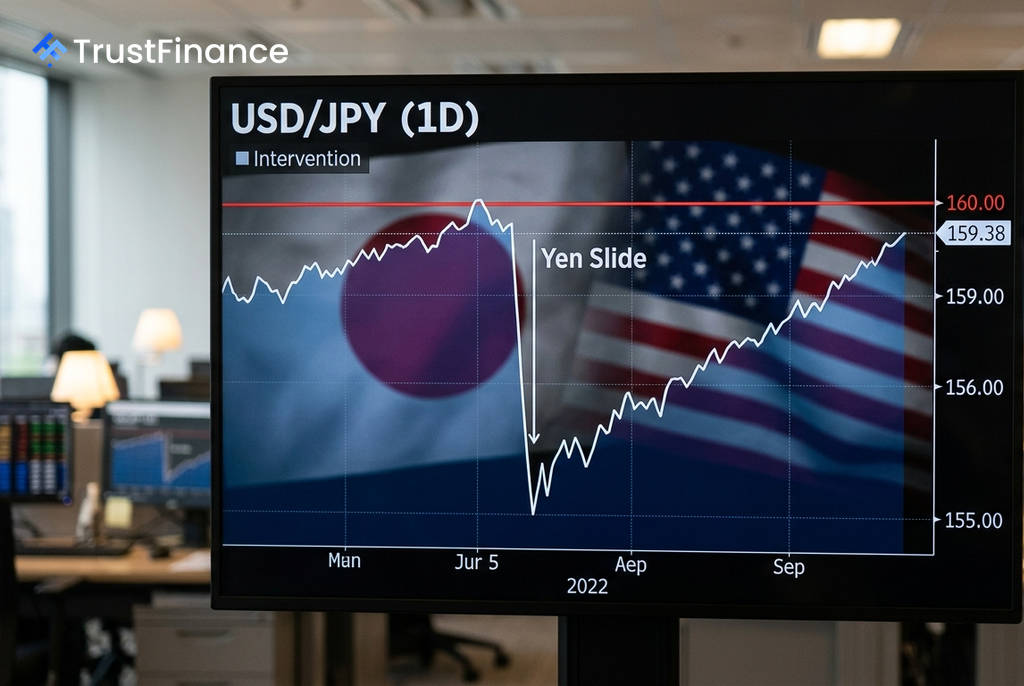
Yen Jepun kembali didagangkan menghampiri paras kritikal 160 berbanding dolar A.S., kurang dua minggu selepas Amerika Syarikat dan Jepun melancarkan campur tangan bersama yang bersejarah di pasaran mata wang. Perkembangan ini menandakan bahawa daya asas makroekonomi yang menekan yen ke paras terendah berdekad-dekad sebelum ini kembali menguasai sentimen pasaran.
Intervensi Bersejarah Hanya Memberi Kelegaan Sementara
Kementerian Kewangan Jepun mengesahkan bahawa ia telah campur tangan dalam pasaran pertukaran asing pada 31 Julai dengan penyelarasan bersama Amerika Syarikat. Ini merupakan kali pertama A.S. membeli yen sejak Krisis Kewangan Asia 1998.
Menurut anggaran institusi pasaran:
- Jepun membelanjakan kira-kira AS$54 bilion pada 30 Julai dan AS$34 bilion lagi pada 31 Julai.
- Amerika Syarikat merancang untuk menyumbang antara AS$5 bilion hingga AS$10 bilion.
Langkah bernilai hampir AS$100 bilion itu pada mulanya berjaya mengukuhkan yen dari paras melebihi 163 kepada sekitar 155 sedolar. Namun, kesan tersebut terbukti tidak bertahan lama, dengan yen kini telah menyerahkan kembali kira-kira separuh daripada keuntungan tersebut.
Jurang Kadar Faedah Kekal Menjadi Punca Utama
 Ad
Punca utama kelemahan yen yang berterusan ialah perbezaan pulangan yang ketara antara Jepun dan A.S. Kos pinjaman di Jepun kekal jauh lebih rendah, menggalakkan pelabur untuk meminjam dalam yen dan melabur dalam aset berpulangan lebih tinggi seperti bon A.S.—satu strategi yang dikenali sebagai dagangan bawaan (carry trade).
Jurang ini kekal signifikan, dengan hasil bon Perbendaharaan A.S. 10 tahun berada pada 4.686%, jauh lebih tinggi berbanding hasil bon kerajaan Jepun 10 tahun pada 2.846%. Menurut Jesper Koll, pakar di Monex Group, "Campur tangan itu menakutkan pasaran, tetapi ia tidak menghentikan undang-undang kewangan daripada berfungsi—wang sentiasa mengalir ke arah pulangan tertinggi."
Tumpuan Kini Beralih kepada Bank of Japan
Walaupun intervensi itu gagal mengubah fundamental pasaran, penganalisis berpendapat ia berjaya membendung spekulasi berlebihan dan meningkatkan risiko bagi mereka yang bertaruh terhadap yen. Masahiko Loo dari State Street Global Advisors menyatakan paras 160 kini telah menjadi "garis merah politik", dan sebarang pergerakan pantas melepasi paras ini boleh mencetuskan campur tangan sekali lagi.
Namun, penyelesaian jangka panjang dijangka datang daripada Bank of Japan (BOJ). Pasaran kini memberi tumpuan kepada mesyuarat dasar monetari bank pusat itu pada bulan September, dengan jangkaan sekitar 50%-60% untuk kenaikan kadar faedah sebanyak 25 mata asas. Penganalisis seperti John Wood dari Lombard Odier percaya BOJ mungkin memerlukan sekurang-kurangnya dua lagi kenaikan kadar untuk membendung kelemahan yen secara mampan.
Pada dasarnya, intervensi pasaran dilihat sebagai langkah untuk membeli masa. Kestabilan yen yang berkekalan akhirnya bergantung pada keupayaan BOJ untuk menormalkan dasar monetarinya dan daya tarikan aset Jepun itu sendiri untuk mengekalkan modal di dalam negara.