
Story
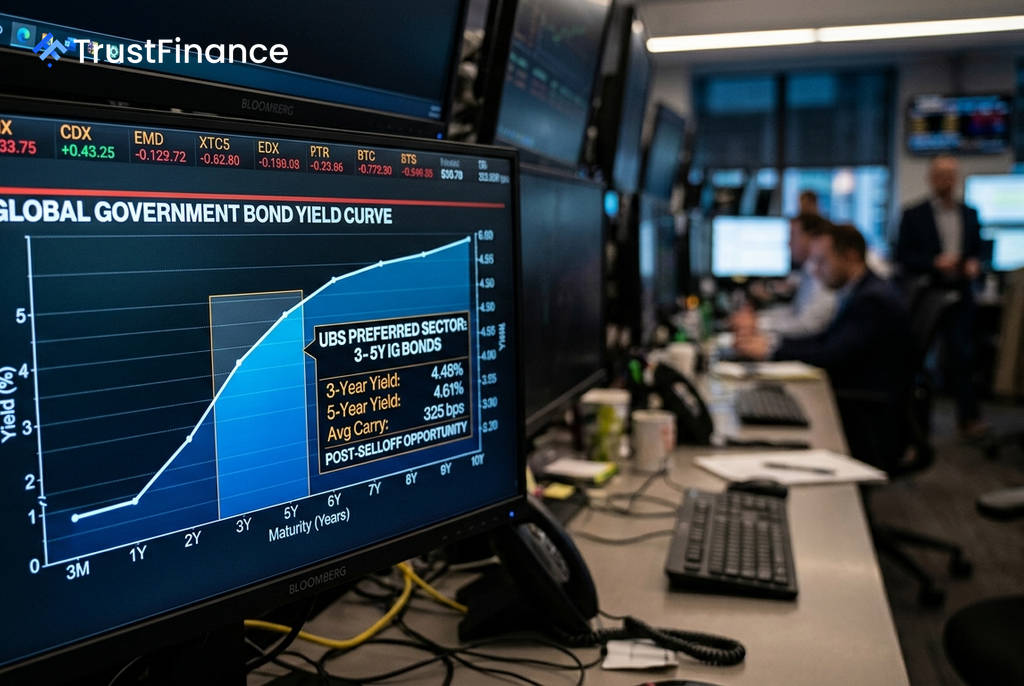
瑞銀:全球債市拋售後 3至5年期債券息差收益更具吸引力
Text size
Background
根據瑞銀集團(UBS)的最新分析,近期全球債券市場的拋售潮,已為信用債市場創造了更具吸引力的收益機會。然而,該行建議投資人應避免追逐長天期債券的最高殖利率,因其面臨利率波動加劇與大量債務發行的擔憂,使風險回報變得較不吸引人。
瑞銀表示,在八月下半月利率波動急劇上升及全球殖利率曲線出現「熊市趨平」後,該行在戰術上對債券的存續期間(duration)抱持更為謹慎的態度。不過,由於信用利差維持相對穩定,瑞銀並未完全看空信用債市場,認為仍有選擇性地獲取息差收益(carry)的空間。息差收益是指投資人持有債券所賺取的收入,包含票息以及殖利率曲線變動帶來的損益。
為何應避開長天期債券?
瑞銀提出警告,儘管本輪債券拋售尚未引發信用利差的全面擴大,但在長天期投資級債券及部分高收益債中,利差的波動性已明顯上升。這顯示在利率波動居高不下的環境中,投資人對於持有長天期債券的態度日益緊張。
瑞銀認為市場面臨一個重要關卡:美國10年期公債殖利率逼近 5%。若殖利率進一步突破此水平,特別是當市場開始預期聯準會將進入真正的升息循環,而非短暫的「預防性」升息時,信用市場將越來越難以自外於利率拋售的衝擊。此外,與人工智慧(AI)相關的大規模科技和基礎設施支出,也增加了長天期債券的供給壓力。
瑞銀建議的防禦性佈局
 Ad
基於上述分析,瑞銀建議採取顯著的防禦性佈局。該行偏好的策略包括:
- 了結美國高收益債的獲利,並轉向更高品質的債券。
- 在全球範圍內,偏好 3至5年期 的投資級債券。
- 相較於美國信貸,更看好歐洲信貸市場。
- 偏好持有現金,而非綜合信用曝險(synthetic credit exposure)。
瑞銀的模型顯示,歐洲債市的前端(front end)在貨幣政策重新定價後尤其具有吸引力。而美國3至5年期的投資級債券也表現良好,因其利差波動較低,且與股市的相關性有所下降。
潛在的市場風險
瑞銀也點出市場「部位」是另一項潛在風險。報告指出,商品交易顧問(CTA)等系統性投資者在信用市場的曝險已相當高。一旦負面消息引發市場波動加劇,這些投資者可能被迫削減多頭部位,甚至轉為放空,進而加劇市場賣壓。