
Story
UBS、債券売りで3~5年債のキャリーに妙味と分析
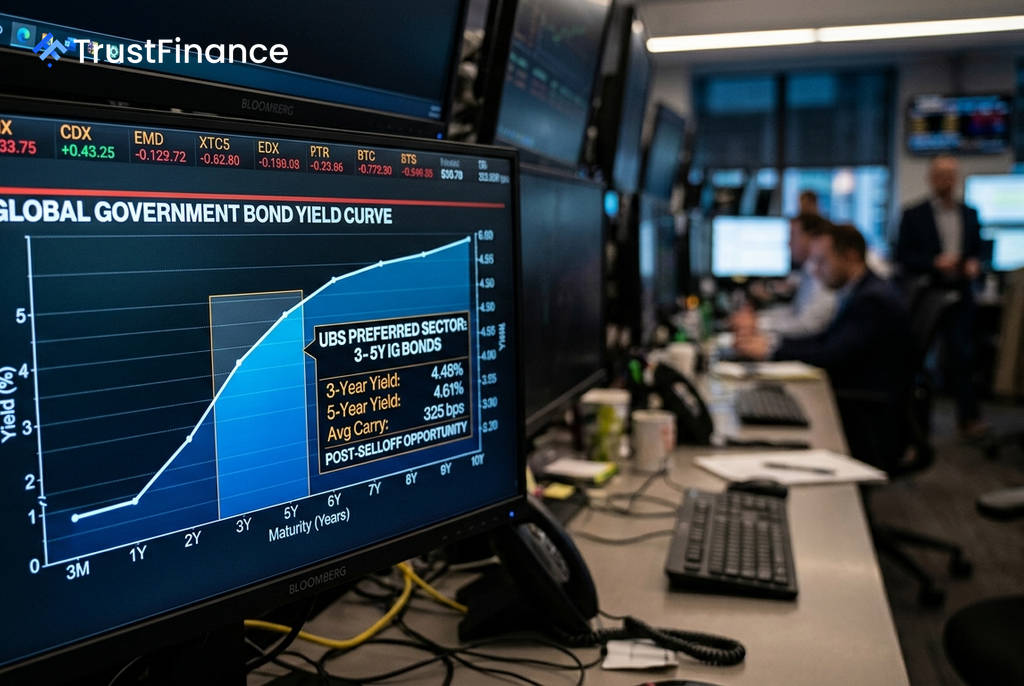
スイスの金融大手UBSは最新の分析で、世界的な債券のセルオフ(売り浴びせ)により、クレジット市場でより魅力的なインカム収益(キャリー)を得る機会が生まれているとの見方を示した。しかし同行は、金利変動リスクや大量発行への懸念から、長期債で高い利回りを追うことには警鐘を鳴らしている。
長期債を避けるべき理由
UBSによると、8月後半の世界的なイールドカーブのベア・フラット化と金利ボラティリティの急上昇を受け、デュレーション(金利変動に対する債券価格の感応度)に対しては戦術的により慎重な姿勢をとっている。現在の債券売りはまだクレジット・スプレッドの全般的な急拡大には至っていないものの、長期の投資適格債や一部のハイイールド債ではスプレッドのボラティリティが著しく上昇しているという。
これは、金利の先行き不透明感が続く中、投資家が長期債の保有に神経質になっていることを示唆している。UBSは、米国10年債利回りが5%に近づく水準を重要な節目と見ており、これを超えるとクレジット市場が金利上昇の影響から免れるのは難しくなると分析している。
さらに、AI関連の巨額な設備投資計画などに伴う大型起債の増加も、長期債の需給を悪化させる要因として挙げられている。投資家は長期のデュレーションリスクに対し、より高いリターンを要求する傾向が強まっている。
推奨される投資戦略
 Ad
UBSは、ボラティリティに対して得られるキャリーが相対的に高い、市場の特定セグメントに好機があると指摘。よりディフェンシブなポジショニングを推奨している。
具体的な戦略として、以下の点を挙げている。
- 米国のハイイールド債では利益を確定し、より質の高い資産へ移行する。
- 世界の3~5年物の投資適格債を選好する。
- 米国クレジットよりも欧州クレジットを優先する。
- シンセティック・クレジットエクスポージャー(デリバティブを用いた信用リスク投資)よりも現金を優先する。
特に、金融政策の価格再設定が進んだ欧州の短期債や、スプレッドのボラティリティが低く株式との相関も低下している米国の3~5年物投資適格債が魅力的だと評価している。また、CTA(商品投資顧問業者)などのシステマティック投資家によるクレジットへのロングポジションが既に積み上がっているため、市場のボラティリティが急上昇した場合、ポジション解消売りが加速するリスクも指摘されている。