
Story
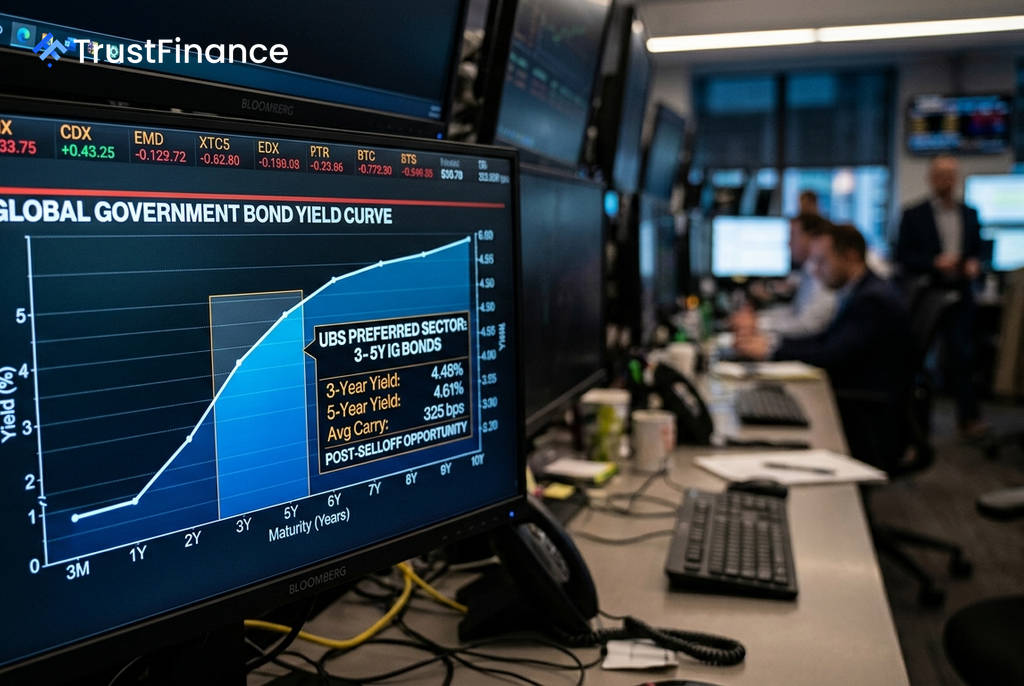
瑞银:全球债市抛售后,3-5年期债券利差收益更具吸引力
Text size
Background
瑞银集团(UBS)表示,在全球债券市场经历抛售后,信贷领域的收益机会变得更具吸引力。该行建议投资者应更加审慎,避免在收益率曲线长端追逐高收益,因为利率波动加剧和债务发行量大的担忧正使长端债券的风险回报失衡。
规避长端风险,聚焦中期债券
瑞银指出,尽管8月下半月全球收益率曲线出现激进的“熊市趋平”且利率波动性急剧上升,但该行并未完全看空信贷市场。原因是信用利差(credit spreads)保持了相对韧性,这为选择性地获取“利差收益”(carry)留下了空间。
利差收益是指投资者因持有债券而获得的收入,包括票息以及收益率曲线变动带来的损益。瑞银认为,当前最佳机会在于那些相对于投资者所承担的波动性而言,能够提供较高稳定收入的券种。
然而,一个重要的警示信号是,长久期投资级债券和部分高收益债券的利差波动性正在显著上升。瑞银认为,这表明在利率波动居高不下的背景下,投资者对持有长久期资产的紧张情绪正在加剧。
关键风险点与市场动态
 Ad
瑞银强调了市场面临的一个重要门槛:美国10年期国债收益率逼近 5%。如果收益率进一步突破该水平,特别是当市场开始消化美联储可能启动新一轮加息周期(而非短暂的“预防式”加息)时,信贷市场将越来越难以独立于利率抛售之外。
此外,人工智能(AI)相关的大规模科技和基础设施支出计划,正在增加长期债券的供应量,而投资者则要求更高的久期风险补偿,这也对长端债券构成压力。另一个风险来自市场仓位,商品交易顾问基金(CTA)等系统性投资者的信贷多头仓位已经过高,若负面消息引发波动性上升,可能迫使这些投资者削减多头甚至转为做空。
瑞银的首选配置策略
基于上述分析,瑞银建议采取显著的防御性仓位。该行的模型建议进行以下调整:
- 提升资产质量:建议从美国高收益债券中获利了结,转向更高质量的资产。
- 偏好中期债券:在全球范围内,优先考虑 3至5年期 的投资级债券。
- 区域偏好:更看好欧洲信贷而非美国信贷,尤其是在欧洲货币政策重新定价后,其短端债券吸引力突出。
- 现金优于衍生品:倾向于持有现金,而非通过合成信贷工具获取敞口。
- 战术性调整:在衍生品方面,建议减持iTraxx Main(欧洲投资级CDS指数)敞口,了结iTraxx Xover(欧洲高收益CDS指数)的利润,并重新配置至CDX高收益指数,同时维持对新兴市场信贷的空头头寸。