
Story
UBS "글로벌 채권 매도세 속 3~5년 만기 중기채 캐리 매력 부각"
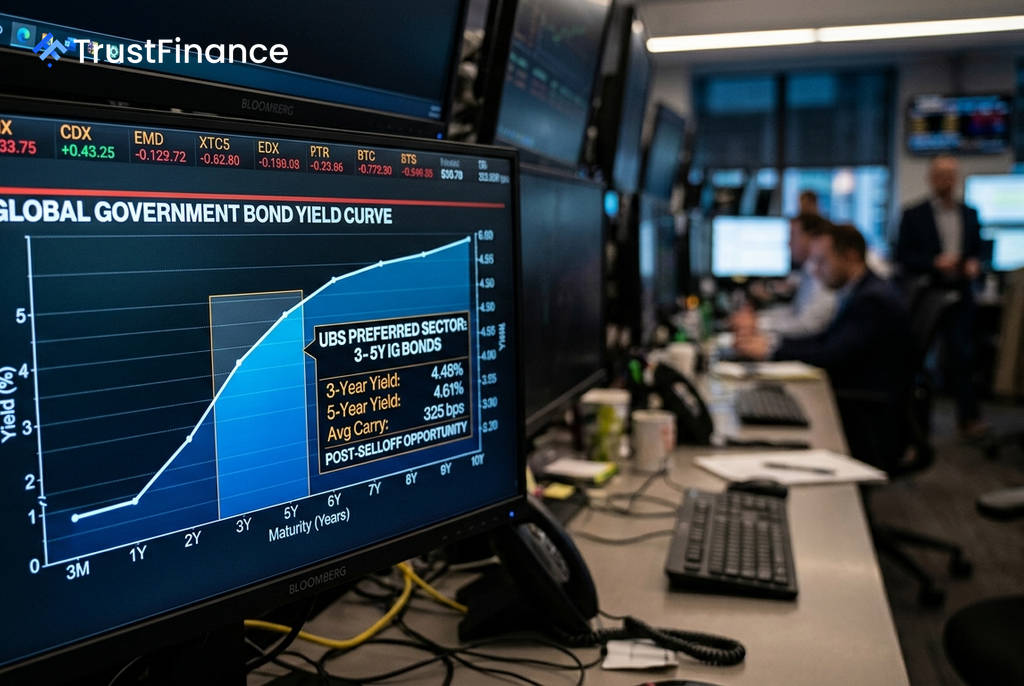
UBS는 최근 글로벌 채권 시장의 매도세가 크레딧(채권)을 통해 소득을 창출할 매력적인 기회를 만들었지만, 투자자들은 장기 채권의 높은 수익률을 좇는 것을 피해야 한다고 조언했다. UBS에 따르면 금리 변동성 확대와 대규모 채권 발행에 대한 우려로 장기물의 위험 대비 보상 매력은 감소하고 있다.
장기 채권에 대한 경고
UBS는 8월 하반기 금리 변동성의 급격한 상승과 글로벌 수익률 곡선의 공격적인 베어 플래트닝(장기 금리 대비 단기 금리 상승폭이 더 큰 현상) 이후 듀레이션(채권 투자금의 평균 회수 기간)에 대해 전술적으로 더욱 신중한 입장을 취하고 있다고 밝혔다. 채권 매도세에도 불구하고 신용 스프레드가 비교적 견조하게 유지되고 있어 선택적으로 캐리(채권 보유에 따른 이자 수익)를 확보할 여지는 남아있다는 분석이다.
하지만 장기 투자등급 채권과 일부 하이일드 채권에서 스프레드 변동성이 눈에 띄게 증가하고 있다는 점은 경고 신호다. 이는 금리 변동성이 높은 수준을 유지하면서 투자자들이 장기물 보유에 대한 불안감을 느끼고 있음을 시사한다. UBS는 특히 미국 10년물 국채 금리가 5%에 근접하는 것을 중요한 임계점으로 지목하며, 이 수준을 넘어설 경우 신용 시장이 금리 매도세의 영향에서 벗어나기 어려워질 수 있다고 경고했다.
또한 인공지능(AI) 관련 대규모 기술 및 인프라 투자 계획으로 인한 채권 공급 증가는 장기물에 대한 또 다른 부담 요인으로 꼽혔다.
UBS의 선호 전략
 Ad
UBS는 현재 시장 상황에서 다음과 같은 방어적인 포지셔닝을 선호한다고 밝혔다.
- 미국 하이일드 채권의 이익을 실현하고 투자등급 채권으로 질적 상향 이동
- 전 세계적으로 3~5년 만기의 중기 투자등급 채권 선호
- 미국 크레딧보다 유럽 크레딧 선호
- 합성 신용 익스포저보다 현금 보유 선호
UBS의 모델 분석에 따르면, 특히 최근 통화 정책 재조정 이후 유럽 채권 시장의 단기물이 매력적인 것으로 나타났다. 미국 3~5년 만기 투자등급 채권 역시 스프레드 변동성이 낮고 주식과의 상관관계가 감소해 긍정적으로 평가됐다.
UBS는 상품 투자 고문(CTA) 등 시스템 투자자들의 신용 시장에 대한 롱 포지션이 이미 과도한 수준이라는 점도 잠재적 위험으로 지적했다. 부정적인 뉴스로 인해 변동성이 커질 경우, 이들 투자자들이 기존 롱 포지션을 청산하거나 숏 포지션으로 전환하면서 시장의 하방 압력을 가중시킬 수 있다는 설명이다.