
Story
希捷財報、財測雙雙告捷 AI需求推動毛利率創新高
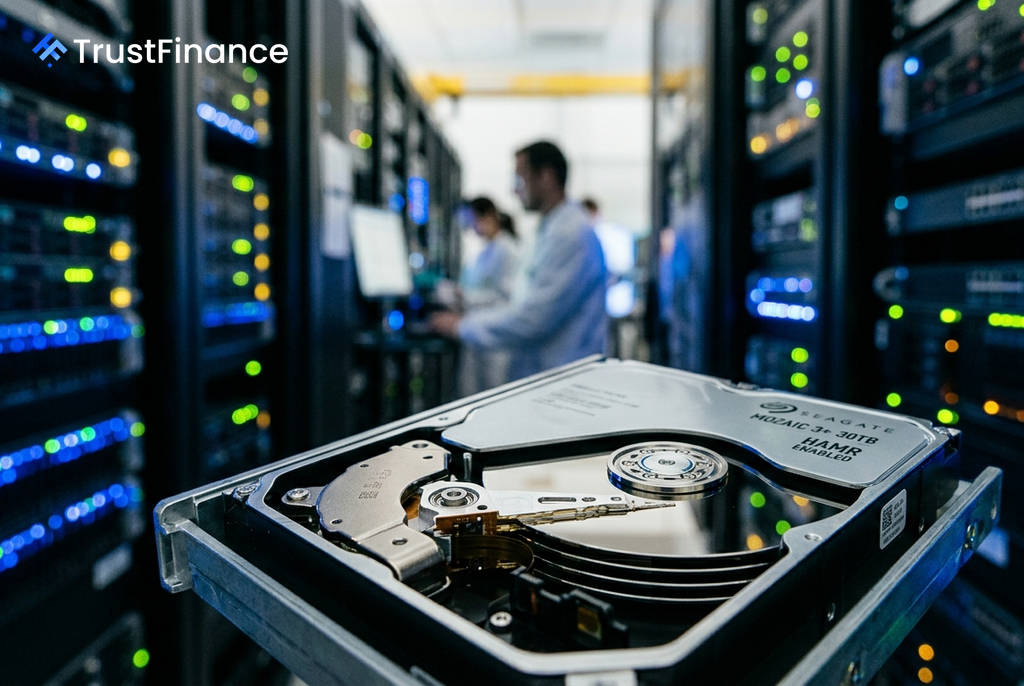
硬碟儲存方案大廠希捷 (Seagate, STX) 公布其 2026 財年第四季財報,業績全面超出市場預期,並發布了遠優於分析師預估的下一季財測,主要受惠於人工智慧 (AI) 應用所帶動的強勁資料中心需求。
財報表現與財測遠超預期
根據財報,希捷 2026 財年第四季的關鍵財務數據表現亮眼:
- 每股盈餘 (EPS):達到 $5.71 美元,較市場預期高出 12%。
- 營收:為 $36.3 億美元,年增 48%。
- 毛利率:非通用會計準則 (Non-GAAP) 毛利率達到 52.7% 的歷史新高,季增 570 個基點。
更重要的是,希捷對 2027 財年第一季的展望極為樂觀,預估 EPS 將達到 $7.30 美元,營收約 $41 億美元。此 EPS 預測比華爾街先前 $5.87 美元 的共識高出約 24%,顯示公司看好此波成長週期將持續。
AI 需求與 HAMR 技術為主要成長引擎
 Ad
財報揭示,AI 相關的儲存需求是推動業績成長的核心動力。第四季資料中心業務營收高達 $29 億美元,佔總銷售額的 81%,年增 57%。報告指出,近線 (nearline) 硬碟的 EB (Exabyte) 產能供應已大部分被預訂至 2028 年,反映出這並非短期現象,而是長期的結構性需求。
同時,希捷的熱輔助磁紀錄 (HAMR) 技術(品牌名為 Mozaic)正成功放量,成為推動利潤率擴張的關鍵。其 Mozaic 3+ (30TB) 產品已獲多家主要雲端服務供應商認證,而 Mozaic 4+ (44TB) 也已於 2026 年 3 月下旬開始出貨。隨著更高密度的產品組合比重增加,單位成本得以下降,進一步提升了公司的獲利能力。
未來催化劑與潛在風險
市場正關注數個可能進一步推升希捷股價的催化劑。其中最關鍵的是 2026 年底與超大規模資料中心業者的長期合約 (LTA) 重新議價。Investing.com 引述 Rosenblatt 的分析指出,目前現貨市場價格較現行合約價高出 30-40%,新合約價格若能順利調升,將直接挹注利潤。此外,Mozaic 4+ (44TB) 的量產進度以及主要雲端業者(如微軟、Google、亞馬遜)的資本支出計畫,也將是影響未來需求的重要指標。
然而,投資人仍須留意潛在風險。希捷股價在過去 12 個月內已上漲約 390%,估值偏高。InvestingPro 的公允價值模型估算其價值約為 $618.90 美元,暗示目前股價存在下行風險。此外,若雲端客戶需求出現停滯,或 HAMR 技術的採用進程不順,都可能對公司營運造成衝擊。財報也揭露,過去三個月內部人賣股金額超過 1.26 億美元,值得投資人注意。