
Story
Laba Seagate Lampaui Ekspektasi Berkat Permintaan AI dan Teknologi HAMR
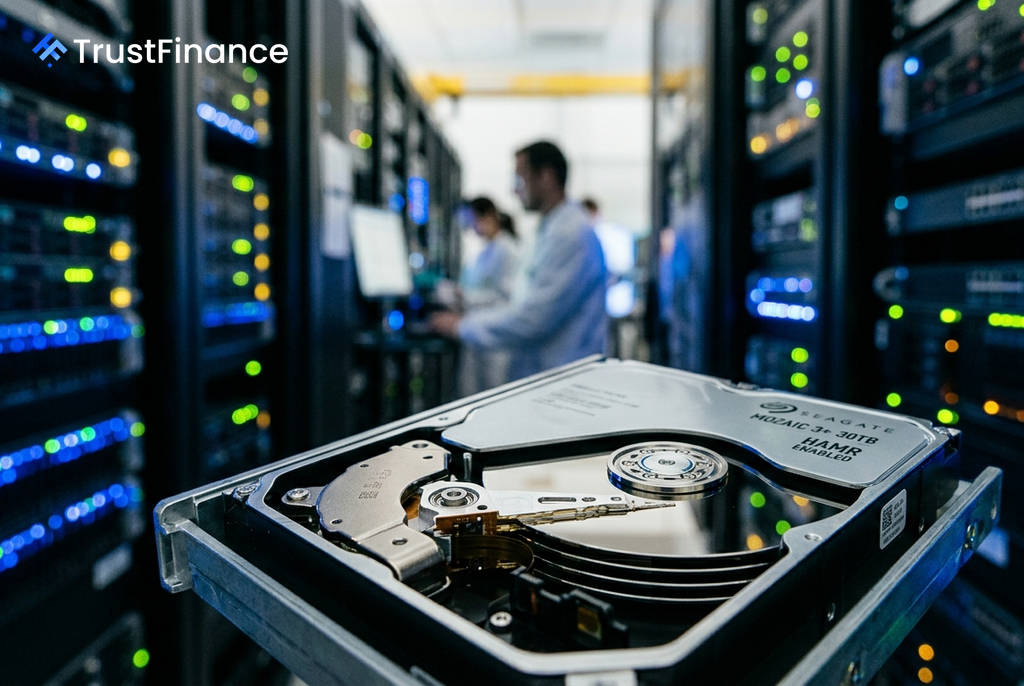
Seagate Technology (NASDAQ: STX) melaporkan kinerja keuangan kuartal keempat (Q4) tahun fiskal 2026 yang melampaui ekspektasi di semua metrik utama. Perusahaan juga merilis panduan yang sangat optimistis untuk kuartal berikutnya, menandakan bahwa permintaan kuat untuk penyimpanan data, terutama yang didorong oleh kecerdasan buatan (AI), masih memiliki ruang untuk bertumbuh.
Kinerja Keuangan Lampaui Proyeksi
Laporan keuangan Seagate menunjukkan fundamental yang solid, melampaui konsensus analis secara konsisten untuk kuartal keempat berturut-turut. Angka-angka utama dari laporan tersebut antara lain:
- Laba per Saham (EPS): Mencapai $5,71, melampaui ekspektasi sebesar 12%.
- Pendapatan: Tercatat sebesar $3,63 miliar, tumbuh 48% dari tahun ke tahun (YoY) dan 4,3% di atas proyeksi.
- Marjin Kotor Non-GAAP: Mencapai rekor 52,7%, naik 570 basis poin secara kuartalan, sebuah level yang sebelumnya dianggap sulit dicapai untuk produsen hard drive.
- Pendapatan Pusat Data: Melonjak 57% YoY menjadi $2,9 miliar, menyumbang 81% dari total penjualan.
Selain itu, perusahaan memberikan panduan EPS untuk Q1 tahun fiskal 2027 sebesar $7,30, atau 24% lebih tinggi dari konsensus sebelumnya di angka $5,87.
Permintaan AI dan Adopsi HAMR Jadi Pendorong Utama
Kinerja impresif Seagate didorong oleh permintaan struktural dari sektor AI yang membutuhkan kapasitas penyimpanan masif. Menurut laporan Investing.com, pasokan *exabyte* untuk segmen *nearline* sebagian besar telah dialokasikan hingga tahun kalender 2028, menunjukkan bahwa ini bukan lonjakan permintaan sesaat, melainkan tren multi-tahun.
 Ad
Ekspansi margin yang signifikan didukung oleh percepatan adopsi teknologi HAMR (Heat-Assisted Magnetic Recording), yang dipasarkan sebagai Mozaic. Teknologi ini memungkinkan peningkatan kepadatan data per piringan, yang pada gilirannya menurunkan biaya per terabyte. Drive Mozaic 3+ (30TB) telah terkualifikasi oleh beberapa penyedia *cloud* besar, sementara pengiriman Mozaic 4+ (44TB) telah dimulai.
Kesehatan neraca keuangan perusahaan juga membaik lebih cepat dari perkiraan. Arus kas bebas (FCF) untuk tahun fiskal 2026 mencapai $3,1 miliar (+280% YoY), dan utang bersih turun drastis menjadi $1,9 miliar dari $4,2 miliar pada tahun sebelumnya.
Katalis Berikutnya dan Potensi Risiko
Investor akan mengamati beberapa katalis potensial ke depan. Salah satu yang paling signifikan adalah pembaruan kontrak jangka panjang (LTA) dengan para pelanggan *hyperscaler* pada akhir tahun 2026. Harga di pasar spot saat ini diperdagangkan 30-40% lebih tinggi dari level kontrak saat ini, sehingga pembaruan kontrak berpotensi mendorong margin lebih tinggi lagi.
Meski prospeknya cerah, ada beberapa risiko yang perlu diperhatikan. Saham STX telah naik sekitar 390% dalam 12 bulan terakhir, dan beberapa model valuasi, seperti Fair Value dari InvestingPro, mengindikasikan potensi penurunan. Risiko lainnya termasuk normalisasi pasokan jika permintaan dari *hyperscaler* melambat, potensi kendala dalam adopsi teknologi HAMR, serta adanya penjualan saham oleh pihak internal senilai lebih dari $126 juta dalam tiga bulan terakhir.