
Story
シーゲイト、AI需要追い風に好決算 第1四半期見通しも予想上回る
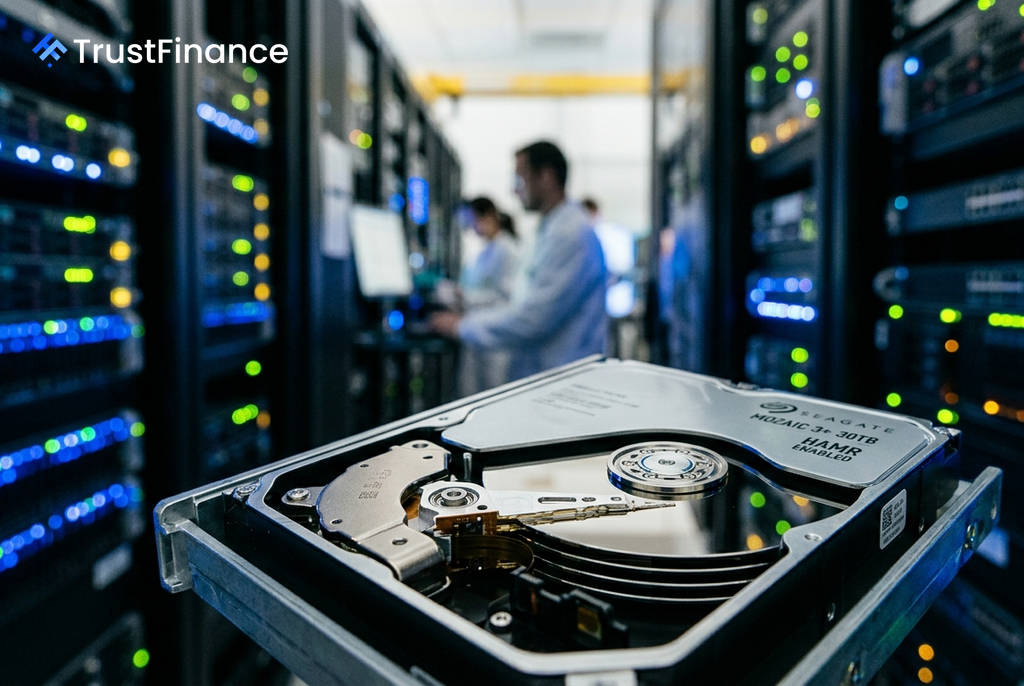
ハードディスクドライブ(HDD)大手のシーゲイト・テクノロジーが発表した2026年度第4四半期決算は、売上高、1株当たり利益(EPS)共に市場予想を上回り、AI(人工知能)サーバー向けストレージ需要の力強さを示した。同時に示された第1四半期の業績見通しもコンセンサスを大幅に上回っており、同社の成長サイクルが継続するとの見方が強まっている。
予想を上回る決算と力強い見通し
同社の発表によると、2026年度第4四半期(4-6月期)の業績は以下の通りとなった。
- 売上高: 36億3000万ドル(前年同期比48%増)
- 1株当たり利益(EPS): 5.71ドル(市場予想を12%上回る)
- 売上総利益率: 52.7%
さらに、2027年度第1四半期(7-9月期)の業績見通しとして、EPSを7.30ドルと提示。これは、従来のアナリスト予想平均である5.87ドルを約24%上回る水準であり、市場にポジティブなサプライズを与えた。
AI需要とHAMR技術が成長を牽引
 Ad
好調な業績の背景には、データセンター向け需要の急増がある。同部門の売上高は29億ドル(前年同期比57%増)に達し、総売上高の81%を占めた。これは、生成AIの普及に伴い、クラウドサービス大手(ハイパースケーラー)がストレージ容量を拡大し続けていることを反映している。
また、利益率の向上には、新技術である熱アシスト磁気記録(HAMR)技術「Mozaic」の貢献が大きい。大容量化とコスト削減を両立させるこの技術は、30TBの「Mozaic 3+」が主要クラウドプロバイダーに採用されたほか、44TBの「Mozaic 4+」も2026年3月下旬から出荷が開始されている。
財務改善と今後の注目点
業績拡大に伴い、財務状況も大幅に改善した。2026年度通期のフリーキャッシュフローは31億ドル(前年度比280%増)となり、純負債は前年の42億ドルから19億ドルへと大きく減少した。
市場関係者が次に注目するのは、2026年末に予定されているハイパースケーラーとの長期供給契約の更新だ。現在のスポット価格は既存の契約価格を大幅に上回っており、契約改定が実現すればさらなる利益率の向上が見込まれる。一方で、株価が過去1年で約390%上昇していることから、高値警戒感や、ハイパースケーラーの設備投資の鈍化、HAMR技術の採用ペースなどが潜在的なリスクとして指摘されている。