
Story
Seagate Báo Cáo Lợi Nhuận Vượt Kỳ Vọng, Nhu Cầu AI Thúc Đẩy Triển Vọng Tăng Trưởng
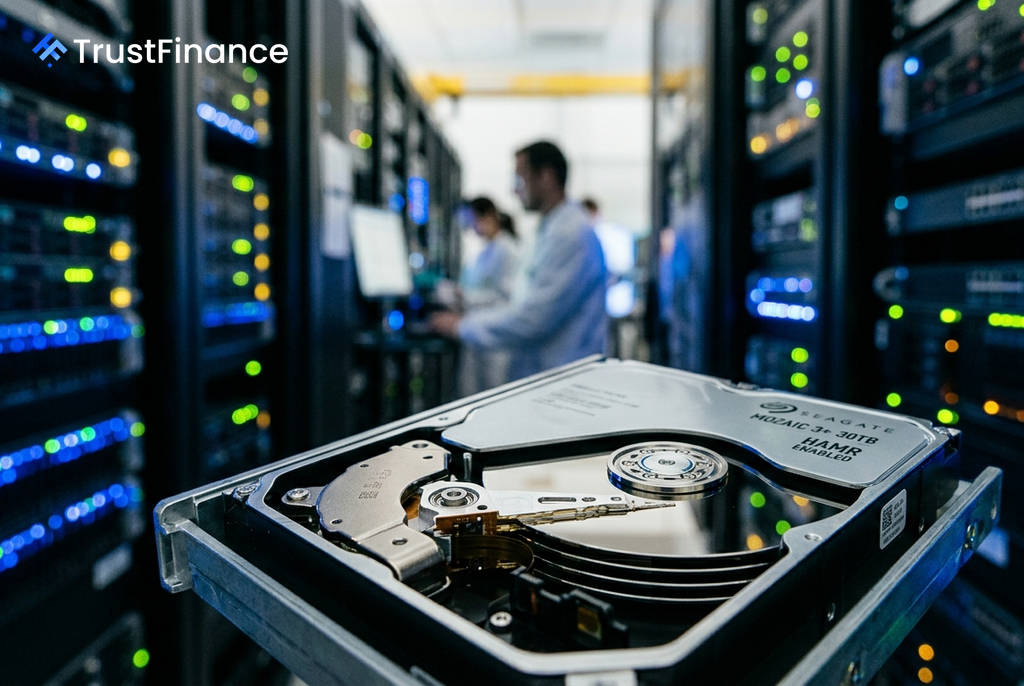
Seagate Technology (STX) đã công bố kết quả kinh doanh quý 4 năm tài chính 2026 vượt xa mọi kỳ vọng của thị trường, với các chỉ số quan trọng đều tăng trưởng mạnh mẽ. Báo cáo này không chỉ khẳng định chu kỳ tăng trưởng hiện tại mà còn đưa ra một triển vọng rất tích cực, chủ yếu được thúc đẩy bởi nhu cầu lưu trữ dữ liệu cho trí tuệ nhân tạo (AI) và việc triển khai thành công công nghệ ổ cứng thế hệ mới.
Kết quả kinh doanh ấn tượng
Theo báo cáo được công bố, các số liệu tài chính của Seagate trong quý 4 năm tài chính 2026 (kết thúc vào tháng 7/2026) đều vượt trội so với ước tính đồng thuận của các nhà phân tích:
- Lợi nhuận trên mỗi cổ phiếu (EPS): Đạt $5.71, cao hơn 12% so với dự báo.
- Doanh thu: Đạt $3.63 tỷ, tăng 48% so với cùng kỳ năm trước.
- Biên lợi nhuận gộp: Đạt mức kỷ lục 52.7%, cho thấy hiệu quả vượt trội trong hoạt động sản xuất.
Đáng chú ý, công ty đã đưa ra dự báo EPS cho quý 1 năm tài chính 2027 là $7.30, cao hơn 24% so với mức dự báo trước đó của thị trường là $5.87. Đây là quý thứ tư liên tiếp Seagate báo cáo lợi nhuận vượt xa kỳ vọng, cho thấy các nhà phân tích đã liên tục đánh giá thấp tiềm năng của công ty.
Động lực từ AI và công nghệ HAMR
Sự tăng trưởng của Seagate được củng cố bởi các yếu tố nền tảng vững chắc. Nhu cầu lưu trữ cho AI được xác định là có thật và mang tính dài hạn, không phải là sự tăng đột biến tạm thời. Doanh thu từ mảng trung tâm dữ liệu đã đạt $2.9 tỷ (chiếm 81% tổng doanh thu), tăng 57% so với cùng kỳ, với lượng đơn hàng đã được phân bổ cho đến năm 2028.
 Ad
Công nghệ Ghi từ tính được hỗ trợ bằng nhiệt (HAMR), với thương hiệu Mozaic, đang được triển khai nhanh chóng và là động lực chính cho việc mở rộng biên lợi nhuận. Các ổ cứng Mozaic 3+ (30TB) đã được nhiều nhà cung cấp đám mây lớn chấp thuận. Dòng Mozaic 4+ (44TB) đã bắt đầu có doanh thu và dự kiến sẽ chiếm lĩnh thị trường vào cuối năm tài chính 2027. Sức khỏe tài chính của công ty cũng cải thiện đáng kể, với dòng tiền tự do trong năm tài chính 2026 đạt $3.1 tỷ (tăng 280% so với cùng kỳ) và nợ ròng giảm mạnh từ $4.2 tỷ xuống còn $1.9 tỷ.
Triển vọng và các yếu tố cần theo dõi
Các nhà đầu tư đang hướng sự chú ý đến các yếu tố xúc tác tiềm năng trong tương lai. Một trong những sự kiện quan trọng nhất là việc đàm phán lại các hợp đồng dài hạn (LTA) với các nhà cung cấp dịch vụ đám mây siêu quy mô vào cuối năm 2026. Giá giao ngay hiện tại cao hơn 30-40% so với mức giá hợp đồng hiện tại, và các thỏa thuận mới có thể đẩy giá lên mức $20-30/TB, tác động trực tiếp đến biên lợi nhuận.
Việc tăng cường sản xuất hàng loạt ổ cứng Mozaic 4+ (44TB) cũng sẽ giúp giảm chi phí trên mỗi terabyte, tiếp tục thúc đẩy lợi nhuận. Ngoài ra, các thông báo về chi tiêu vốn (CapEx) từ các gã khổng lồ công nghệ như Microsoft, Google và Amazon sẽ là chỉ báo trực tiếp cho nhu cầu lưu trữ trong tương lai.
Rủi ro và định giá
Mặc dù triển vọng rất tích cực, một số rủi ro vẫn tồn tại. Cổ phiếu STX đã tăng khoảng 390% trong 12 tháng qua, dẫn đến định giá cao. Các rủi ro tiềm tàng bao gồm việc nhu cầu từ các nhà cung cấp đám mây có thể chậm lại sau giai đoạn tăng trưởng nóng, hoặc những trục trặc trong quá trình áp dụng rộng rãi công nghệ HAMR. Một điểm đáng lưu ý là các giao dịch bán cổ phiếu của nội bộ công ty với tổng giá trị hơn $126 triệu trong 3 tháng qua.