
Story
सीगेट के नतीजे उम्मीदों से बेहतर, AI की मांग और HAMR तकनीक से मार्जिन में रिकॉर्ड बढ़ोतरी
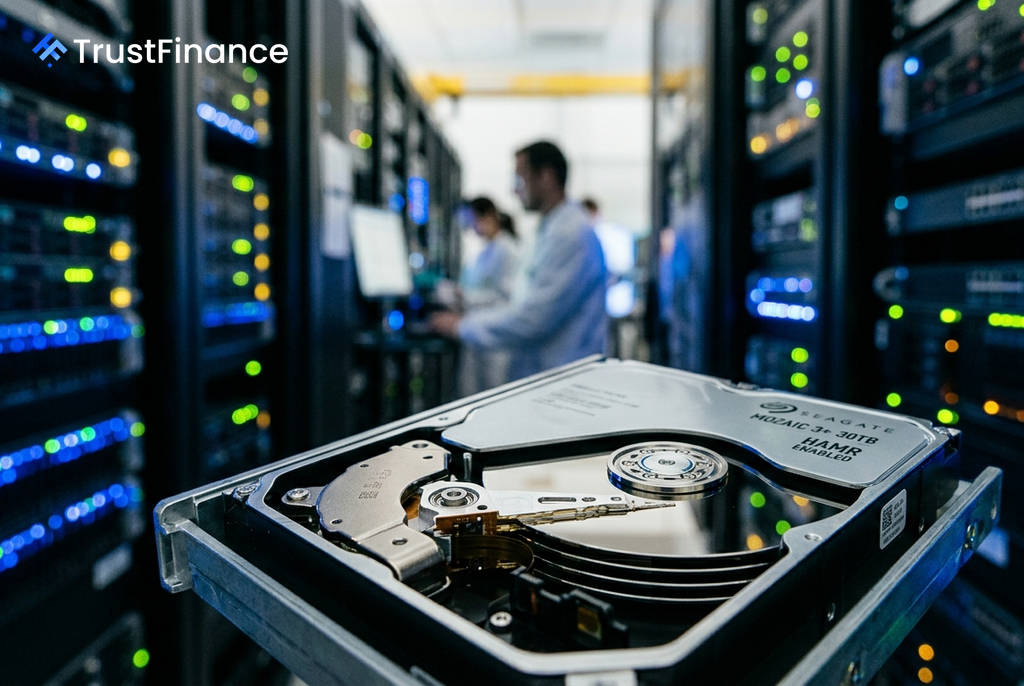
डेटा स्टोरेज समाधान प्रदाता सीगेट टेक्नोलॉजी (STX) ने अपनी वित्तीय वर्ष 2026 की चौथी तिमाही के लिए उम्मीदों से बेहतर नतीजे घोषित किए हैं। कंपनी ने प्रति शेयर आय (EPS), राजस्व और मार्जिन जैसे सभी प्रमुख मैट्रिक्स पर विश्लेषकों के अनुमानों को पीछे छोड़ दिया, साथ ही अगली तिमाही के लिए एक मजबूत पूर्वानुमान भी जारी किया है।
नतीजों के मुख्य बिंदु
Investing.com द्वारा रिपोर्ट किए गए आंकड़ों के अनुसार, सीगेट ने लगातार चौथी तिमाही में विश्लेषकों के अनुमानों को मात दी है।
- प्रति शेयर आय (EPS): $5.71 रही, जो अनुमान से 12% अधिक है।
- राजस्व: सालाना आधार पर 48% बढ़कर $3.63 बिलियन हो गया।
- सकल मार्जिन: 52.7% के रिकॉर्ड स्तर पर पहुंच गया, जो कंपनी के लिए एक महत्वपूर्ण उपलब्धि है।
- अगली तिमाही का गाइडेंस: कंपनी ने वित्तीय वर्ष 2027 की पहली तिमाही के लिए $7.30 की EPS का अनुमान लगाया है, जो बाजार के $5.87 के पिछले अनुमान से 24% अधिक है।
प्रदर्शन के पीछे के प्रमुख कारक
कंपनी के इस शानदार प्रदर्शन के पीछे मुख्य रूप से आर्टिफिशियल इंटेलिजेंस (AI) की बढ़ती मांग और इसकी नई तकनीक का सफल कार्यान्वयन है। डेटा सेंटर का राजस्व सालाना 57% बढ़कर $2.9 बिलियन हो गया, जो कुल बिक्री का 81% है। यह दर्शाता है कि AI के लिए स्टोरेज की मांग सिर्फ एक अस्थायी उछाल नहीं, बल्कि एक दीर्घकालिक संरचनात्मक बदलाव है।
 Ad
इसके अलावा, कंपनी की हीट-असिस्टेड मैग्नेटिक रिकॉर्डिंग (HAMR) तकनीक, जिसे Mozaic के नाम से जाना जाता है, मार्जिन विस्तार में एक प्रमुख भूमिका निभा रही है। इस तकनीक से कंपनी अधिक क्षमता वाले ड्राइव कम लागत पर बना पा रही है, जिससे सकल मार्जिन में रिकॉर्ड वृद्धि हुई है। कंपनी की बैलेंस शीट में भी तेजी से सुधार हुआ है, वित्त वर्ष 2026 में फ्री कैश फ्लो 280% बढ़कर $3.1 बिलियन हो गया और शुद्ध कर्ज $4.2 बिलियन से घटकर $1.9 बिलियन रह गया।
भविष्य के उत्प्रेरक और जोखिम
आगे देखते हुए, कई कारक कंपनी के विकास को गति दे सकते हैं। इनमें प्रमुख क्लाउड सेवा प्रदाताओं (हाइपरस्केलर्स) के साथ दीर्घकालिक अनुबंधों का नवीनीकरण शामिल है, जो मौजूदा दरों से काफी अधिक कीमतों पर हो सकते हैं। इसके अतिरिक्त, 44TB क्षमता वाले Mozaic 4+ ड्राइव का बढ़ता उत्पादन लागत को और कम करके मार्जिन को बढ़ावा देगा।
हालांकि, निवेशकों को कुछ जोखिमों पर भी ध्यान देना चाहिए। पिछले 12 महीनों में स्टॉक में लगभग 390% की भारी तेजी आ चुकी है। हाइपरस्केलर्स द्वारा मांग में किसी भी तरह की कमी या HAMR तकनीक को अपनाने में आने वाली बाधाएं कंपनी के प्रदर्शन को प्रभावित कर सकती हैं। इसके अलावा, पिछले तीन महीनों में कंपनी के अंदरूनी सूत्रों द्वारा $126 मिलियन से अधिक की बिकवाली भी एक ध्यान देने योग्य कारक है।