
Story
씨게이트, AI 수요 힘입어 '어닝 서프라이즈'...매출 총이익률 52.7% 돌파
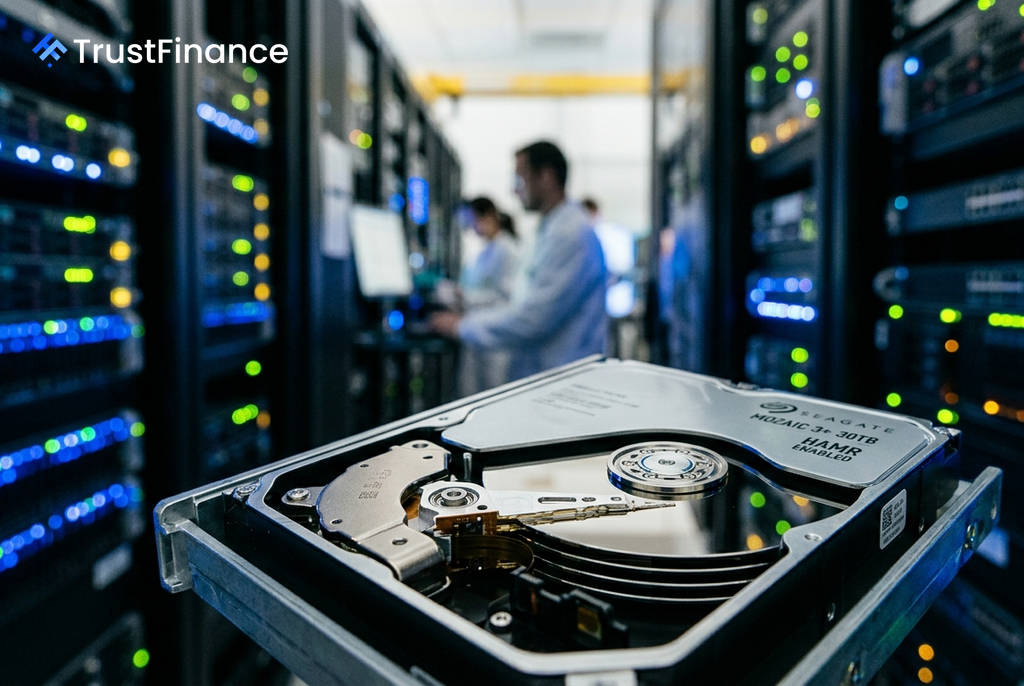
하드 드라이브 제조업체 씨게이트 테크놀로지(STX)가 인공지능(AI) 스토리지 수요 폭발에 힘입어 시장의 예상을 뛰어넘는 2026 회계연도 4분기 실적을 발표했습니다. 매출과 이익, 이익률 등 모든 주요 지표에서 기대를 상회했으며, 향후 실적 가이던스 또한 상향 조정하며 성장세 지속에 대한 자신감을 내비쳤습니다.
예상을 뛰어넘은 실적과 가이던스
씨게이트의 2026 회계연도 4분기 실적은 시장에 강한 인상을 남겼습니다. 주요 실적은 다음과 같습니다.
- 주당순이익(EPS): 5.71달러를 기록하며 시장 예상치를 12% 상회했습니다.
- 매출: 전년 동기 대비 48% 증가한 36억 3,000만 달러를 달성했습니다.
- 매출 총이익률: 비일반회계기준(Non-GAAP)으로 52.7%라는 기록적인 수치를 보였으며, 이는 직전 분기 대비 570bp(5.7%p) 상승한 것입니다.
씨게이트는 2027 회계연도 1분기 가이던스로 주당순이익 7.30달러, 매출 41억 달러를 제시했습니다. 이는 기존 시장 컨센서스였던 5.87달러를 24%나 웃도는 수치로, 현재의 성장 사이클이 시장의 비관적인 전망보다 훨씬 길게 이어질 수 있음을 시사합니다.
AI 수요와 HAMR 기술이 이끈 성장
 Ad
이번 실적 호조의 핵심 동력은 AI 확산에 따른 데이터센터의 스토리지 수요 급증입니다. 4분기 데이터센터 매출은 29억 달러로 전년 대비 57% 증가했으며, 이는 회사 전체 매출의 81%에 달하는 비중입니다. 특히 니어라인(nearline) 스토리지 공급 물량은 2028년까지 상당 부분 할당이 완료된 상태로, 이는 일시적인 수요가 아닌 다년간의 구조적 성장임을 보여줍니다.
또한, 열보조자기기록(HAMR) 기술 기반의 '모자익(Mozaic)' 플랫폼이 성공적으로 양산 단계에 접어든 것도 마진 확대에 결정적인 역할을 했습니다. 단위 비용을 낮추면서도 용량을 획기적으로 늘리는 HAMR 기술 덕분에 30TB급 '모자익 3+' 제품이 주요 클라우드 제공업체의 인증을 통과했으며, 44TB급 '모자익 4+' 제품 역시 매출이 발생하기 시작했습니다.
향후 촉매제와 잠재적 리스크
시장은 씨게이트의 향후 성장 촉매제에 주목하고 있습니다. 가장 큰 변수는 2026년 말로 예정된 하이퍼스케일러(대규모 클라우드 기업)와의 장기공급계약(LTA) 갱신입니다. 현재 현물 가격이 기존 계약가 대비 30~40% 높은 수준에서 거래되고 있어, 계약 갱신 시 큰 폭의 마진 개선이 기대됩니다. 로젠블랫(Rosenblatt)은 이를 근거로 목표주가를 1,300달러로 제시하기도 했습니다.
다만 리스크 요인도 존재합니다. 씨게이트 주가는 지난 1년간 약 390% 급등해 밸류에이션 부담이 커진 상태입니다. 하이퍼스케일러의 수요 둔화 가능성이나 HAMR 기술 도입 과정에서의 차질 등은 잠재적 위험 요소로 꼽힙니다. 또한, 지난 3개월간 1억 2,600만 달러가 넘는 내부자 매도가 있었던 점도 투자 시 유의해야 할 부분입니다.