
Story
希捷科技发布强劲财报与指引,分析师关注合同续签与HAMR产能爬坡
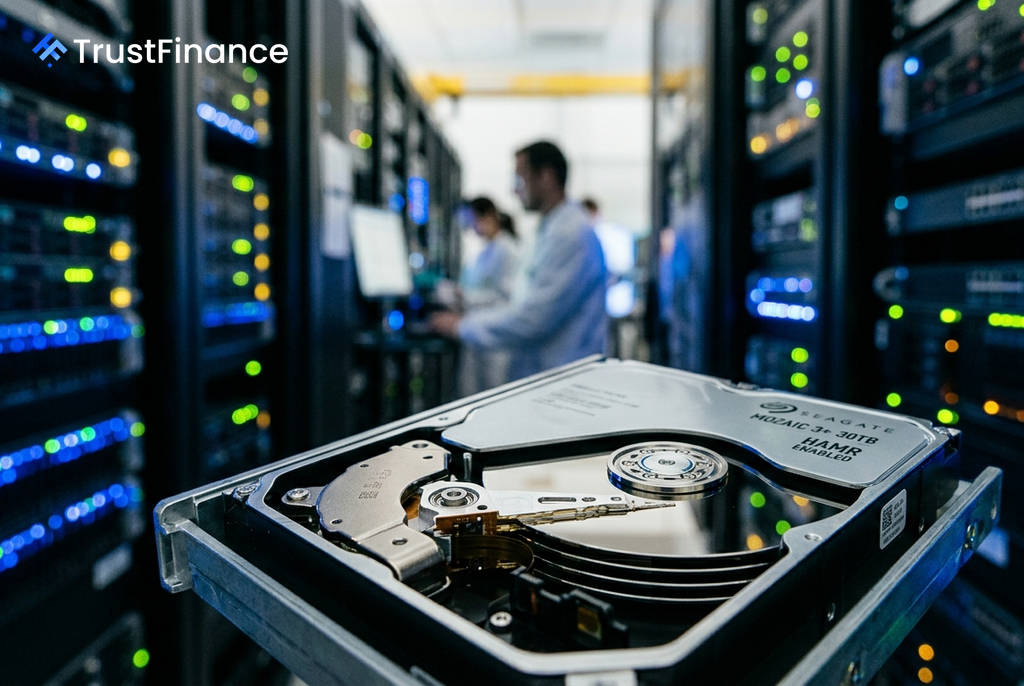
存储解决方案提供商希捷科技 (Seagate Technology, STX) 公布了远超市场预期的2026财年第四季度业绩,并发布了极为乐观的新一季指引,显示出人工智能(AI)驱动的存储需求周期仍有强劲的增长动力。
业绩全面超预期,AI需求成关键引擎
根据财报,希捷2026财年第四季度业绩在各项关键指标上均表现出色:
- 每股收益 (EPS) 达到 $5.71美元,超出市场普遍预期12%。
- 营收为 $36.3亿美元,同比增长48%,同样超出预期。
- 非GAAP毛利率 达到创纪录的 52.7%,环比提升570个基点,营业利润率也升至44.6%。
业绩增长的主要动力来自数据中心业务,该部门营收达到 $29亿美元,同比增长57%,占公司总销售额的81%。强劲的业绩表明,AI相关的存储需求是真实且可持续的结构性增长,而非短期订单前置。此外,公司对2027财年第一季度的业绩指引也极为强劲,预计EPS将达到 $7.30美元,比此前的市场共识高出24%。
HAMR技术与财务状况改善验证增长可持续性
 Ad
本季度财报有力地回答了市场对希捷的几个关键疑问。首先,由热辅助磁记录 (HAMR) 技术驱动的利润率扩张趋势得到确认,其成本曲线(即在单位成本下降的同时提升存储密度)是利润增长的核心引擎。公司透露,其Mozaic 3+ (30TB) 产品已获多家主要云服务商认证,而Mozaic 4+ (44TB) 已于2026年3月下旬开始产生收入。
其次,公司的财务状况正以超预期的速度改善。2026财年全年,希捷的自由现金流达到 $31亿美元,同比增长280%。净负债从一年前的42亿美元大幅降至19亿美元,净杠杆率仅为 0.4倍,显示出公司健康的资产负债表。
市场展望:未来增长催化剂与潜在风险
展望未来,市场正密切关注几个可能进一步推动希捷增长的催化剂。其中最关键的是与超大规模数据中心客户的长期协议 (LTA) 将在2026年底重置。据Investing.com援引的分析,目前现货市场价格比当前长期协议约$14-15/TB的水平高出30-40%,新协议价格若能提升,将直接转化为利润增长。
其他催化剂包括Mozaic 4+ (44TB) 硬盘的产能爬坡,这将进一步降低单位TB成本并提升利润率,以及微软、谷歌和亚马逊等主要云服务商的资本支出动态。然而,风险同样存在。该股在过去12个月中上涨了约390%,估值已不便宜。潜在的风险包括云服务商需求放缓,或HAMR技术普及过程中出现波折。此外,过去三个月超过1.26亿美元的内部人抛售也值得投资者注意。