
Story
挪威海德魯公司因液化天然氣成本風險被摩根大通列入負面觀察名單
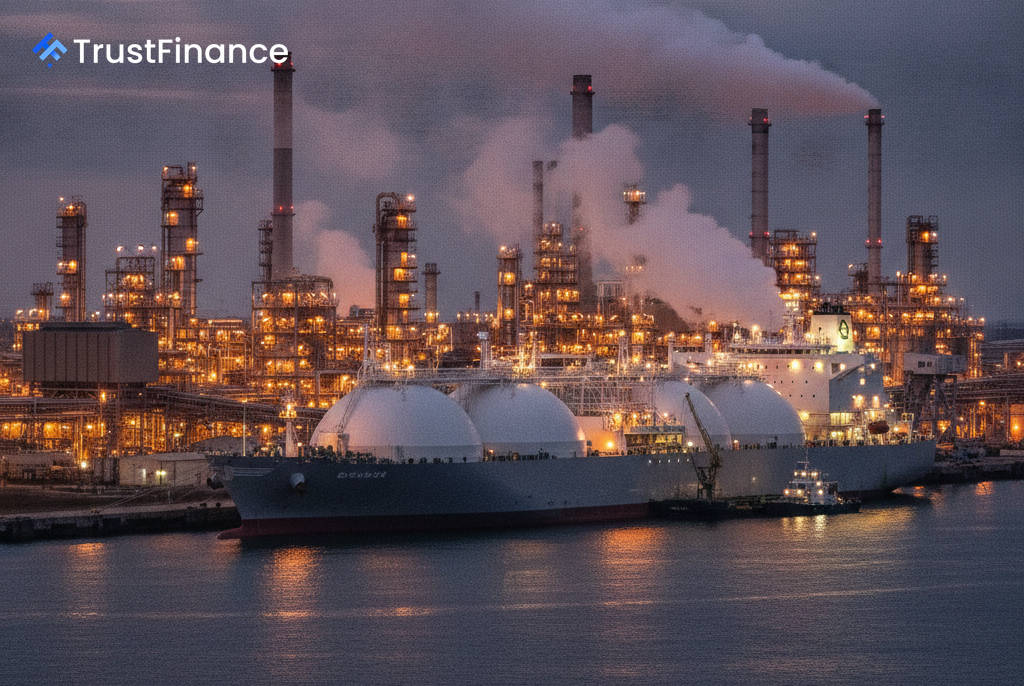
摩根大通已將挪威鋁生產商挪威海德魯公司列入“負面催化劑觀察名單”,並警告稱,能源價格波動可能對該公司未來的盈利產生重大影響。摩根大通的擔憂主要集中在該公司位於巴西的Alunorte煉油廠,目前依賴液化天然氣(LNG)現貨市場供應。
Alunorte煉油廠面臨的能源逆風
根據挪威海德魯公司先前的聲明,由於其合約供應商的供應中斷,該公司於8月11日開始為其Alunorte煉油廠採購現貨LNG。摩根大通分析師指出,如果挪威海德魯公司無法獲得長期天然氣合同,並繼續受現貨價格的影響,其2027年的EBITDA可能降至282.8億挪威克朗,比彭博社目前的普遍預期低15%。
摩根大通強調,近期能源價格的飆升是其主要擔憂。挪威海德魯公司先前發布的第四季業績指引預計息稅折舊攤銷前利潤 (EBITDA) 將影響 9,000 萬美元至 1.1 億美元,該指引基於 10 月初液化天然氣現貨價格約為每百萬英熱單位 (mmBtu) 26 美元。此後,液化天然氣價格已上漲約 20%,達到約每百萬英熱單位 33 美元。摩根大通估計,這可能使 2027 年的 EBITDA 預期下調 6%。
修訂後的預測與目標價
鑑於風險加劇,摩根大通已將挪威海德魯公司 2027 年 12 月的目標價從先前的 91 挪威克朗下調至 78 挪威克朗。該行同時將公司 2027 年的 EBITDA 預期下調了 9%,使其預期值比市場普遍預期低 10%。
 Ad
摩根大通的「負面催化劑觀察」是針對特定事件(在本例中為挪威海德魯公司11月25日的資本市場日)的短期謹慎指標。該行的分析表明,液化天然氣價格每百萬英熱單位(mmBtu)變動5美元,將使挪威海德魯公司的年度息稅折舊攤提前利潤(EBITDA)減少約14億挪威克朗。
更廣泛的業務風險
除了液化天然氣價格問題之外,分析師還指出這家鋁生產商面臨其他潛在挑戰。
- 北美擠壓業務:管理層先前已下調了該部門2026年的需求預測,摩根大通認為該部門2030年的息稅折舊攤銷前利潤目標可能再次下調。
- 能源部門:該公司2027年能源部門的維護工作量也將增加。
儘管面臨這些不利因素,摩根大通指出,挪威海德魯公司的資產負債表依然穩健,預計到2026年底淨債務將為170億挪威克朗,遠低於該公司設定的周期性目標250億挪威克朗。