
Story
挪威海德鲁公司因液化天然气成本风险被摩根大通列入负面观察名单
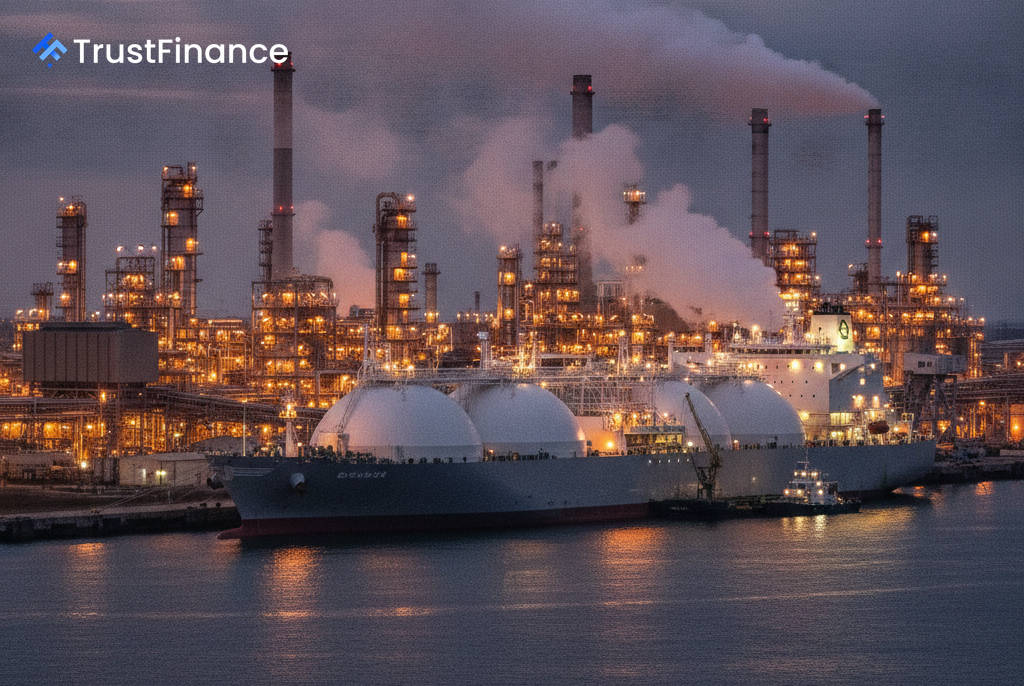
摩根大通已将挪威铝生产商挪威海德鲁公司列入“负面催化剂观察名单”,并警告称,能源价格波动可能对该公司未来的盈利产生重大影响。摩根大通的担忧主要集中在该公司位于巴西的Alunorte炼油厂,该炼油厂目前依赖液化天然气(LNG)现货市场供应。
Alunorte炼油厂面临的能源逆风
根据挪威海德鲁公司早前的一份声明,由于其合同供应商的供应中断,该公司于8月11日开始为其Alunorte炼油厂采购现货LNG。摩根大通分析师指出,如果挪威海德鲁公司无法获得长期天然气合同,并继续受现货价格的影响,其2027年的EBITDA可能降至282.8亿挪威克朗,比彭博社目前的普遍预期低15%。
摩根大通强调,近期能源价格的飙升是其主要担忧。挪威海德鲁公司此前发布的第四季度业绩指引预计息税折旧摊销前利润 (EBITDA) 将影响 9000 万美元至 1.1 亿美元,该指引基于 10 月初液化天然气现货价格约为每百万英热单位 (mmBtu) 26 美元。此后,液化天然气价格已上涨约 20%,达到约每百万英热单位 33 美元。摩根大通估计,这可能使 2027 年的 EBITDA 预期下调 6%。
修订后的预测和目标价
鉴于风险加剧,摩根大通已将挪威海德鲁公司 2027 年 12 月的目标价从之前的 91 挪威克朗下调至 78 挪威克朗。该行同时将公司 2027 年的 EBITDA 预期下调了 9%,使其预期值比市场普遍预期低 10%。
 Ad
摩根大通的“负面催化剂观察”是针对特定事件(在本例中为挪威海德鲁公司11月25日的资本市场日)的短期谨慎指标。该行的分析表明,液化天然气价格每百万英热单位(mmBtu)变动5美元,将使挪威海德鲁公司的年度息税折旧摊销前利润(EBITDA)减少约14亿挪威克朗。
更广泛的业务风险
除了液化天然气价格问题之外,分析师还指出这家铝生产商面临其他潜在挑战。
- 北美挤压业务:管理层此前已下调了该部门2026年的需求预测,摩根大通认为该部门2030年的息税折旧摊销前利润目标可能再次下调。
- 能源部门:该公司2027年能源部门的维护工作量也将增加。
尽管面临这些不利因素,摩根大通指出,挪威海德鲁公司的资产负债表依然稳健,预计到2026年底净债务将为170亿挪威克朗,远低于该公司设定的周期性目标250亿挪威克朗。