
Story
Jefferies上調Energean評級至「持有」 風險回報改善為主要考量
投資銀行Jefferies報告指出,由於能源公司Energean在2026年股價走弱後,風險與回報的平衡更具吸引力,因此將其股票評級從「劣於大盤」(underperform) 上調至「持有」(hold),並將目標價上調18%至800便士。
評級上調背景
Jefferies分析師表示,儘管2026年大宗商品價格走強,但Energean的股價表現卻是探勘與生產(E&P)同業中的一個「異數」,呈現下跌趨勢。該行將此現象歸因於公司的生產結構。
根據Jefferies的估算,Energean在2026年每日約134,000桶油當量的產量中,有高達63%來自於供應以色列國內市場的固定價格天然氣。這使得該公司的股價與全球大宗商品價格的上漲趨勢關聯性較低。
估值模型調整
Jefferies在報告中更新了其估值模型,納入了對以色列特定稅收(Sheshinski稅)影響的延後預期,以及更高的油價假設。這些調整使其對Energean的每股資產淨值(NAV)估算大幅提高了52%,達到910便士。
 Ad
報告也提到,此一估值的大幅變動,部分原因是公司的高負債水平所致。Jefferies預計,Energean在2026年底的淨負債將達到35億美元,略高於市場共識的34億美元及公司指導的32.5億至33.5億美元,主因是以色列離岸Karish天然氣田的持續開發投資。
未來展望與關注焦點
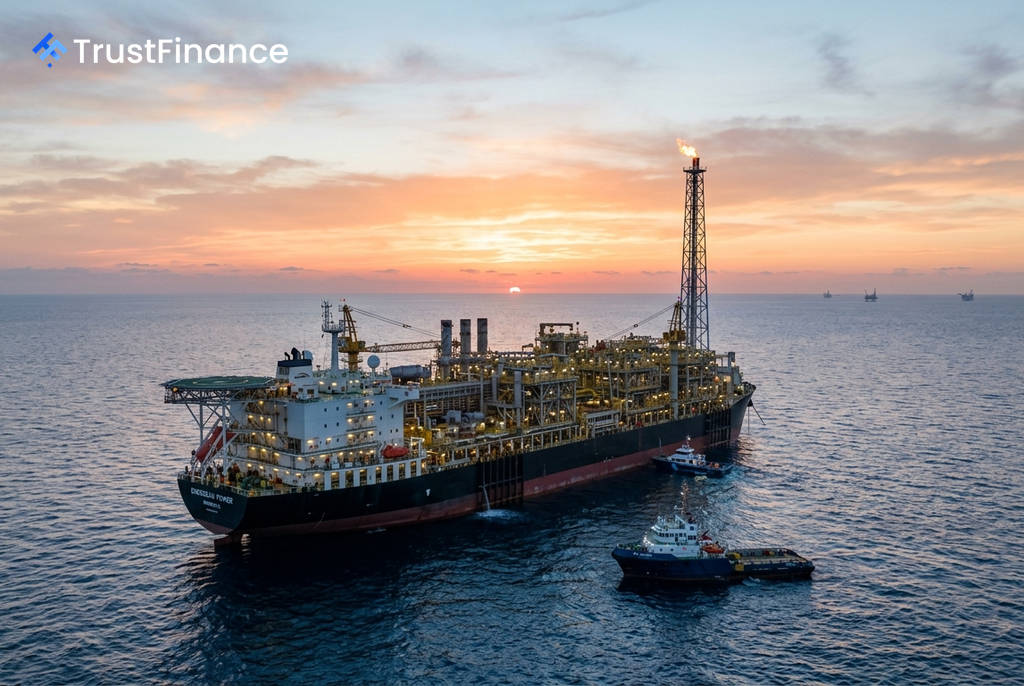
Energean在五月的營運更新中,由於地緣政治緊張導致Karish氣田在四、五月間停產41天,已將2026年的集團生產指引下調至每日13萬至14萬桶油當量。同時,資本支出指引則上調至8億至8.6億美元。
展望未來,Jefferies預期,隨著Katlan開發項目的投資完成,公司的資本支出將在2027年顯著下降。此外,Karish浮式生產儲卸油裝置(FPSO)的第二條石油處理生產線已於2026年7月啟用,預計將帶動產量年增長。投資者也將關注該公司在安哥拉的戰略投資計畫失敗後,其多元化策略的最新進展。Energean預計於9月9日公布其中期業績。