
Story
Jefferies Naikkan Peringkat Saham Energi Energean Menjadi 'Tahan'
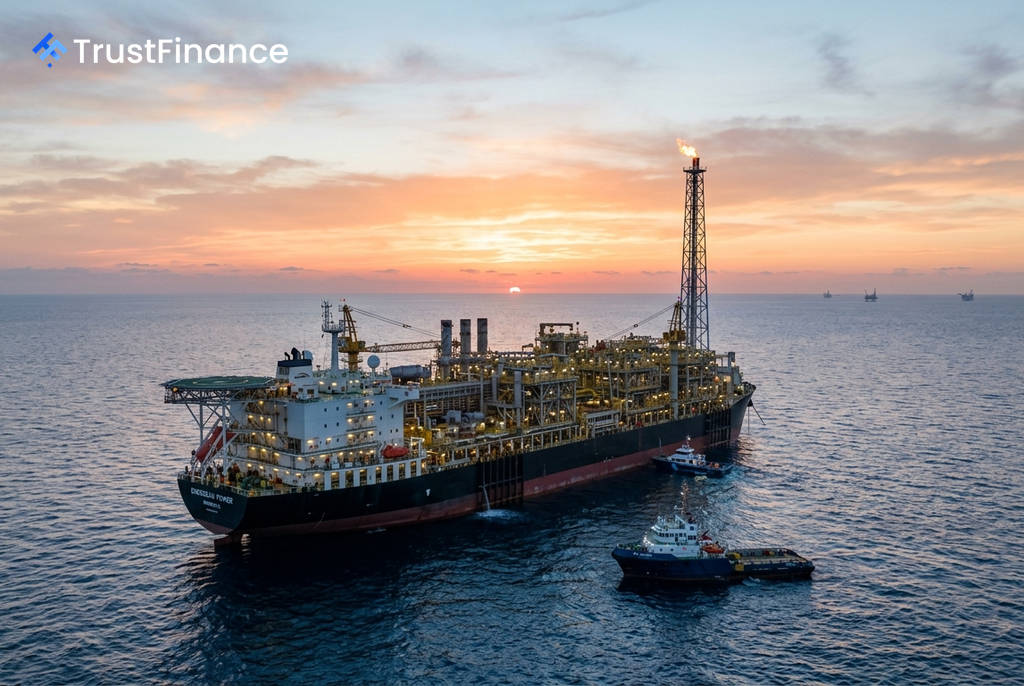
Analis di Jefferies menaikkan peringkat saham perusahaan energi Energean menjadi "Tahan" dari sebelumnya "Underperform", serta mengerek target harganya sebesar 18% menjadi 800 pence. Menurut laporan yang dirilis pada 8 September 2026, keputusan ini didasarkan pada profil risiko-imbal hasil (risk-reward) yang dinilai lebih menarik setelah saham tersebut mengalami pelemahan sepanjang tahun ini.
Alasan di Balik Peningkatan Peringkat
Jefferies menyebut Energean sebagai sebuah "anomali" di antara perusahaan eksplorasi dan produksi (E&P) pada tahun 2026. Saham perusahaan tercatat turun meskipun harga komoditas global menunjukkan penguatan.
Kinerja saham yang tidak sejalan dengan pasar ini diatribusikan pada bauran produksi perusahaan. Sekitar 63% dari estimasi produksi Energean sebesar 134.000 barel setara minyak per hari (boepd) pada 2026 terikat pada kontrak gas dengan harga tetap (fixed-price) untuk pasar domestik Israel. Keterikatan ini membuat pergerakan saham Energean kurang berkorelasi dengan kenaikan harga komoditas di pasar global.
Perubahan Valuasi dan Proyeksi
Jefferies memperbarui model valuasinya, yang menghasilkan kenaikan estimasi Nilai Aset Bersih (NAV) sebesar 52% menjadi 910 pence per saham. Perubahan signifikan ini didorong oleh beberapa faktor, termasuk pemodelan ulang dampak pajak spesifik Israel (retribusi Sheshinski) dan asumsi harga minyak yang lebih tinggi.
 Ad
Broker tersebut juga menyoroti tingkat utang perusahaan yang tinggi. Target harga baru 800 pence merupakan kombinasi dari NAV dan target berbasis EV/EBITDA, dengan kelipatan yang tidak berubah di 4,75 kali. Namun, Jefferies memproyeksikan utang bersih akhir tahun 2026 mencapai $3,5 miliar, sedikit di atas konsensus ($3,4 miliar) dan panduan perusahaan ($3,25 miliar-$3,35 miliar), karena investasi berkelanjutan di lapangan gas Karish.
Prospek ke Depan
Investor akan mencermati laporan keuangan interim perusahaan yang akan dirilis pada 9 September. Pada pembaruan bulan Mei, Energean merevisi turun panduan produksi 2026 menjadi 130.000-140.000 boepd akibat penangguhan operasional di lapangan Karish, sementara panduan belanja modal (capex) dinaikkan menjadi $800 juta-$860 juta.
Ke depan, Jefferies memperkirakan belanja modal akan turun secara material pada tahun 2027 setelah selesainya investasi pada pengembangan Katlan. Produksi juga diperkirakan akan tumbuh setelah jalur minyak kedua di kapal FPSO (Floating Production, Storage and Offloading) Karish mulai beroperasi pada Juli 2026. Selain itu, pasar akan menantikan komentar terbaru mengenai strategi diversifikasi perusahaan setelah rencana akuisisi strategis di Angola gagal diselesaikan.