
Story
Jefferies Naik Taraf Saham Tenaga Energean kepada 'Tahan' atas Profil Risiko-Ganjaran yang Lebih Baik
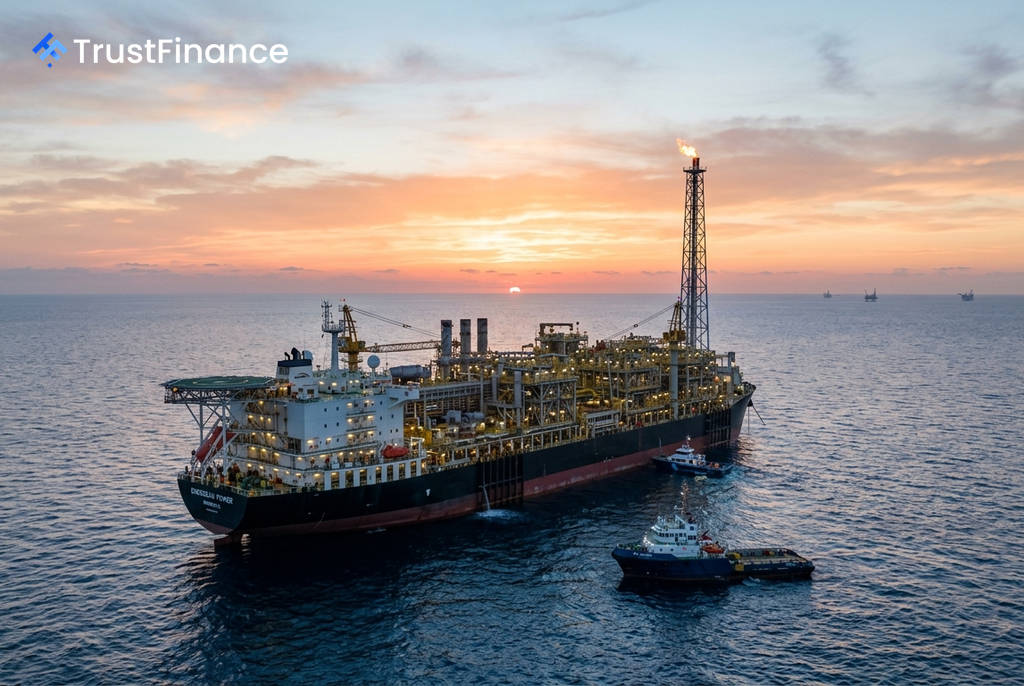
Firma penganalisis Jefferies telah menaik taraf penarafannya ke atas syarikat tenaga Energean kepada 'Tahan' daripada 'Berprestasi Rendah'. Firma itu turut menaikkan sasaran harga saham syarikat yang tersenarai di London itu sebanyak 18% kepada 800 pence.
Langkah ini diambil berikutan penilaian semula terhadap profil risiko-ganjaran saham tersebut, yang dianggap lebih baik selepas prestasi lemahnya sepanjang tahun ini walaupun dalam persekitaran harga komoditi yang lebih kukuh.
Sebab di Sebalik Kenaikan Taraf
Menurut Jefferies, Energean telah menjadi "satu anomali" dalam kalangan syarikat penerokaan dan pengeluaran (E&P) pada tahun 2026. Sahamnya didagangkan lebih rendah tahun ini walaupun harga komoditi mengukuh.
Jefferies mengaitkan prestasi rendah ini dengan campuran pengeluaran syarikat. Kira-kira 63% daripada anggaran pengeluaran Energean sebanyak 134,000 tong bersamaan minyak sehari (boepd) pada tahun 2026 terikat dengan kontrak gas harga tetap untuk kegunaan domestik di Israel. Ini menjadikan sahamnya kurang terdedah kepada kenaikan harga komoditi global.
Unjuran Kewangan dan Penilaian Semula
 Ad
Kenaikan taraf ini disokong oleh semakan semula model kewangan Jefferies untuk Energean. Antara faktor utama ialah:
- Nilai Aset Bersih (NAV): Anggaran NAV dinaikkan sebanyak 52% kepada 910 pence sesaham. Ini didorong oleh pemodelan cukai khusus Israel yang dikemas kini dan impak harga minyak yang lebih tinggi.
- Hutang Bersih: Jefferies mengunjurkan hutang bersih akhir tahun 2026 pada $3.5 bilion, sedikit lebih tinggi daripada panduan syarikat iaitu $3.25 bilion hingga $3.35 bilion.
- Sasaran Harga: Sasaran harga baharu 800 pence menggabungkan angka NAV dan sasaran berasaskan EV/EBITDA, dengan gandaan EV/EBITDA kekal tidak berubah pada 4.75 kali.
Tinjauan Operasi dan Jangkaan Pelabur
Energean sebelum ini telah menyemak semula unjuran pengeluarannya untuk 2026 kepada julat 130,000 hingga 140,000 boepd, turun sebanyak 10,000 boepd. Pada masa yang sama, unjuran perbelanjaan modal (capex) dinaikkan sebanyak $60 juta kepada julat $800 juta hingga $860 juta.
Walau bagaimanapun, Jefferies menjangkakan perbelanjaan modal akan menurun dengan ketara pada 2027 selepas selesainya pelaburan dalam pembangunan Katlan. Pengeluaran dijangka akan meningkat dari tahun ke tahun, disokong oleh pentauliahan laluan minyak kedua di kemudahan FPSO Karish pada Julai 2026. Pelabur akan memantau keputusan interim syarikat yang akan dilaporkan pada 9 September untuk mendapatkan maklumat lanjut.