
Story
ジェフリーズ、英エナジアンの投資判断を引き上げ リスク・リワード改善を評価
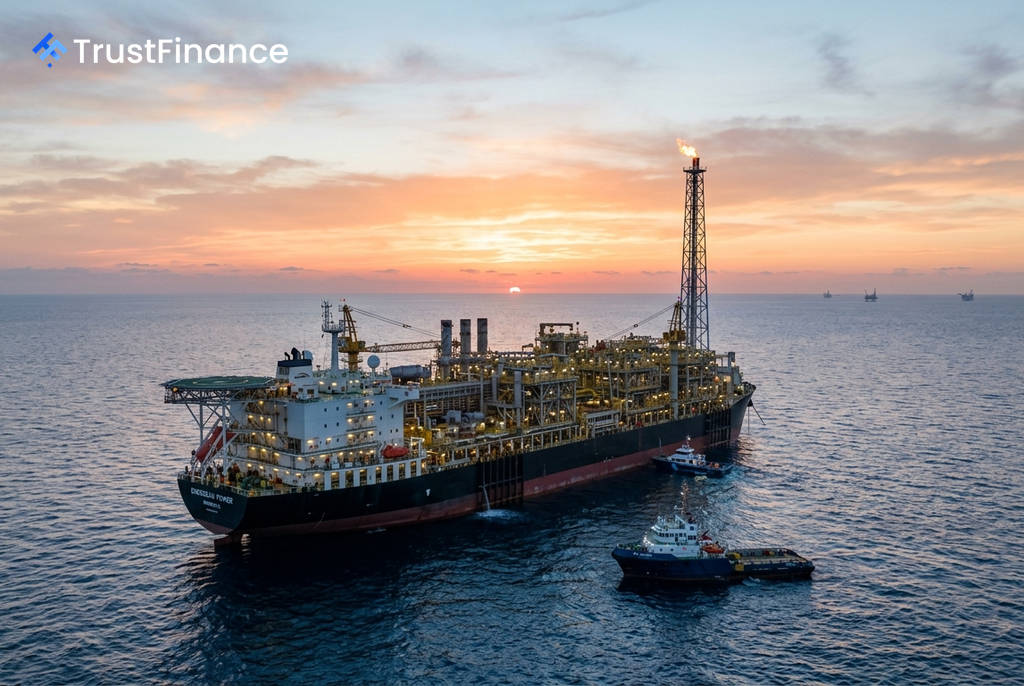
証券会社ジェフリーズは、英国のエネルギー企業エナジアン(Energean)の投資判断を「アンダーパフォーム」から「ホールド」に格上げし、目標株価を18%引き上げて800ペンスとした。コモディティ価格が堅調に推移する中でも同社の株価が年初来で下落したことを受け、リスク・リワードが改善したと指摘している。
格付け引き上げの背景
ジェフリーズによると、エナジアンは2026年の探査・生産(E&P)企業の中で「異例の存在」となっている。コモディティ価格が上昇する中で同社の株価は下落基調にあった。この要因として、2026年の推定生産量(日量13万4000石油換算バレル)の63%がイスラエル国内向けの固定価格ガスに連動しているため、世界的な価格上昇の恩恵を受けにくい構造があると分析している。
この株価のアンダーパフォーマンスが、今回の投資判断引き上げの主な理由となった。ジェフリーズは、ロンドン市場とテルアビブ市場に上場する同社の中間決算が9月9日に発表される予定であることにも言及している。
財務分析と目標株価
ジェフリーズは、イスラエル特有の税制(シェシンスキー税)の影響時期の見直しや、原油価格上昇の影響をモデルに反映させた結果、エナジアンの1株当たり純資産価値(NAV)評価額を52%増の910ペンスに引き上げた。同社の負債水準が高いことが、この評価額の大きな変動につながったとしている。
 Ad
新しい目標株価である800ペンスは、このNAV評価額とEV/EBITDA倍率(4.75倍で変更なし)に基づく目標値を組み合わせて算出された。一方で、2026年末の純負債は、イスラエル沖のカリシュ・ガス田における次期開発投資が続くことから、市場コンセンサス(34億ドル)や会社ガイダンス(32.5億~33.5億ドル)をわずかに上回る35億ドルになると予測している。
今後の見通しと注目点
エナジアンは5月の事業アップデートで、地政学的緊張によるカリシュ・ガス田の41日間の操業停止を理由に、2026年の生産量ガイダンスを日量1万バレル引き下げ、13万~14万バレルのレンジに修正した。設備投資(CAPEX)ガイダンスは6000万ドル引き上げられ、8億~8億6000万ドルの範囲となっている。
ジェフリーズは、2027年には設備投資が大幅に減少し、生産量は前年比で増加するとの見通しを示している。これは、2026年7月にカリシュFPSO(浮体式生産貯蔵積出設備)の第2オイルトレインが稼働し、液処理能力が向上したことが背景にある。投資家は、アンゴラへの進出計画が完了しなかったことを受け、同社の多角化戦略に関する新たな情報にも注目している。