
Story
Jefferies nâng hạng cổ phiếu năng lượng Energean nhờ rủi ro/lợi nhuận cải thiện
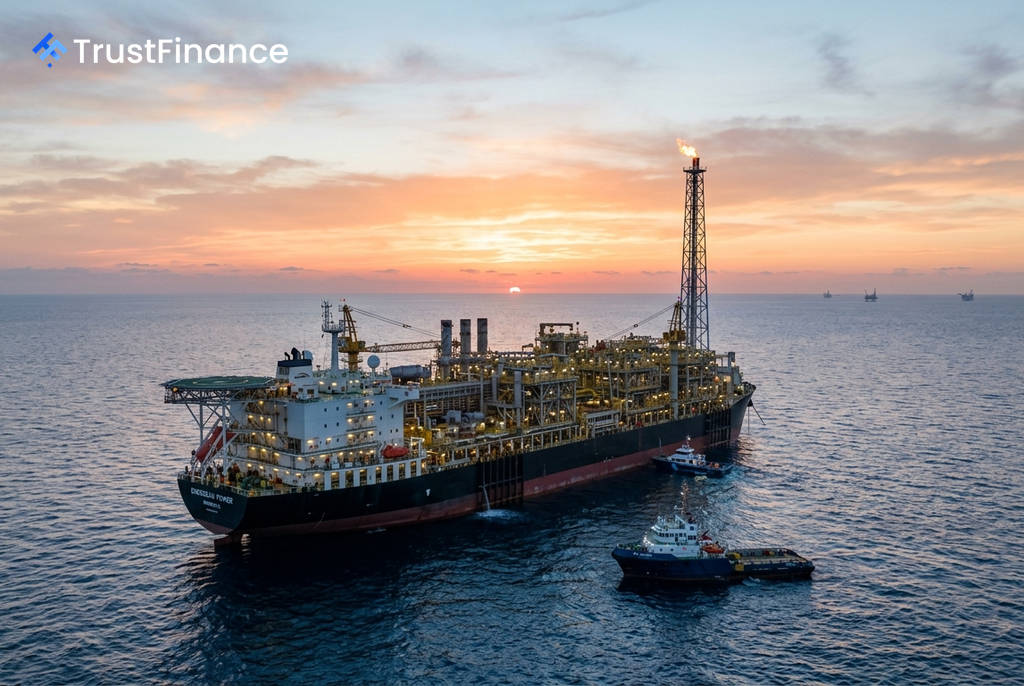
Ngân hàng đầu tư Jefferies đã nâng hạng cổ phiếu của công ty năng lượng Energean lên mức "Nắm giữ" từ "Kém hiệu quả", đồng thời tăng giá mục tiêu 18% lên 800 pence. Động thái này phản ánh quan điểm của Jefferies rằng tỷ lệ rủi ro/lợi nhuận của cổ phiếu đã cải thiện sau đợt suy yếu từ đầu năm cho đến nay.
Lý do đằng sau việc nâng hạng
Jefferies chỉ ra rằng Energean là "một trường hợp bất thường" trong số các công ty thăm dò và sản xuất (E&P) trong năm 2026, khi giá cổ phiếu sụt giảm ngay cả trong bối cảnh giá hàng hóa năng lượng tăng mạnh. Theo ngân hàng này, sự khác biệt này xuất phát từ cơ cấu sản xuất của công ty.
Cụ thể, khoảng 63% sản lượng ước tính 134.000 thùng dầu tương đương mỗi ngày (boepd) của Energean trong năm 2026 được bán theo các hợp đồng khí đốt giá cố định cho thị trường nội địa Israel. Điều này làm giảm sự liên kết của cổ phiếu với đà tăng của giá hàng hóa trên thị trường toàn cầu.
Phân tích định giá và dự báo
Jefferies đã cập nhật mô hình định giá, trong đó có tính đến các yếu tố thuế đặc thù của Israel và tác động của giá dầu cao hơn. Điều này đã làm tăng ước tính giá trị tài sản ròng (NAV) của công ty lên 52%, đạt 910 pence mỗi cổ phiếu. Ngân hàng lưu ý rằng mức nợ cao của công ty đã khuếch đại sự thay đổi này.
 Ad
- Giá mục tiêu mới: 800 pence, là sự kết hợp giữa NAV và định giá dựa trên hệ số EV/EBITDA.
- Dự báo nợ ròng: Jefferies dự báo nợ ròng cuối năm 2026 của Energean sẽ ở mức 3,5 tỷ USD, cao hơn một chút so với mức đồng thuận 3,4 tỷ USD và hướng dẫn của công ty là 3,25-3,35 tỷ USD.
- Hệ số định giá: Hệ số EV/EBITDA được giữ nguyên ở mức 4,75 lần.
Triển vọng và các yếu tố cần theo dõi
Nhà đầu tư sẽ chú ý đến báo cáo kết quả kinh doanh giữa niên độ của Energean vào ngày 9 tháng 9. Trước đó, vào tháng 5, công ty đã điều chỉnh giảm dự báo sản lượng năm 2026 xuống còn 130.000 - 140.000 boepd và tăng dự báo chi phí vốn (CAPEX) lên 800 - 860 triệu USD.
Tuy nhiên, Jefferies kỳ vọng chi phí vốn sẽ giảm đáng kể vào năm 2027 sau khi hoàn thành đầu tư vào dự án phát triển Katlan. Sản lượng được dự báo sẽ tăng trưởng so với cùng kỳ sau khi giàn xử lý dầu thứ hai trên tàu FPSO Karish đi vào hoạt động từ tháng 7 năm 2026. Ngoài ra, thị trường cũng đang chờ đợi thông tin cập nhật về chiến lược đa dạng hóa của công ty sau khi kế hoạch gia nhập thị trường Angola không thành công.