
Story
제프리스, 英 에너지 기업 에너gean 투자의견 '보유'로 상향… 리스크-보상 매력 개선
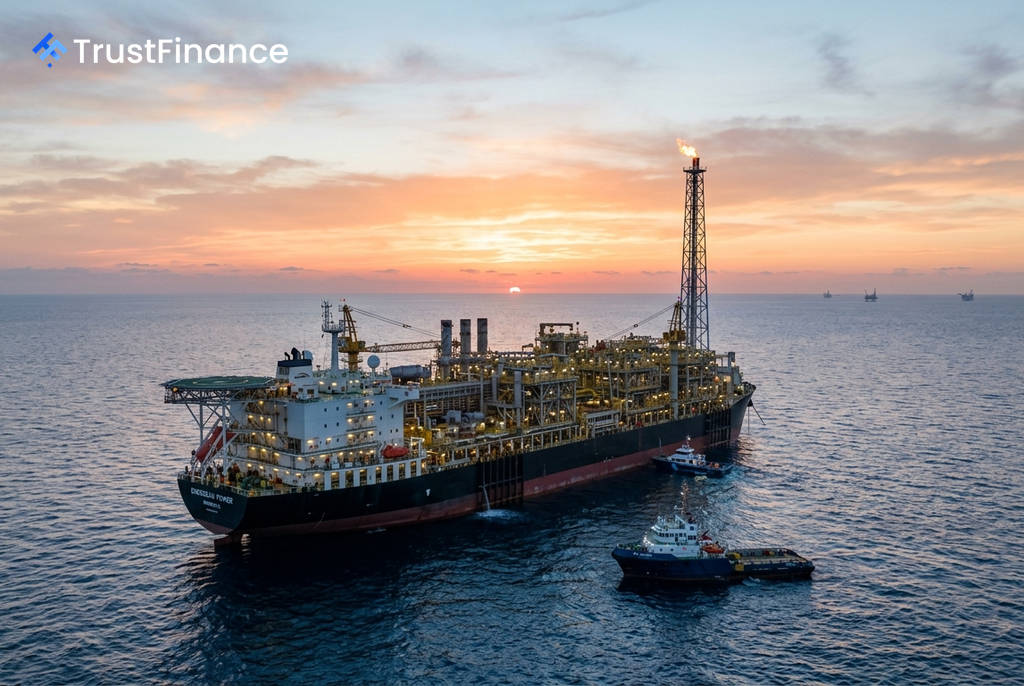
투자은행 제프리스(Jefferies)가 영국 에너지 기업 에너gean(Energean)에 대한 투자의견을 기존 '시장수익률 하회(Underperform)'에서 '보유(Hold)'로 상향 조정하고, 목표주가를 800펜스로 18% 인상했다. 제프리스는 상품 가격 강세에도 불구하고 연초 이후 주가가 약세를 보인 점을 지적하며, 리스크 대비 보상 매력도가 개선되었다고 평가했다.
투자 등급 상향 조정 배경
제프리스는 에너gean이 2026년 들어 원자재 가격이 상승하는 와중에도 주가가 하락하는 '이례적인(anomaly)' 모습을 보였다고 분석했다. 이러한 주가와 시장 간의 괴리는 회사의 생산 포트폴리오에서 기인한 것으로 풀이된다.
에너gean의 2026년 예상 일일 생산량 13만 4,000배럴(석유환산 기준) 중 약 63%가 이스라엘 내수용 고정 가격 가스에 묶여 있다. 이로 인해 국제 상품 가격 상승에 따른 수혜가 제한적이어서 주가 상승 동력이 상대적으로 약했다는 것이 제프리스의 설명이다.
가치 평가 및 재무 전망
제프리스는 이스라엘 특정 세금(셰신스키 부담금)의 영향 시점을 연기하고 유가 상승 효과를 반영하여 모델을 수정한 결과, 순자산가치(NAV) 추정치를 52% 상향한 주당 910펜스로 제시했다. 높은 부채 수준이 이러한 가치 변동 폭을 증폭시킨 요인으로 작용했다고 덧붙였다.
 Ad
새로운 목표주가 800펜스는 이 순자산가치와 EV/EBITDA 기반 목표치를 결합한 것이다. 한편 제프리스는 2026년 말 에너gean의 순부채가 35억 달러에 달할 것으로 전망했는데, 이는 컨센서스(34억 달러)와 회사 가이던스(32억 5천만~33억 5천만 달러)를 소폭 상회하는 수치다.
향후 전망 및 관전 포인트
제프리스는 이스라엘 연안 카리쉬(Karish) 가스전의 추가 개발 투자가 마무리됨에 따라 2027년부터는 자본적 지출(capex)이 현저히 감소할 것으로 예상했다. 또한, 지난 7월 카리쉬 부유식 원유 생산·저장·하역 설비(FPSO)의 2차 오일 트레인이 가동되면서 생산량은 전년 대비 증가할 것으로 전망된다.
시장은 오는 9월 9일로 예정된 에너gean의 반기 실적 발표에 주목하고 있다. 투자자들은 앙골라 진출 계획 무산 이후 회사의 새로운 사업 다각화 전략에 대한 구체적인 설명을 기대할 것으로 보인다. 제프리스는 텔아비브 증시에 상장된 주식의 목표주가도 기존 27.30셰켈에서 32셰켈로 상향 조정했다.