
Story
जेफरीज ने एनर्जियन को 'होल्ड' पर अपग्रेड किया, बेहतर रिस्क-रिवॉर्ड का हवाला दिया
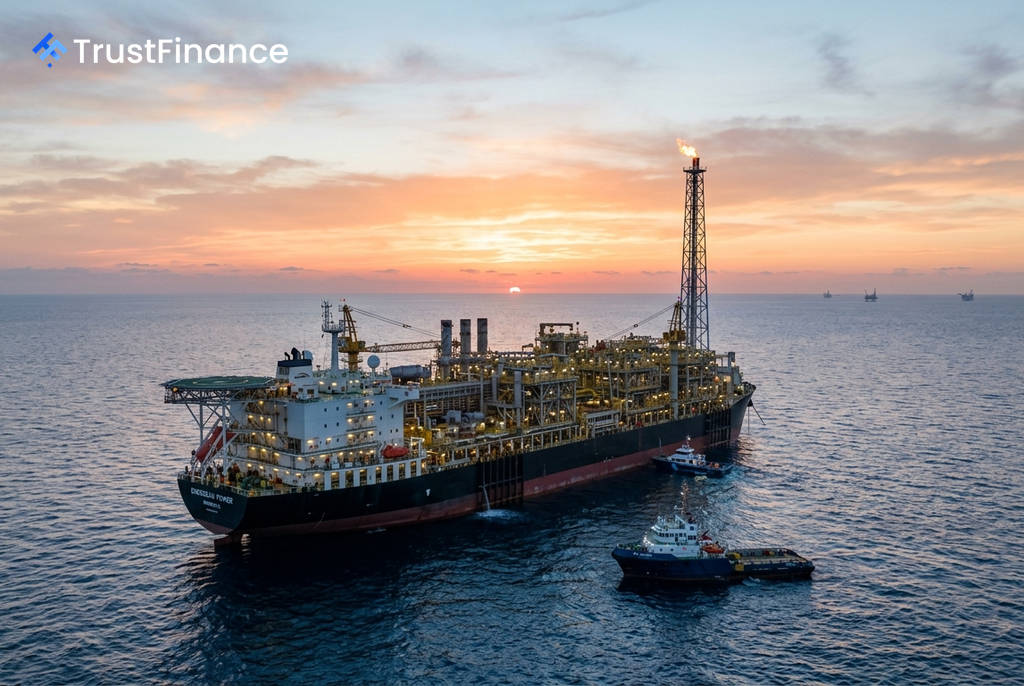
ब्रोकरेज फर्म जेफरीज ने ऊर्जा कंपनी एनर्जियन (Energean) पर अपनी रेटिंग को 'अंडरपरफॉर्म' से बढ़ाकर 'होल्ड' कर दिया है। फर्म ने स्टॉक के लिए अपने मूल्य लक्ष्य में 18% की वृद्धि करते हुए इसे 800 पेंस कर दिया है, जो कमोडिटी की मजबूत कीमतों के बावजूद स्टॉक की साल-दर-साल की कमजोरी के बाद बेहतर रिस्क-रिवॉर्ड संतुलन को दर्शाता है।
रेटिंग में बदलाव का कारण
जेफरीज ने कहा कि एनर्जियन 2026 में अन्वेषण और उत्पादन (E&P) कंपनियों के बीच "एक तरह की विसंगति" रही है, क्योंकि कमोडिटी की कीमतों में मजबूती के बावजूद इसके शेयरों में इस साल गिरावट आई है। ब्रोकरेज ने इसका कारण कंपनी के उत्पादन मिश्रण को बताया, जिसमें 2026 में अनुमानित 134,000 बैरल तेल समकक्ष प्रति दिन (boepd) का लगभग 63% उत्पादन इज़राइल में घरेलू उपयोग के लिए निश्चित मूल्य वाली गैस से जुड़ा है। इसके कारण स्टॉक बढ़ती कमोडिटी कीमतों से कम जुड़ा हुआ है।
वित्तीय अनुमान और मूल्यांकन
जेफरीज ने एनर्जियन के मूल्यांकन मॉडल को अपडेट किया है, जिससे इसका नेट एसेट वैल्यू (NAV) अनुमान 52% बढ़कर 910 पेंस प्रति शेयर हो गया है। यह वृद्धि इज़राइल-विशिष्ट कर (शेशिंस्की लेवी) के प्रभाव को आगे बढ़ाने और उच्च तेल मूल्य के प्रभाव को शामिल करने के कारण हुई है।
 Ad
- शुद्ध कर्ज (Net Debt): ब्रोकरेज का अनुमान है कि 2026 के अंत तक कंपनी का शुद्ध कर्ज $3.5 बिलियन होगा, जो कंपनी के $3.25 बिलियन से $3.35 बिलियन के मार्गदर्शन से थोड़ा अधिक है।
- मूल्य लक्ष्य: नया 800-पेंस का मूल्य लक्ष्य बढ़े हुए NAV और EV/EBITDA-आधारित लक्ष्य का एक संयोजन है।
भविष्य का दृष्टिकोण और प्रमुख कारक
जेफरीज को उम्मीद है कि 2027 में पूंजीगत व्यय (कैपेक्स) में भौतिक रूप से कमी आएगी क्योंकि कटलन विकास में निवेश पूरा हो जाएगा। इसके अलावा, जुलाई 2026 में करिश फ्लोटिंग प्रोडक्शन, स्टोरेज और ऑफलोडिंग (FPSO) वेसल पर दूसरे ऑयल ट्रेन के चालू होने के बाद उत्पादन में साल-दर-साल वृद्धि होनी चाहिए, जिससे कुल तरल प्रसंस्करण क्षमता 18,000 बैरल प्रति दिन से बढ़कर 31,000 बैरल प्रति दिन हो गई है। निवेशक 9 सितंबर को कंपनी के अंतरिम नतीजों में अंगोला में रणनीतिक प्रवेश की असफल योजना के बाद कंपनी की विविधीकरण रणनीति पर अपडेट की भी तलाश करेंगे।