
Story
杰富瑞上调Energean评级,称股价疲软改善风险回报状况
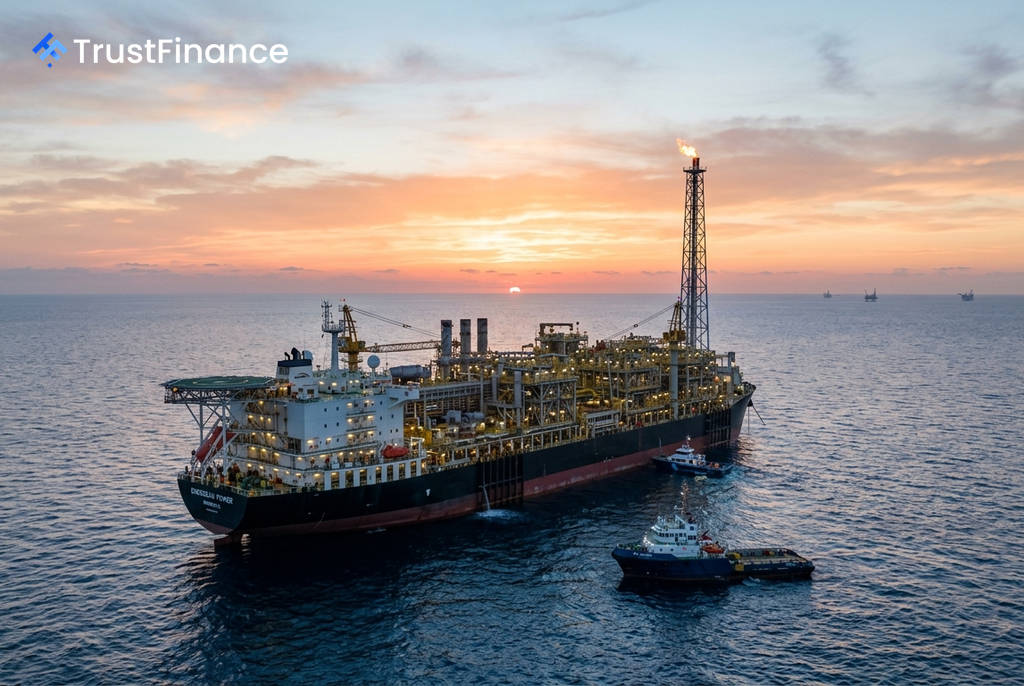
投资银行杰富瑞 (Jefferies) 已将能源勘探与生产公司 Energean 的股票评级从“跑输大盘”上调至“持有”,并将其目标价上调 18% 至 800 便士。该行分析师指出,尽管大宗商品价格走强,但该股今年迄今的疲软表现改善了其风险回报状况。
评级上调逻辑
杰富瑞在一份报告中称,在2026年的勘探与生产公司中,Energean 是一个“异类”,其股价在商品价格上涨的背景下反而出现下跌。该行将此归因于公司的生产结构,其2026年预计产量(每日 13.4万 桶油当量)中有 63% 与以色列国内的固定价格天然气合同挂钩,这使得该股与大宗商品价格上涨的关联度较低。
该券商更新了其估值模型,主要考虑了以色列特定的税收政策(推迟了 Sheshinski 税的影响)以及更高的油价预期。这些调整使其对Energean的净资产价值 (NAV) 估算大幅提高了 52%,达到每股 910 便士。杰富瑞指出,由于公司债务水平较高,这一调整幅度被放大。
财务与生产展望
 Ad
杰富瑞预计,到2026年底,Energean的净债务将达到 35亿 美元,略高于34亿美元的市场共识和公司给出的32.5亿至33.5亿美元的指引。这主要是由于其在以色列海上Karish气田下一阶段开发的持续投资所致。
在生产方面,Energean此前因地缘政治紧张局势导致Karish油田在4月和5月停产41天,已将其2026年集团产量指引下调1万桶/日至13万至14万桶/日。不过,杰富瑞预计,随着Karish浮式生产储卸油船 (FPSO) 的第二条采油生产线于2026年7月投产,产量将实现同比增长。同时,2026年的资本支出指引上调了6000万美元,至8亿至8.6亿美元之间,但预计到2027年,随着Katlan开发项目投资完成,资本支出将大幅下降。
市场关注点
这家在伦敦和特拉维夫两地上市的公司定于9月9日公布中期业绩。杰富瑞表示,除了财务数据,市场还将关注公司在进入安哥拉的战略计划未能完成后,其多元化战略的最新进展。该行还将Energean在特拉维夫上市股票的目标价从27.30以色列谢克尔上调至 32 谢克尔。