
Story
日本公債殖利率觸及3%里程碑,全球債市拋售潮引發結構性轉變擔憂
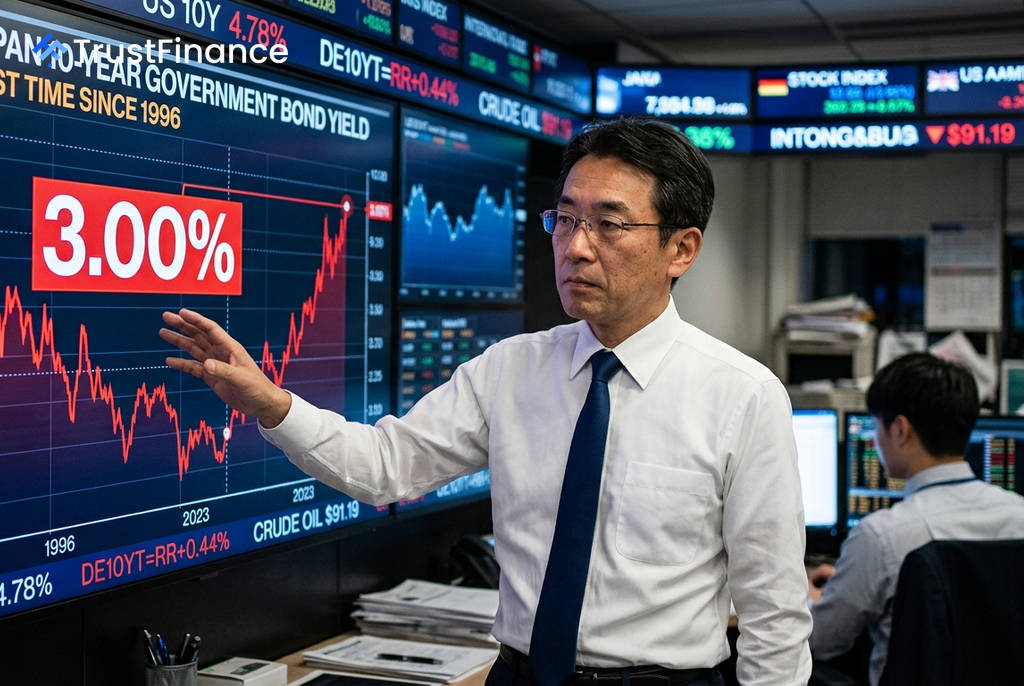
在全球債券市場的廣泛拋售潮中,日本10年期公債殖利率週二觸及 3% 的心理關口,為1996年以來首見。此一發展凸顯了通膨、財政擔憂及央行升息預期,正如何重塑曾作為全球借貸成本之錨的債券市場。
地緣政治推升通膨隱憂
根據路透社報導,最新一輪的急劇拋售,主要源於美國與以色列對伊朗的衝突升級。這場已持續六個月的衝突再度引發軍事攻擊,將布蘭特原油期貨價格推升至每桶 91美元 以上,進一步點燃了市場對通膨黏著性的恐懼。
牛津經濟研究院的日本經濟研究主管 Shigeto Nagai 指出,長期利率的上升是多重因素疊加的結果,包括全球通膨引發的升息預期,以及主要已開發經濟體對財政可持續性的擔憂。他認為,各國的利率擔憂正在跨國傳導,形成全球利率同步上揚的局面。
分析師:結構性轉變而非短期恐慌
多位市場分析師認為,此次拋售更像是一場「買方罷工」,而非「賣方恐慌」。道富環球投資管理的資深固定收益策略師 Masahiko Loo 表示,10年期日本公債殖利率達到3%無疑是個里程碑,但他更傾向將其視為「正常化」而非危機。市場正在為更高的通膨、更高的中性利率以及對日本央行(BOJ)將有更多行動的信心進行重新定價。
 Ad
Loo 進一步解釋,一個被低估的因素是日本的角色轉變。重點並非大規模的資金匯回,而是日本逐漸停止作為外國債券的「邊際買家」。來自全球最大儲蓄池之一的增量需求減少,正助推全球的「期限溢價」(term premium)走高。
道明證券(TD Securities)的資深利率策略師 Prashant Newnaha 稱之為「真正的體制轉變」。他表示:「日本公債曾長期是全球固定收益市場的錨,現在情況已經逆轉。日本公債的進一步拋售可能引發全球固定收益市場的重新定價。」
對財政與貨幣政策的深遠影響
殖利率飆升對各國財政構成嚴峻挑戰。華僑銀行(OCBC)投資策略執行董事 Vasu Menon 分析,這對日本的公共財政並非利多,更高的借貸成本將增加其龐大國債的償債壓力。同時,這可能促使日本投資者出售海外資產並將資金匯回國內,對海外市場造成下行壓力,並可能推高美國和歐洲的公債殖利率。
此外,債券市場的反應也被視為對各國財政擴張政策的警示。法國巴黎資產管理的資深固定收益策略師 Ryutaro Kimura 認為,儘管日本政府下一財年的預算請求金額大幅膨脹,但債券市場對利率上升已表現出「夾雜著無奈的聽天由命感」。