
Story
일본 국채 10년물 금리, 28년 만에 3% 돌파...글로벌 채권 투매 심화
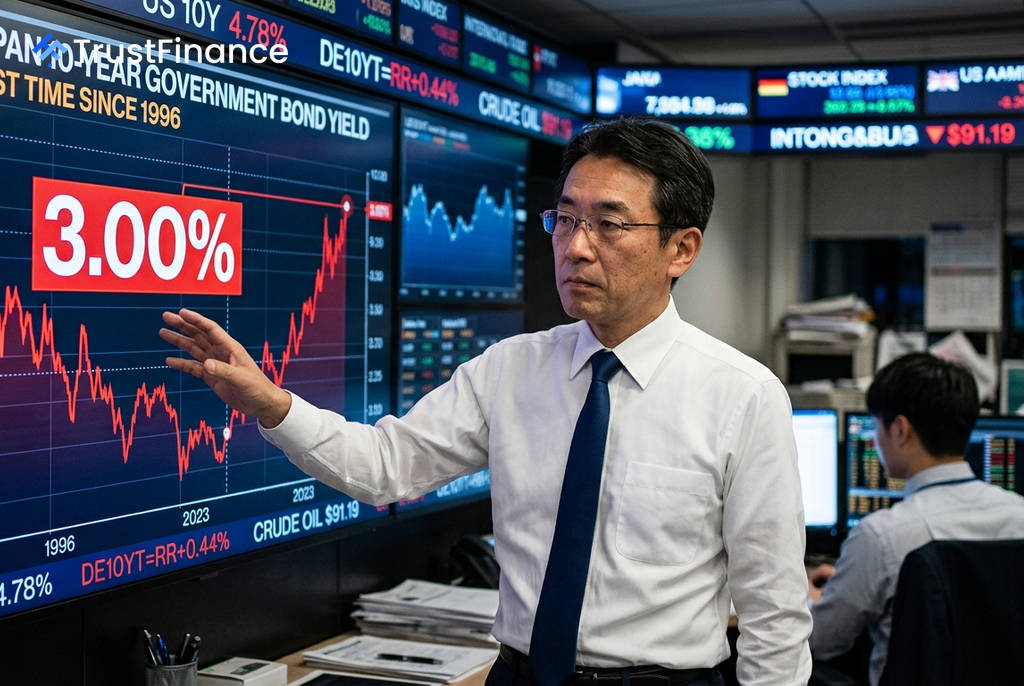
일본의 10년 만기 국채(JGB) 금리가 중동발 지정학적 리스크로 인한 유가 급등과 인플레이션 우려가 재점화되면서 1996년 이후 처음으로 3%를 돌파했다. 이는 한때 글로벌 차입 비용의 기준점 역할을 했던 일본 국채 시장의 구조적 변화를 시사하며, 전 세계적인 채권 투매 현상을 심화시키고 있다.
배경: 지정학적 리스크와 글로벌 금리 동조화
이번 금리 급등의 직접적인 원인은 미국-이스라엘과 이란 간의 군사적 갈등이 재점화되며 브렌트유 선물이 배럴당 91달러를 넘어선 데 있다. 유가 상승은 인플레이션 압력을 가중시켜 각국 중앙은행의 긴축 기조를 강화할 것이라는 우려로 이어지며 채권 매도세를 부추겼다.
옥스포드 이코노믹스의 나가이 시게토 일본 경제 헤드는 "장기 금리 상승은 글로벌 인플레이션 우려에 따른 금리 인상 기대감과 주요 선진국의 재정 지속가능성에 대한 우려가 복합적으로 작용한 결과"라며 "개별 경제의 맥락에서만 이해하는 것은 오해의 소지가 있으며, 주요국 장기 금리에 대한 우려가 국경을 넘어 서로를 자극하며 전 세계적인 금리 상승을 이끌고 있다"고 분석했다.
시장 영향: 'JGB 앵커' 시대의 종말
과거 일본 국채는 초저금리를 바탕으로 글로벌 채권 시장의 '앵커(닻)' 역할을 해왔으나, 이제는 오히려 글로벌 금리 상승을 견인하는 요인으로 변모하고 있다. TD 증권의 프라샨트 뉴나하 선임 금리 전략가는 이를 "진정한 체제 변화"라고 평가하며 "JGB 투매가 심화될 경우 글로벌 채권 시장의 가격 재산정을 촉발할 수 있다"고 경고했다.
 Ad
이러한 변화는 시장에 여러 영향을 미칠 것으로 예상된다.
- 일본 재정 부담 가중: OCBC의 바수 메논 투자전략 상무는 "차입 비용 증가는 일본의 막대한 국가 부채 상환 비용을 늘려 정부 지출을 제약할 수 있다"고 지적했다.
- 글로벌 자금 흐름 변화: 일본 투자자들이 해외 자산을 매각하고 자국으로 자금을 회수(repatriation)하면서 해외 시장에 하방 압력을 가할 수 있다. 스테이트 스트리트 인베스트먼트 매니지먼트의 마사히코 루 선임 채권 전략가는 "일본이 더 이상 해외 채권의 '한계 구매자(marginal buyer)'가 아니게 되면서, 세계 최대 저축 자금 풀 중 하나로부터의 점진적인 수요 감소가 글로벌 기간 프리미엄(term premium)을 높이는 데 기여하고 있다"고 설명했다.
전망: 재정 우려와 통화정책 정상화 압력
전문가들은 일본 국채 금리 3%가 끝이 아닌 '경유지'일 가능성이 높다고 보고 있다. SBI 증권의 도케 에이지 수석 채권 전략가는 "장기 금리 영역은 일본은행(BOJ)의 금리 인상 기대감과 재정 정책 우려라는 양쪽의 상승 압력에 직면해 있다"고 진단했다.
BNP 자산운용의 기무라 류타로 선임 채권 전략가는 "채권 시장은 재정 확대에 대해 어느 정도 경고의 목소리를 내고 있다"며, 일본 정부의 내년도 예산 요구액이 크게 불어난 점을 지적했다. 시장은 인플레이션 위험, 대규모 국채 공급, 그리고 일본은행의 추가적인 통화정책 정상화 가능성을 가격에 반영하며 장기 채권 보유에 대한 더 높은 보상을 요구하고 있다.