
Story
Hasil Bon Jepun Cecah 3% Buat Kali Pertama Sejak 1996, Cetus Kebimbangan Global
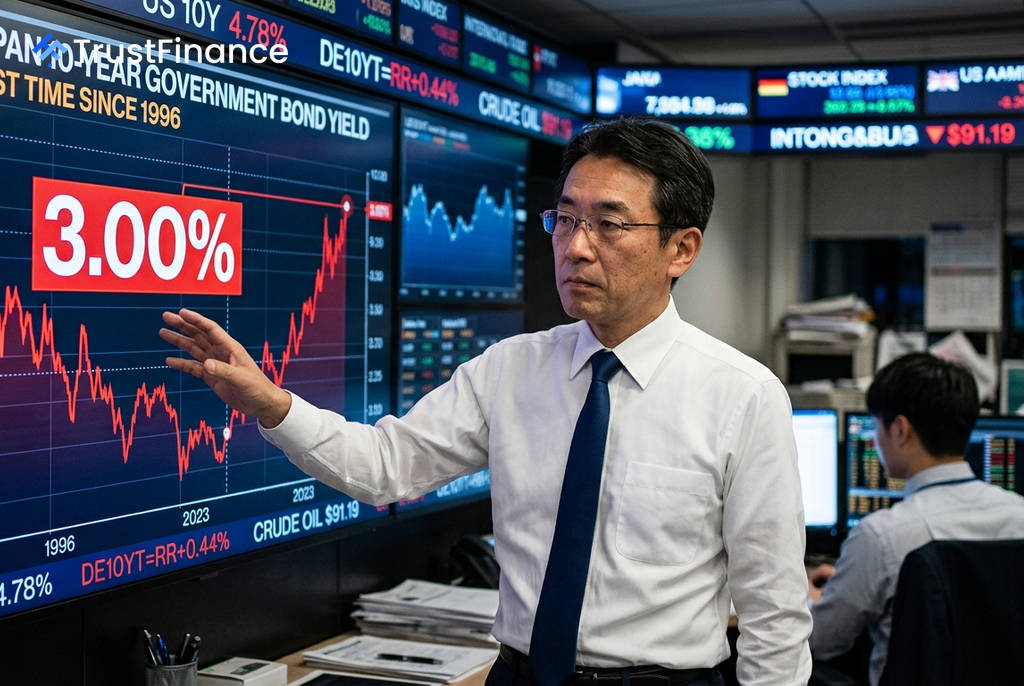
Hasil bon penanda aras Jepun mencecah paras 3% buat kali pertama sejak 1996 pada hari Selasa, di tengah-tengah jualan meluas bon global. Perkembangan ini menekankan bagaimana inflasi, kebimbangan fiskal dan kenaikan kadar faedah sedang membentuk semula pasaran yang pernah menjadi sauh kepada kos pinjaman global.
Punca Jualan Meluas
Jualan mendadak terbaharu ini berikutan serangan ketenteraan yang diperbaharui dalam konflik AS-Israel dengan Iran, yang telah mendorong niaga hadapan minyak mentah Brent melepasi $91 setong dan menyemarakkan kebimbangan inflasi. Penganalisis menyatakan bahawa tekanan jualan ini bukan berpunca daripada satu faktor tunggal.
Menurut Shigeto Nagai, Ketua Ekonomi Jepun di Oxford Economics, kenaikan kadar faedah jangka panjang ini didorong oleh gabungan jangkaan kenaikan kadar faedah dan kebimbangan mengenai kemampanan fiskal di negara maju utama. "Kebimbangan mengenai kadar faedah jangka panjang di negara-negara ekonomi utama saling mempengaruhi merentasi sempadan, membawa kepada kenaikan kadar faedah global," katanya.
Kesan kepada Pasaran Global
Kenaikan hasil Bon Kerajaan Jepun (JGB) mempunyai implikasi yang melangkaui sempadan negara itu. Memandangkan Jepun adalah salah satu sumber modal terbesar di dunia, perubahan dalam pasarannya memberi kesan riak di peringkat global.
 Ad
- Repatriasi Dana: Vasu Menon, Pengarah Urusan Strategi Pelaburan di OCBC, berkata hasil JGB yang lebih tinggi boleh menggalakkan pelabur Jepun menjual aset asing dan membawa pulang dana. Ini boleh mewujudkan tekanan jualan ke atas pasaran luar negara seperti AS dan Eropah.
- Premium Jangka Masa Global: Penganalisis lain, seperti Masahiko Loo dari State Street Investment Management, menekankan faktor yang kurang diberi perhatian: Jepun secara beransur-ansur berhenti menjadi pembeli marginal bon asing. "Permintaan tambahan yang berkurangan daripada salah satu kumpulan simpanan terbesar di dunia membantu menolak premium jangka masa lebih tinggi di peringkat global," jelas Loo.
- Perubahan Rejim: Prashant Newnaha, Pakar Strategi Kanan di TD Securities, menyifatkannya sebagai "perubahan rejim yang tulen." Beliau menambah, "JGB telah menjadi sauh untuk pendapatan tetap global untuk masa yang lama. Kini ia telah terbalik."
Normalisasi atau Krisis?
Walaupun paras 3% merupakan satu peristiwa penting, sesetengah penganalisis melihatnya lebih sebagai satu proses normalisasi pasaran berbanding krisis. Pasaran sedang menyesuaikan diri dengan persekitaran inflasi dan kadar faedah yang lebih tinggi, yang dijangka akan berterusan.
Masahiko Loo berpendapat bahawa pelabur bon kini menuntut pampasan yang lebih besar untuk memegang hutang jangka panjang disebabkan oleh risiko inflasi dan penawaran bon kerajaan yang banyak. Andrew Lilley, Ketua Strategi Kadar di Barrenjoey, menyatakan bahawa sebahagian besar jualan ini adalah penilaian semula terhadap dasar Rizab Persekutuan AS, dengan jangkaan kitaran kenaikan kadar faedah akan berterusan.
Sementara itu, Eiji Doke, Ketua Strategi Bon di SBI Securities, meramalkan bahawa paras 3% ini "mungkin hanya satu titik perhentian." Beliau menjangkakan tekanan menaik terhadap hasil bon akan berterusan, didorong oleh jangkaan kenaikan kadar oleh Bank of Japan dan kebimbangan terhadap dasar fiskal kerajaan.