
Story
Imbal Hasil Obligasi Jepang Tembus 3% di Tengah Aksi Jual Global, Ini Kata Analis
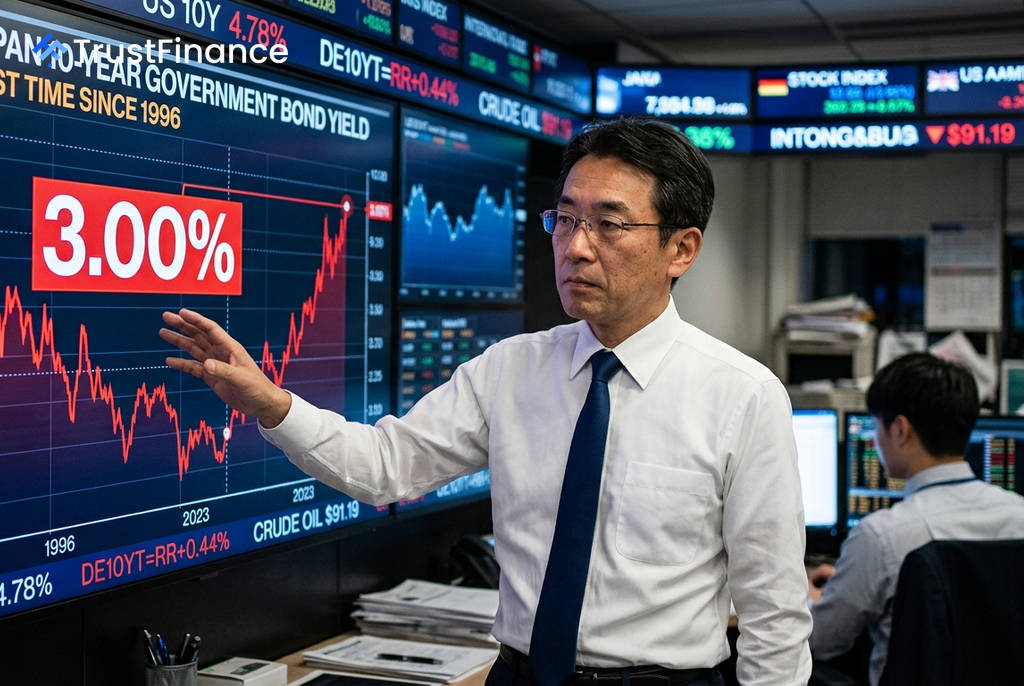
Imbal hasil obligasi pemerintah Jepang (JGB) tenor 10 tahun menembus level 3% untuk pertama kalinya sejak tahun 1996 pada hari Selasa. Perkembangan ini terjadi di tengah aksi jual obligasi global yang lebih luas, menyoroti bagaimana inflasi, kekhawatiran fiskal, dan kenaikan suku bunga membentuk kembali pasar yang pernah menjadi jangkar biaya pinjaman global.
Pemicu Aksi Jual Obligasi
Aksi jual terbaru ini dipicu oleh eskalasi konflik militer di Timur Tengah, yang mendorong harga minyak mentah Brent di atas $91 per barel dan menyulut kembali kekhawatiran inflasi. Namun, analis mencatat bahwa faktor-faktor fundamental yang lebih dalam juga berperan.
Menurut Shigeto Nagai, Head of Japan Economics di Oxford Economics, kenaikan imbal hasil jangka panjang didorong oleh kombinasi ekspektasi kenaikan suku bunga yang dipicu oleh inflasi global dan kekhawatiran terhadap keberlanjutan fiskal di negara-negara maju. "Kekhawatiran tentang suku bunga jangka panjang di negara-negara besar saling memicu lintas batas, yang mengarah pada kenaikan suku bunga global," katanya.
Dampak bagi Jepang dan Pasar Global
Kenaikan imbal hasil JGB membawa implikasi signifikan bagi Jepang dan pasar keuangan internasional. Vasu Menon, Managing Director of Investment Strategy di OCBC, menyatakan bahwa hal ini akan meningkatkan biaya servis utang nasional Jepang yang sangat besar, berpotensi membatasi belanja pemerintah.
 Ad
Dari perspektif pasar, imbal hasil JGB yang lebih tinggi dapat mendorong investor Jepang untuk merepatriasi dana dengan menjual aset asing mereka. "Berkurangnya permintaan Jepang untuk utang luar negeri dapat berkontribusi pada imbal hasil obligasi pemerintah yang lebih tinggi di pasar-pasar utama seperti AS dan Eropa," tambah Menon. Masahiko Loo dari State Street Investment Management mencatat bahwa Jepang secara bertahap berhenti menjadi "pembeli marjinal obligasi asing", yang membantu mendorong *term premium* lebih tinggi secara global.
Normalisasi atau Perubahan Rezim?
Analis memiliki pandangan yang beragam mengenai signifikansi jangka panjang dari pergerakan ini. Masahiko Loo melihat imbal hasil 3% lebih sebagai "cerita normalisasi" daripada krisis, di mana pasar melakukan penyesuaian harga untuk rezim inflasi yang lebih tinggi. Sebaliknya, Prashant Newnaha, Senior Rates Strategist di TD Securities, menyebutnya sebagai "perubahan rezim yang sesungguhnya."
"JGB telah menjadi jangkar bagi pendapatan tetap global untuk waktu yang lama. Sekarang telah berbalik," kata Newnaha. Ia menambahkan bahwa kenaikan lebih lanjut pada imbal hasil JGB dapat mendorong penyesuaian harga ulang pada aset pendapatan tetap global dan membuat *carry trade* menjadi kurang menarik.
Sementara itu, Eiji Doke, Chief Bond Strategist di SBI Securities, berpendapat bahwa level 3% kemungkinan hanyalah "sebuah titik perhentian sementara," dengan tekanan kenaikan lebih lanjut yang berasal dari ekspektasi kenaikan suku bunga Bank of Japan dan kekhawatiran kebijakan fiskal.