
Story
日本国債10年利回り、1996年以来の3%台に到達 世界的な債券売りが加速
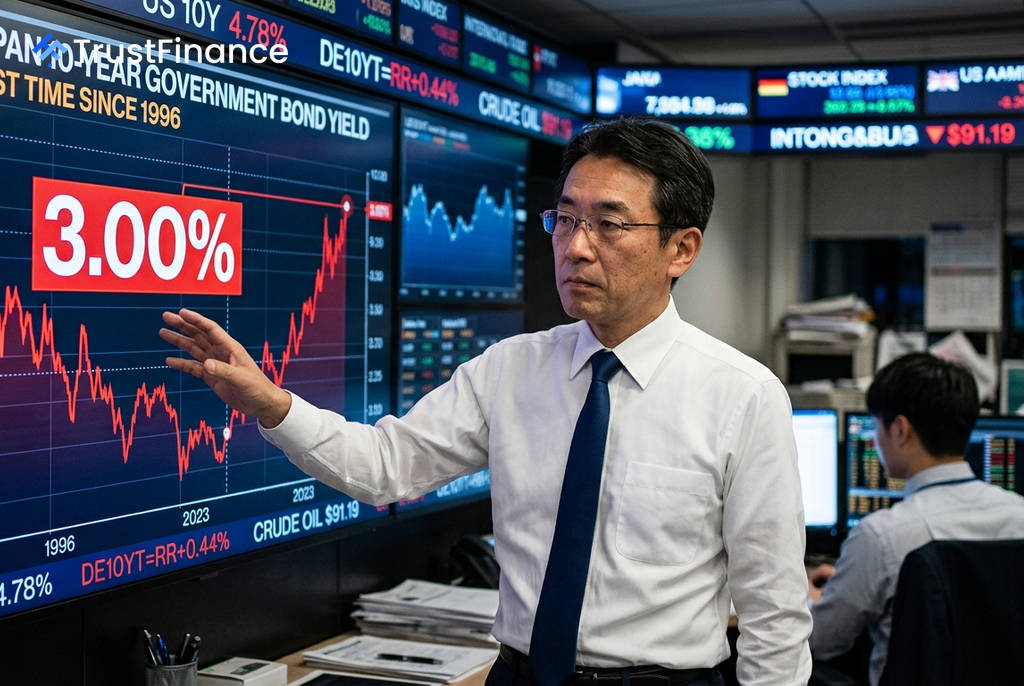
ロイター通信によると、日本の長期金利の指標となる新発10年物国債の利回りが1日、1996年以来初めて3%の大台に乗せた。世界的なインフレと財政への懸念を背景とした債券売りが加速しており、かつて世界の借入コストの基軸であった市場が大きく変容していることを示している。
世界的な金利上昇が背景
今回の金利急騰の直接的な引き金となったのは、中東情勢の緊迫化だ。米・イスラエルとイランの紛争再燃を受け、ブレント原油先物は1バレル91ドルを突破し、インフレへの警戒感が一段と強まった。
オックスフォード・エコノミクスの長井滋人氏は、この動きを特定の国の事情だけで理解するのは誤解を招くと指摘。世界的なインフレ懸念を背景とした利上げ期待と、主要先進国の財政の持続可能性への不安が国境を越えて相互に影響し合い、世界的な金利上昇を招いていると分析する。
市場への影響と専門家の見方
この金利上昇は、日本の財政にとって大きな課題となる。OCBCのヴァス・メノン氏は、借入コストの増加が巨額の国家債務の利払い負担を増大させ、政府支出を制約する可能性があると警告。市場の観点からは、日本の投資家が海外資産を売却して資金を国内に還流させる動きが強まり、海外市場への下押し圧力となる可能性を指摘している。
 Ad
市場専門家の間では、今回の利回り3%到達は「危機」ではなく「正常化」への過程との見方が多い。ステート・ストリート・インベストメント・マネジメントの盧雅彦氏は、市場がより高いインフレ、より高い中立金利、そして日銀の追加利上げへの確信を織り込み始めていると述べる。主な要因として以下の点が挙げられる。
- インフレリスクと供給: 根強いインフレと、国債の大量発行や企業の資金需要が重なっている。
- 日本の役割変化: 日本の投資家がこれまでのように世界の債券市場で「最後の買い手」でなくなりつつある。この需要減少が、世界的にタームプレミアム(長期債を保有するリスクへの上乗せ金利)を押し上げている。
- 金融政策: FRB(米連邦準備制度理事会)の追加利上げ観測も、市場の再評価を促している。
今後の見通し
SBI証券の道家映二氏は、長期金利3%は「おそらく通過点に過ぎない」との見方を示す。短中期的には日銀の利上げ観測が、超長期ゾーンでは財政懸念がそれぞれ金利への上昇圧力となり、その中間に位置する長期金利は双方から押し上げられる構図が続くと予測する。
TDセキュリティーズのプラシャント・ニューナハ氏は、これを「本物のレジームチェンジ」と表現。長年、世界の債券市場の「錨(いかり)」であった日本国債の役割が変化し、その利回り上昇が世界の債券価格の再評価を促す可能性があると分析している。