
Story
Lợi suất trái phiếu Nhật Bản chạm mốc 3% lần đầu tiên sau 30 năm, gây chấn động thị trường toàn cầu
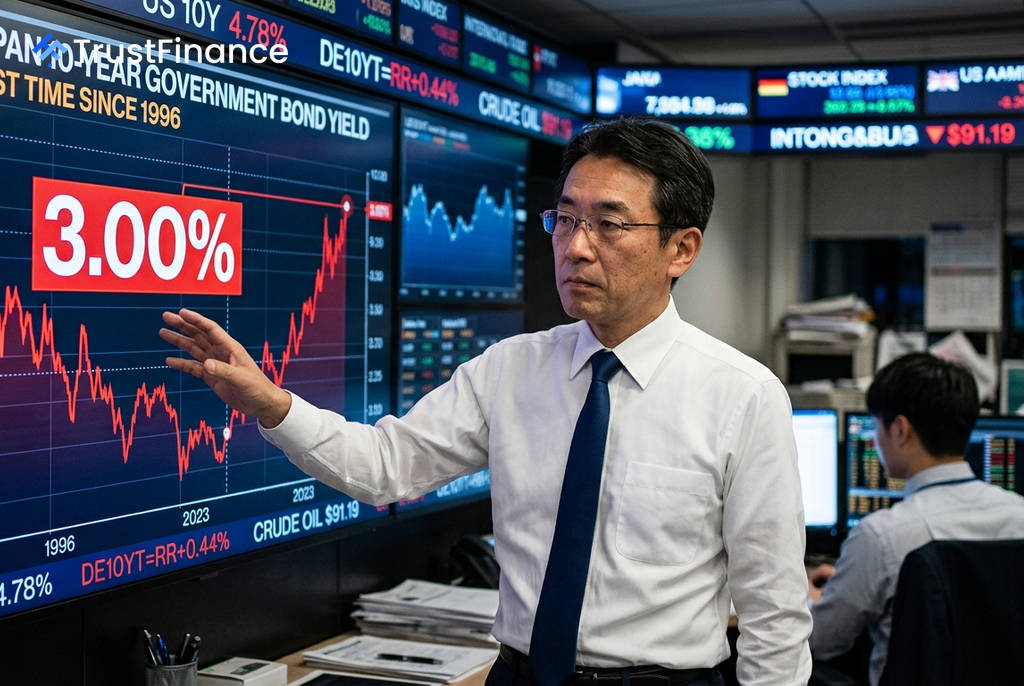
Lợi suất trái phiếu chính phủ Nhật Bản (JGB) kỳ hạn 10 năm lần đầu tiên chạm mốc 3% kể từ năm 1996 vào thứ Ba, một diễn biến mang tính bước ngoặt trong bối cảnh đợt bán tháo trái phiếu diễn ra trên diện rộng toàn cầu. Sự kiện này cho thấy các yếu tố như lạm phát, lo ngại về tài khóa và việc tăng lãi suất đang định hình lại các thị trường vốn từng được coi là mỏ neo cho chi phí đi vay toàn cầu.
Nguyên nhân đợt bán tháo
Đợt bán tháo mạnh mẽ gần đây được châm ngòi bởi căng thẳng quân sự gia tăng tại Trung Đông, đẩy giá dầu thô Brent tương lai vượt mốc 91 USD/thùng và làm dấy lên lo ngại về lạm phát. Tuy nhiên, các nhà phân tích cho rằng đây là sự cộng hưởng của nhiều yếu tố mang tính hệ thống.
Theo ông Shigeto Nagai, Trưởng bộ phận Kinh tế Nhật Bản tại Oxford Economics, sự gia tăng của lãi suất dài hạn được thúc đẩy bởi sự kết hợp giữa "kỳ vọng tăng lãi suất—do lo ngại lạm phát toàn cầu—và lo lắng về tính bền vững tài khóa ở các nền kinh tế phát triển lớn." Ông nhấn mạnh rằng các mối lo ngại này đang cộng hưởng và lan truyền xuyên biên giới.
Tác động đến thị trường và nhà đầu tư
Việc lợi suất JGB tăng cao mang nhiều hàm ý quan trọng. Prashant Newnaha, chiến lược gia cấp cao tại TD Securities, gọi đây là một "sự thay đổi cấu trúc thực sự", bởi JGB từ lâu đã là "mỏ neo cho thị trường thu nhập cố định toàn cầu".
Các chuyên gia chỉ ra một số tác động chính:
 Ad
- Áp lực lên tài khóa Nhật Bản: Chi phí đi vay cao hơn sẽ làm tăng gánh nặng trả nợ cho khoản nợ công khổng lồ của Nhật Bản, có khả năng hạn chế chi tiêu của chính phủ. (Vasu Menon, OCBC)
- Dòng vốn hồi hương: Lợi suất cao hơn ở Nhật Bản có thể khuyến khích các nhà đầu tư nước này bán tài sản ở nước ngoài và đưa vốn về nước, gây áp lực giảm giá lên thị trường Mỹ và châu Âu.
- Phần bù rủi ro kỳ hạn (term premium) toàn cầu tăng: Theo Masahiko Loo từ State Street Investment Management, Nhật Bản đang dần không còn là "người mua cận biên của trái phiếu nước ngoài". Việc một trong những nguồn vốn tiết kiệm lớn nhất thế giới giảm nhu cầu đang góp phần đẩy phần bù rủi ro kỳ hạn lên cao trên toàn cầu.
Góc nhìn của chuyên gia
Nhiều nhà phân tích xem mức lợi suất 3% là một cột mốc quan trọng, nhưng diễn giải theo những cách khác nhau. Ông Masahiko Loo coi đây là một "câu chuyện bình thường hóa hơn là một câu chuyện khủng hoảng", khi thị trường đang định giá lại cho một môi trường lạm phát và lãi suất trung tính cao hơn.
Trong khi đó, một số khác lại tập trung vào vai trò của chính sách tiền tệ. Andrew Lilley, Trưởng chiến lược gia lãi suất tại Barrenjoey, cho rằng phần lớn đợt bán tháo này là do "sự tái đánh giá chính sách của Fed".
Nhìn về phía trước, Eiji Doke, Trưởng chiến lược gia trái phiếu tại SBI Securities, cảnh báo rằng mức 3% "có lẽ chỉ là một trạm dừng chân". Ông dự báo áp lực tăng lợi suất sẽ tiếp tục từ cả hai phía: kỳ vọng Ngân hàng Trung ương Nhật Bản (BOJ) tăng lãi suất sẽ ảnh hưởng đến các kỳ hạn ngắn và trung bình, trong khi lo ngại về chính sách tài khóa sẽ đè nặng lên các kỳ hạn siêu dài.