
Story
日本十年期国债收益率突破3%,分析师警告全球市场或迎“体制性转变”
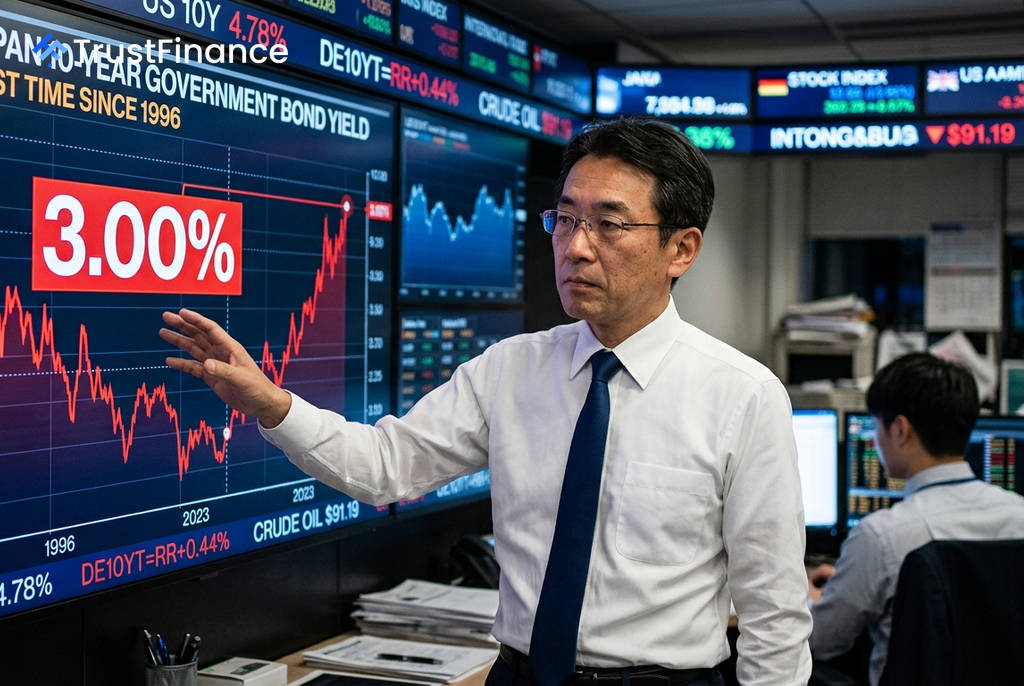
在一场波及全球的债券抛售潮中,日本10年期政府债券(JGB)收益率周二自1996年以来首次突破3%的心理关口。这一里程碑事件凸显出持续的通胀、财政担忧以及主要央行的加息举措,正在深刻重塑曾作为全球借贷成本之锚的债券市场。
全球抛售潮的催化剂
据路透社报道,最新的债券急剧抛售与中东地区再度升级的军事冲突有关,该冲突已将布伦特原油期货价格推高至每桶91美元以上,进一步加剧了市场的通胀恐慌。
牛津经济研究院(Oxford Economics)日本经济主管 Shigeto Nagai 指出,长期利率的上升是多种因素共同作用的结果。他表示:“这是由全球通胀担忧引发的加息预期,以及对主要发达经济体财政可持续性的担忧共同推动的。各主要经济体对长期利率的担忧正在跨国界相互传导。”
市场影响:从“正常化”到“体制性转变”
分析师普遍认为,日本国债收益率的这一走势并非孤立事件,而是全球市场环境变化的信号。道富投资管理(State Street Investment Management)的策略师 Masahiko Loo 认为,10年期日债收益率达到3%“更多是一个正常化的故事,而非危机故事”,市场正在为更高的通胀和利率环境重新定价。
然而,道明证券(TD Securities)高级利率策略师 Prashant Newnaha 的观点更为激进,他称之为“一次真正的体制性转变”。他解释说:“长期以来,日本国债一直是全球固定收益市场的锚。现在情况已经逆转。” 他补充说,日债的进一步抛售可能推动全球固定收益资产的重新定价。
 Ad
连锁反应:资本回流与全球利率重估
日本作为全球最大的储蓄国之一,其利率环境的变化对全球资本流动具有深远影响。分析师警告称,更高的国内收益率可能产生以下关键影响:
- 资本回流:华侨银行(OCBC)投资策略董事总经理 Vasu Menon 表示,更高的日债收益率可能促使日本投资者出售海外资产并将资金汇回国内,从而对海外市场构成下行压力。
- 全球融资成本上升:Masahiko Loo 指出,一个被低估的因素是“日本正逐渐停止充当外国债券的边际买家”。来自日本的增量需求减少,正在助推全球期限溢价(term premium)走高。
- 套利交易吸引力下降:随着日债收益率上升,长期流行的日元套利交易(carry trades)的吸引力将减弱,这可能推动资本逐步重新配置到日本资产中。
核心驱动力:通胀、财政与央行政策
展望未来,分析师认为债券市场仍将面临多重压力。SBI证券(SBI Securities)首席债券策略师 Eiji Doke 认为,3%可能只是一个中途站。他预计,日本央行的加息预期将主要推高短期和中期收益率,而对财政政策的担忧则将对超长期债券构成压力。
此外,全球宏观环境,尤其是美联储的政策路径,仍然是关键变量。Barrenjoey 首席利率策略师 Andrew Lilley 认为,近期大部分抛售是对美联储政策的重新评估,市场预期其将进一步加息。与此同时,法国巴黎银行资产管理(BNP Asset Management)的策略师 Ryutaro Kimura 指出,利率上升在某种程度上是“债券市场对财政扩张发出的警告”。